आईएमए इंडिया का अक्टूबर 2026 बिजनेस कॉन्फिडेंस एंड परफॉर्मेंस इंडेक्स (बीसीपीआई) कॉर्पोरेट भावना में एक आश्चर्यजनक विभाजन का खुलासा करता है। कारोबारी नेता अर्थव्यवस्था को लेकर स्पष्ट रूप से अधिक सतर्क हो गए हैं, फिर भी उनके अपने कारोबार और पूंजीगत व्यय की अपेक्षाओं में सुधार हुआ है। हेडलाइन इंडेक्स जुलाई के 60.1 से 2.8 अंक गिरकर 57.3 पर आ गया, जो 50 के तटस्थ स्तर से ऊपर रहा। 150 से अधिक सीईओ और सीएफओ ने तिमाही सर्वेक्षण में भाग लिया, जो कि Q3 FY27 को कवर करता है।
अर्थव्यवस्था सूचकांक 16.8 अंक गिरकर 45.7 पर आ गया, जो वित्त वर्ष 2012 की चौथी तिमाही के बाद से इसकी सबसे तेज गिरावट है। इस बीच व्यापार सूचकांक 60.2 से बढ़कर 62.1 और पूंजीगत व्यय सूचकांक 55.8 से बढ़कर 57.4 हो गया। व्यापार और आर्थिक भावना के बीच परिणामी 16.4-बिंदु का अंतर रिपोर्ट का केंद्रीय निष्कर्ष है। कंपनियाँ अपने आस-पास के माहौल की तुलना में अपने स्वयं के परिचालन में अवसरों के बारे में अधिक आश्वस्त दिखाई देती हैं।
आर्थिक सावधानी मजबूत व्यावसायिक योजनाओं के विपरीत है
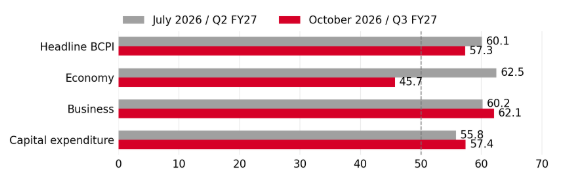
सूचकांक स्तर; 50 = तटस्थ. स्रोत: आईएमए इंडिया, बीसीपीआई अक्टूबर 2026, पेज 3. रिपोर्ट डेटा से दोबारा तैयार किया गया
शीर्षक गिरावट की व्याख्या करते समय यह अंतर मायने रखता है। अकेले लिया जाए तो यह कॉर्पोरेट गतिविधि में व्यापक गिरावट का संकेत दे सकता है। अंतर्निहित प्रतिक्रियाएँ अधिक भेदभावपूर्ण तस्वीर पेश करती हैं। कंपनियां बिक्री में वृद्धि की आशा कर रही हैं और निवेश के लिए प्रतिबद्ध हैं, भले ही अर्थव्यवस्था का उनका आकलन खराब हो गया हो। यह व्यावसायिक योजनाओं में लचीलेपन का सुझाव देता है, हालाँकि अपेक्षाएँ बाद के प्रदर्शन की गारंटी नहीं दे सकती हैं।
बिक्री के आंकड़े इस बात का समर्थन करते हैं। लगभग 51.3% उत्तरदाताओं को बिक्री बढ़ने की उम्मीद है, जबकि 9.7% को गिरावट की उम्मीद है। नए ऑर्डर के लिए, संबंधित शेयर 46.8% और 10.4% हैं। लाभ की उम्मीदें भी सकारात्मक हैं, 37.0% ने वृद्धि और 18.2% ने गिरावट की आशंका जताई है। लगभग दस कंपनियों में से छह, 57.6%, ने या तो हस्ताक्षर कर दिए हैं या नए निवेश करने का इरादा रखते हैं, मोटे तौर पर जुलाई में 57.1% से अपरिवर्तित है।
फिर भी व्यापक अर्थव्यवस्था में तेजी से सुधार की उम्मीद कम है। जनवरी 2027 को देखते हुए, 49.4% अपरिवर्तित स्थितियों की आशा करते हैं, 26.6% कमजोर होने की उम्मीद करते हैं और 24.0% मजबूती की उम्मीद करते हैं। इसलिए कॉर्पोरेट योजनाएँ उन अवसरों पर टिकी हुई प्रतीत होती हैं जिन्हें कंपनियाँ आज पहचान सकती हैं, न कि व्यापक रूप से साझा अपेक्षा पर कि आर्थिक स्थितियाँ जल्द ही अधिक अनुकूल हो जाएंगी।
वर्तमान मूल्यांकन पहले से ही मंद है। केवल 16.8% उत्तरदाताओं ने कहा कि तीन महीने पहले की तुलना में व्यापक आर्थिक स्थितियां मजबूत हुई हैं, जबकि 34.2% ने कमजोर होने की सूचना दी और 49.0% ने कोई बदलाव नहीं देखा। इन आकलनों और सकारात्मक बिक्री दृष्टिकोण के बीच का अंतर यह समझाने में मदद करता है कि अकेले हेडलाइन इंडेक्स व्यवसायों द्वारा चुने जा रहे विकल्पों को क्यों नहीं पकड़ सकता है।
छोटी कंपनियां बेहतर मुनाफे की उम्मीद करती हैं लेकिन निवेश को लेकर सतर्क रहती हैं
कंपनी के आकार के आधार पर दूसरा खुलासा करने वाला विभाजन सामने आता है। 500 करोड़ रुपये से कम राजस्व वाली फर्मों का लाभप्रदता दृष्टिकोण सबसे मजबूत है, जिसका शुद्ध स्कोर 35.9 है, लेकिन नकारात्मक पूंजी व्यय स्कोर माइनस 8.8 है। 2,500 करोड़ रुपये से ऊपर की कंपनियां लगभग विपरीत पैटर्न दिखाती हैं, जिसमें लाभप्रदता स्कोर 5.3 और पूंजीगत व्यय स्कोर 66.7 है। मध्यम आकार की फर्मों का रिकॉर्ड क्रमशः 5.8 और 20.0 है।
शुद्ध स्कोर उस प्रतिशत को मापते हैं जिसमें वृद्धि की उम्मीद की जाती है, जिसमें कमी की उम्मीद वाले प्रतिशत को घटा दिया जाता है। वे प्रतिक्रियाओं के संतुलन का वर्णन करते हैं, न कि उस दर का जिस पर लाभ या निवेश बढ़ेगा। विरोधाभास से पता चलता है कि छोटे व्यवसायों के बीच बेहतर लाभ की उम्मीदें अभी भी निवेश करने की अधिक इच्छा में तब्दील नहीं हो रही हैं। सबसे बड़ी कंपनियों में, मुनाफे पर बहुत कम सकारात्मक संतुलन के बावजूद निवेश के इरादे मजबूत बने हुए हैं।
कंपनी के आकार के अनुसार लाभ और निवेश की उम्मीदें अलग-अलग होती हैं
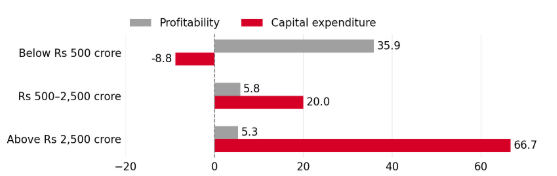
Q3 FY27 शुद्ध स्कोर, प्रतिशत अंक; जैसा कि रिपोर्ट किया गया राजस्व समूह। स्रोत: आईएमए इंडिया, बीसीपीआई अक्टूबर 2026, पृष्ठ 13
पूंजीगत व्यय के स्पष्ट लचीलेपन के लिए यह एक महत्वपूर्ण योग्यता है। कुल आंकड़े राजस्व समूहों में निवेश के लिए स्पष्ट रूप से अलग-अलग भूख को छिपाते हैं। व्यापक निवेश वृद्धि के लिए छोटे व्यवसायों की अधिक भागीदारी की आवश्यकता होगी। सर्वेक्षण यह स्थापित नहीं करता है कि वे क्यों पीछे हट रहे हैं, इसलिए आंकड़ों को किसी विशेष वित्तपोषण बाधा या कारण के सबूत के रूप में नहीं माना जाना चाहिए।
क्षेत्रीय परिणाम असमान आत्मविश्वास की तस्वीर को पुष्ट करते हैं। उपभोक्ता वस्तुओं का हेडलाइन सूचकांक 47.2 दर्ज किया गया, जो जुलाई में 55.7 से कम और तटस्थ निशान से नीचे है। निर्माण और उद्योग क्रमशः 61.1 और 60.4 तक सुधरे। ऑटोमोटिव सूचकांक 68.5 से गिरावट के बावजूद तुलनात्मक रूप से 64.9 पर उच्च रहा। ये अंतर बताते हैं कि मांग और विश्वास सभी उद्योगों में अलग-अलग रास्ते अपना रहे हैं।
नियुक्ति एक और उपयोगी बारीकियाँ प्रदान करती है। नियुक्ति में वृद्धि की उम्मीद करने वाला शेयर 28.6% से गिरकर 27.0% हो गया, लेकिन कमी की उम्मीद करने वाला शेयर और अधिक तेजी से गिरकर 27.3% से 17.1% हो गया। इसलिए बेहतर शुद्ध संतुलन भर्ती की भूख में वृद्धि के बजाय कम नकारात्मक प्रतिक्रियाओं को दर्शाता है। साथ में, निष्कर्ष उन व्यवसायों का वर्णन करते हैं जो अभी भी बढ़ने की गुंजाइश देखते हैं, जबकि वे इस बारे में चयनात्मक रहते हैं कि वे संसाधन कहाँ लगाते हैं।
खर्च की प्राथमिकताएं चयनात्मकता का एक और संकेत देती हैं। उच्च विपणन व्यय का अनुमान लगाने वाला शेयर जुलाई में 15.8% से बढ़कर 30.7% हो गया, जबकि 21.6% अब कमी की उम्मीद करते हैं। टीम के मनोबल का बजट दबाव में है, 33.8% कम खर्च की उम्मीद कर रहे हैं और 16.2% वृद्धि की उम्मीद कर रहे हैं। यह पैटर्न अन्य विवेकाधीन बजटों में निरंतर संयम के साथ-साथ व्यवसाय जीतने के उद्देश्य से व्यय को प्राथमिकता देने का सुझाव देता है।
सर्वेक्षण के बारे में
आईएमए इंडिया का बीसीपीआई सीईओ और सीएफओ का एक त्रैमासिक सर्वेक्षण है। यह रिलीज़ अक्टूबर 2026 की रिपोर्ट, बिफ़रकेटिंग एक्सपेक्टेशंस पर आधारित है। सूचकांक रीडिंग 50 को तटस्थ के रूप में उपयोग करती है; नेट स्कोर शून्य का उपयोग करते हैं। सर्वेक्षण की प्रतिक्रियाएँ अर्थव्यवस्था-व्यापी उत्पादन, रोजगार या निवेश में मापे गए परिवर्तनों के बजाय मूल्यांकन और इरादों को दर्शाती हैं।