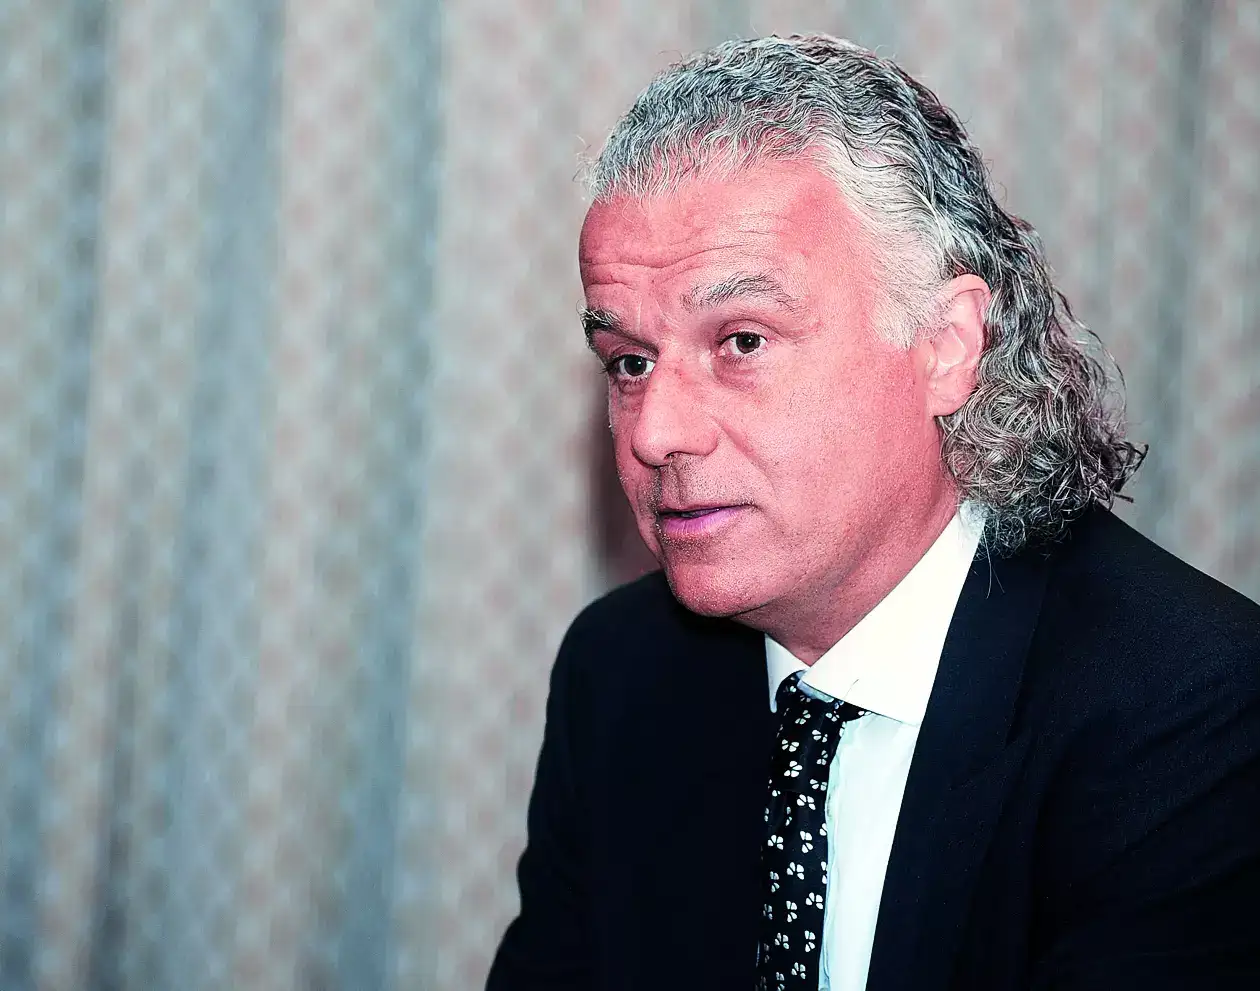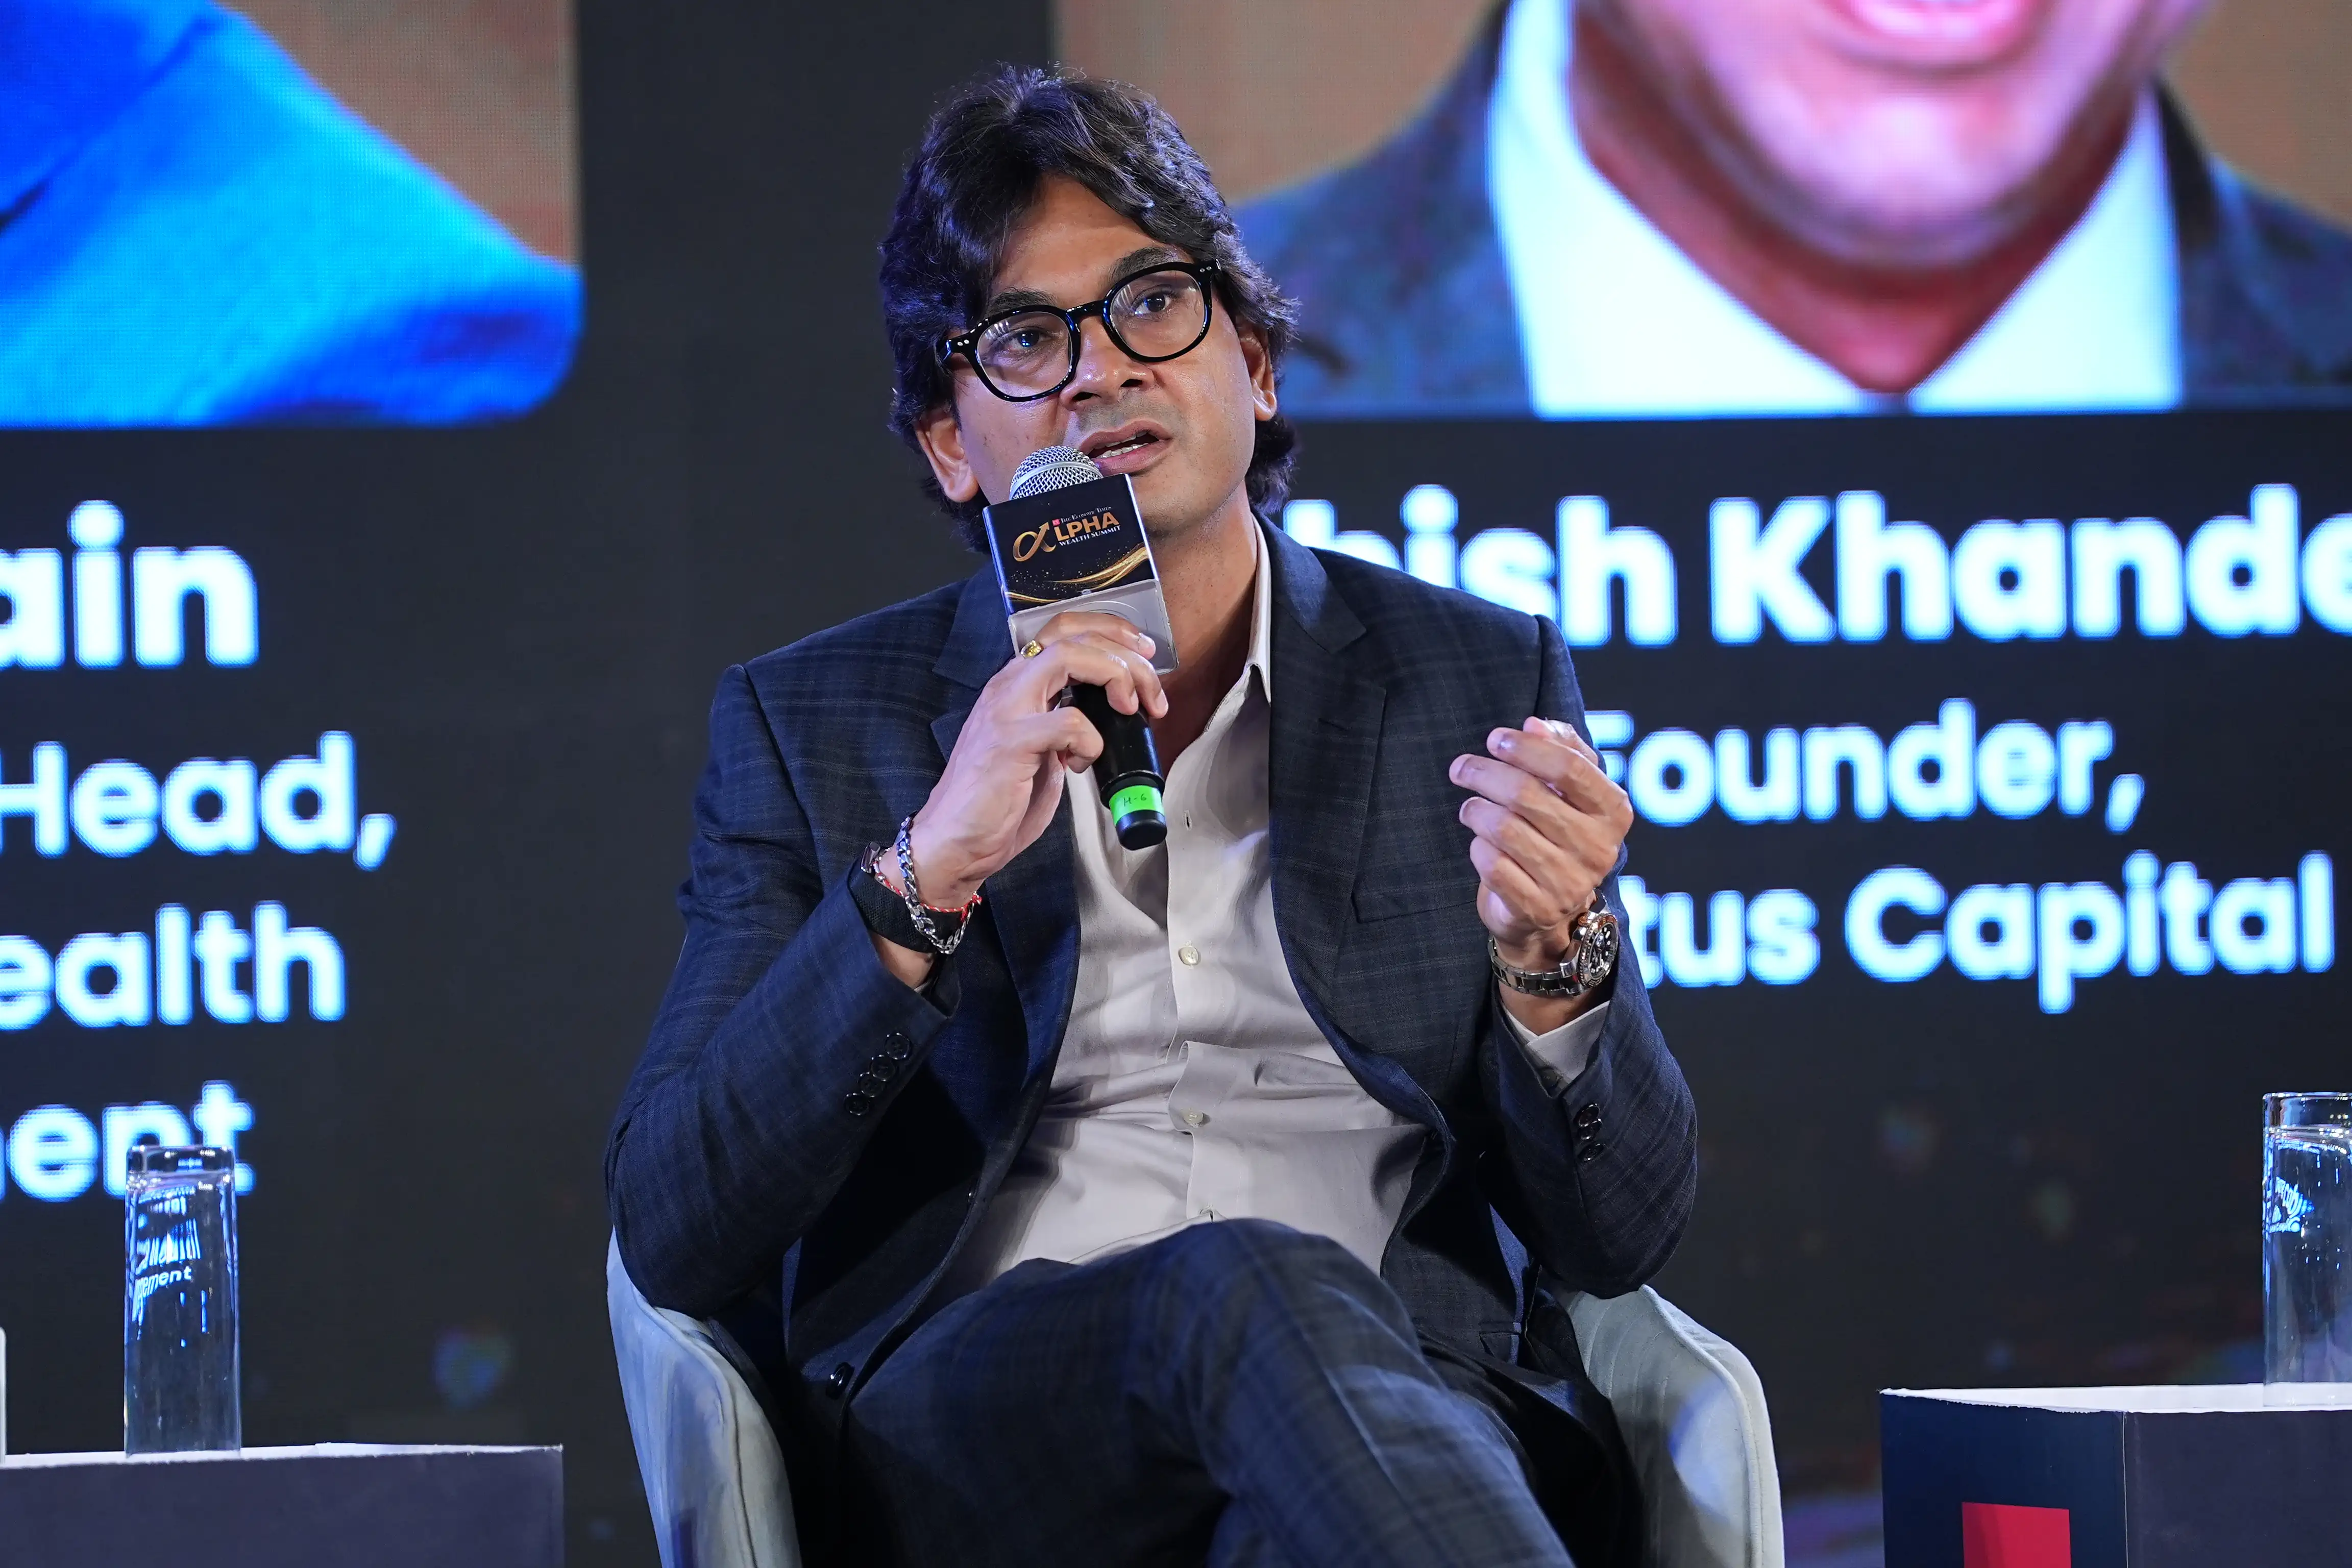
नुवामा वेल्थ मैनेजमेंट के अध्यक्ष और प्रमुख राहुल जैन ने अक्टूबर 2026 में आयोजित ईटी अल्फा वेल्थ समिट 2.0 में कहा, वैकल्पिक निवेश धन सृजन का एक महत्वपूर्ण हिस्सा बनता जा रहा है क्योंकि निवेशक उभरते व्यवसायों, विभेदित निवेश अवसरों और संभावित उच्च रिटर्न तक पहुंच के लिए पारंपरिक स्टॉक और बॉन्ड से परे देख रहे हैं।
'फॉलोइंग स्मार्ट मनी' शीर्षक से एक पैनल चर्चा के दौरान बोलते हुए, जैन ने कहा कि वैकल्पिक निवेश को अंतर्निहित अवसरों तक पहुंचने के साधन के रूप में देखा जाना चाहिए। इक्विटी और निश्चित आय में जो पारंपरिक सूचीबद्ध बाजारों के माध्यम से आसानी से उपलब्ध नहीं हो सकती है।
उन्होंने निजी बाजारों, वैकल्पिक निवेश कोष (एआईएफ), निजी ऋण, विशेष स्थितियों, आरईआईटी और इनविट पर प्रकाश डाला जो निवेशकों को अपने पोर्टफोलियो में विविधता लाने और पारंपरिक परिसंपत्ति वर्गों से परे अवसरों का पता लगाने में मदद कर सकते हैं।
जैन ने कहा, "विकल्प उन साधनों में से एक है जिसके माध्यम से निवेशक अंतर्निहित इक्विटी और निश्चित आय के अवसरों तक पहुंच सकते हैं जो सूचीबद्ध स्थान पर उपलब्ध नहीं हो सकते हैं।"
निजी बाज़ार उभरते व्यवसायों तक पहुंच प्रदान करते हैं
जैन ने कहा कि निजी बाजार उन निवेशकों के लिए विशेष रूप से प्रासंगिक हो सकते हैं जो उन क्षेत्रों और व्यवसायों में निवेश करना चाहते हैं जो अभी भी विकसित हो रहे हैं और जिनका अभी तक सूचीबद्ध बाजारों में पर्याप्त प्रतिनिधित्व नहीं है।
उन्होंने रक्षा, इंजीनियरिंग और कृत्रिम बुद्धिमत्ता (एआई) को उन क्षेत्रों के उदाहरण के रूप में उद्धृत किया जहां उभरती कंपनियां समय के साथ महत्वपूर्ण व्यवसाय बन सकती हैं। उन्होंने कहा कि ऐसे अवसरों में भाग लेने के इच्छुक निवेशकों को निजी बाजारों का पता लगाने की आवश्यकता हो सकती है।
जैन ने कहा, "कुछ कंपनियां जिनमें भविष्य में बड़े व्यवसाय बनने की क्षमता है, वे आज सूचीबद्ध स्थान पर उपलब्ध नहीं हो सकती हैं। यदि निवेशक ऐसे क्षेत्रों में निवेश चाहते हैं, तो निजी बाजार एक महत्वपूर्ण मार्ग बन जाते हैं।"
उन्होंने कहा कि स्टार्टअप और शुरुआती चरण के व्यवसायों में भाग लेने के इच्छुक निवेशकों को सूचीबद्ध बाजार में सीमित अवसर मिल सकते हैं, जिससे विकल्पों पर विचार करना एक महत्वपूर्ण मार्ग बन जाएगा।
जैन के अनुसार, निजी बाजार भी कुछ मामलों में सार्वजनिक बाजारों की तुलना में आकर्षक प्रवेश मूल्यांकन की पेशकश कर सकते हैं, हालांकि निवेशकों को प्रत्येक अवसर का उसके गुणों के आधार पर आकलन करने की आवश्यकता है।
प्रत्यक्ष स्टार्टअप निवेश के लिए एआईएफ को प्राथमिकता क्यों दी जा सकती है
जैन ने कहा कि स्टार्टअप और निजी इक्विटी अवसरों में निवेश चाहने वाले निवेशकों को व्यक्तिगत व्यवसायों में सीधे निवेश करने के बजाय पेशेवर रूप से प्रबंधित फंडों के माध्यम से निवेश के फायदों पर विचार करना चाहिए।
उन्होंने बताया कि फंड मैनेजर व्यवसायों के मूल्यांकन, जोखिमों का आकलन करने और निवेश की संरचना करने के लिए विशेष विशेषज्ञता ला सकते हैं। वे शेयरधारक अधिकारों और निजी-बाज़ार निवेश में शामिल अन्य संविदात्मक विचारों को समझने के लिए भी बेहतर स्थिति में हो सकते हैं।
जैन ने कहा, "अगर कोई निजी इक्विटी या स्टार्टअप में निवेश करना चाहता है, तो एआईएफ रूट के माध्यम से निवेश करना बेहतर हो सकता है क्योंकि फंड मैनेजर की इन अवसरों का मूल्यांकन करने की क्षमता बहुत मजबूत होती है।"
उन्होंने कहा कि व्यवसायों का आकलन करने और उचित रूप से निवेश की संरचना करने की क्षमता निजी बाजारों में विशेष रूप से महत्वपूर्ण हो जाती है, जहां सूचना उपलब्धता, शासन व्यवस्था और निकास अवसर सूचीबद्ध इक्विटी से भिन्न हो सकते हैं।
हालांकि, निवेशकों को सीमित तरलता और लंबे निवेश क्षितिज सहित विकल्पों से जुड़े जोखिमों पर भी विचार करना चाहिए।
निजी ऋण और विशेष परिस्थितियाँ निश्चित आय पोर्टफोलियो का विस्तार कर सकती हैं
इक्विटी से परे, जैन ने निजी ऋण, विशेष स्थितियों, बुनियादी ढांचे के निवेश, आरईआईटी और इनविट को उन निवेशकों के लिए अवसरों के रूप में पहचाना जो अपने निश्चित आय आवंटन में विविधता लाना चाहते हैं।
उन्होंने कहा कि इनमें से कई उपकरण मुख्य रूप से वैकल्पिक निवेश संरचनाओं के माध्यम से उपलब्ध हैं और उन अवसरों तक पहुंच प्रदान कर सकते हैं जो पारंपरिक सूचीबद्ध ऋण बाजार प्रदान नहीं कर सकते हैं।
जैन ने सुझाव दिया कि निवेशक अपनी परिस्थितियों और जोखिम उठाने की क्षमता के आधार पर अपने निश्चित आय पोर्टफोलियो का लगभग 20-30% निजी ऋण में आवंटित करने पर विचार कर सकते हैं। उन्होंने मूल्यांकन के लायक संबंधित अवसर के रूप में विशेष-स्थिति रणनीतियों पर भी प्रकाश डाला।
उन्होंने कहा, "निजी ऋण और विशेष स्थितियां प्रकृति में काफी समान हैं, हालांकि उन्हें अक्सर विभिन्न श्रेणियों के रूप में प्रस्तुत किया जाता है।"
जैन के अनुसार, ये रणनीतियाँ निवेशकों को बढ़ी हुई पैदावार पाने में मदद कर सकती हैं, लेकिन संभावित लाभों को अंतर्निहित उधारकर्ताओं, सौदा संरचनाओं और तरलता बाधाओं से जुड़े जोखिमों के विरुद्ध तौला जाना चाहिए।
उन्होंने आरईआईटी, इनविट और प्री-आरईआईटी या प्री-इनविट अवसरों की ओर भी इशारा किया, क्योंकि ऐसे क्षेत्र निवेशक तलाश सकते हैं। इस तरह के निवेश वाणिज्यिक अचल संपत्ति और बुनियादी ढांचे की संपत्तियों के लिए जोखिम प्रदान कर सकते हैं, संभावित रूप से आय के अवसर प्रदान करते हैं जो पारंपरिक निश्चित आय उपकरणों से भिन्न होते हैं।
जैन ने आगाह किया कि निवेशकों को इन संभावित लाभों के बदले लंबी अवधि तक निवेशित रहना होगा और सीमित तरलता स्वीकार करनी होगी।
वैश्विक विविधीकरण महत्वपूर्ण बना हुआ है, लेकिन मूल्यांकन मायने रखता है
अंतरराष्ट्रीय निवेश पर चर्चा करते हुए, जैन ने कहा कि वैश्विक इक्विटी भारतीय निवेशक के पोर्टफोलियो का एक हिस्सा बन सकती है, हालांकि आवंटन समग्र परिसंपत्ति मिश्रण और प्रचलित बाजार मूल्यांकन पर निर्भर होना चाहिए।
उन्होंने कहा कि जहां भारतीय इक्विटी ने पिछले दो से तीन वर्षों में अपेक्षाकृत कम रिटर्न दिया है, वहीं चर्चा के समय वैश्विक इक्विटी भी महंगी दिखाई दी।
उनकी सिफारिश थी कि विदेशी निवेश को घरेलू बाजार की चिंताओं के स्वचालित समाधान के रूप में मानने से बचें और इसके बजाय उन्हें व्यापक विविधीकरण रणनीति के हिस्से के रूप में देखें।
जैन ने कहा, "आवंटन के नजरिए से, पोर्टफोलियो के इक्विटी हिस्से का लगभग 10-15% वैश्विक इक्विटी में निवेश किया जा सकता है।"
उन्होंने सुझाव दिया कि निवेशक उभरते बाजारों, निष्क्रिय रणनीतियों और सक्रिय रूप से प्रबंधित वैश्विक निवेशों के संयोजन पर विचार कर सकते हैं, बाजार की स्थितियों के अनुसार अपने आवंटन को समायोजित कर सकते हैं।
उन्होंने संकेत दिया कि आवंटन का मूल्यांकन अलग-अलग करने के बजाय निवेशक के समग्र पोर्टफोलियो के संदर्भ में किया जाना चाहिए।
जोखिम रिटर्न और कर बचत से पहले आना चाहिए
अनुशासित पोर्टफोलियो निर्माण के महत्व पर जोर देते हुए, जैन ने कहा कि निवेशक अक्सर जोखिम का पर्याप्त मूल्यांकन किए बिना कर लाभ या अपेक्षित रिटर्न को प्राथमिकता देने की गलती करते हैं।
उन्होंने तर्क दिया कि निर्णय लेने का क्रम शामिल जोखिम को समझने के साथ शुरू होना चाहिए, उसके बाद संभावित रिटर्न और फिर कर निहितार्थ।
जैन ने कहा, "हम हमेशा ग्राहकों से कहते हैं: पहले जोखिम आता है, फिर रिटर्न और फिर टैक्स।" "निवेशक अक्सर इस आदेश को उलट देते हैं, जो उनके लिए उपयुक्त है, उसके आधार पर निवेश चुनते हैं क्योंकि यह जोखिम पर पर्याप्त रूप से विचार किए बिना कर बचत प्रदान करता है।"
जैन की टिप्पणियाँ एक निवेशक के वित्तीय लक्ष्यों, तरलता आवश्यकताओं, जोखिम सहनशीलता और निवेश क्षितिज के संदर्भ में वैकल्पिक निवेश के मूल्यांकन के महत्व को रेखांकित करती हैं।
जबकि विकल्प निजी व्यवसायों, विशेष क्रेडिट रणनीतियों और बुनियादी ढांचे से जुड़े अवसरों तक पहुंच प्रदान कर सकते हैं, वे पारंपरिक संपत्तियों के एक अच्छी तरह से विविध पोर्टफोलियो के विकल्प नहीं हैं।
इन उपकरणों पर विचार करने वाले निवेशकों के लिए, केंद्रीय प्रश्न केवल यह नहीं है कि क्या विकल्प रिटर्न बढ़ा सकते हैं, बल्कि क्या अतिरिक्त जटिलता, तरलता की कमी और जोखिम समग्र पोर्टफोलियो में उनकी भूमिका से उचित हैं।