यदि आप जिस स्टॉक के ठीक होने का इंतजार कर रहे हैं वह कभी ठीक न हो तो क्या होगा? क्या होगा यदि कोई कंपनी जो कभी भारत के बेंचमार्क इंडेक्स में स्थान रखती थी, धीरे-धीरे प्रासंगिकता खो देती है, लोकप्रियता से बाहर हो जाती है और अंततः बाजार से पूरी तरह से गायब हो जाती है? उन निवेशकों के लिए जो सुधार के बाद व्यक्तिगत स्टॉक खरीदने और सुधार की प्रतीक्षा करने में विश्वास करते हैं, यह विचार करने लायक जोखिम है।
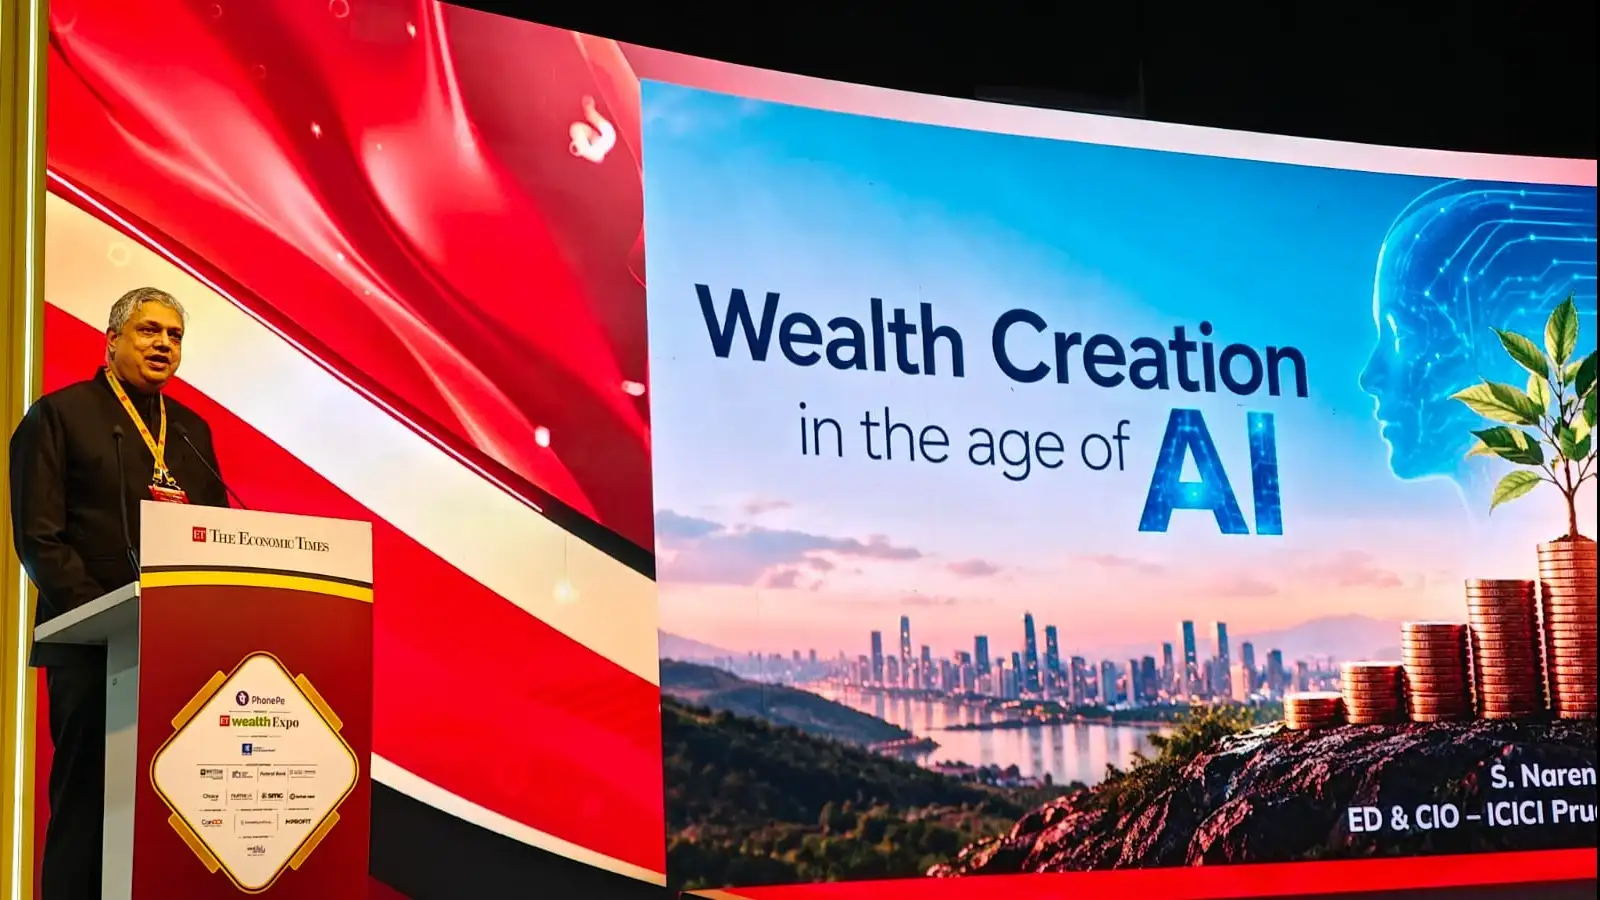
आईसीआईसीआई प्रूडेंशियल म्यूचुअल फंड के मुख्य निवेश अधिकारी एस नरेन ने मुंबई में ईटी वेल्थ एक्सपो में भारतीय शेयर बाजार के इतिहास के एक दिलचस्प अंश का उपयोग करते हुए यह बताया कि क्यों शेयरों में परिसंपत्ति आवंटन परिसंपत्ति वर्गों में धन आवंटित करने की तुलना में काफी जोखिम भरा हो सकता है।
उनका प्रारंभिक बिंदु 1990 में सेंसेक्स की संरचना थी। सूचकांक में एसीसी, किर्लोस्कर, कमिंस, मुकंद, ग्लैक्सो, महिंद्रा एंड महिंद्रा, वोल्टास, इंडियन होटल्स, प्रीमियर ऑटोमोबाइल्स, फ़्यूचूरा पॉलिएस्टर, फिलिप्स, टाटा पावर, हिंदुस्तान मोटर्स और जेनिथ बिड़ला जैसी कंपनियां शामिल थीं।
आज उस सूची को देखकर यह कल्पना करना मुश्किल है कि ये कंपनियां कभी भारत का बेंचमार्क इक्विटी इंडेक्स बनती थीं। फिर भी, यही वह बिंदु है जिस पर नरेन चाहते थे कि निवेशक विचार करें।
1990 के केवल छह सेंसेक्स स्टॉक समय की कसौटी पर खरे उतरे हैं
सेंसेक्स की बदलती संरचना इस बात का स्पष्ट उदाहरण पेश करती है कि शेयर बाजार में दीर्घकालिक विजेताओं की पहचान करना कितना मुश्किल है।
नरेन ने बताया कि 1990 के सेंसेक्स की केवल छह कंपनियां पिछले कुछ वर्षों में बेंचमार्क में बनी हुई हैं: टाटा स्टील, हिंदुस्तान यूनिलीवर, रिलायंस इंडस्ट्रीज, लार्सन एंड टुब्रो, विप्रो और आईटीसी। महिंद्रा एंड महिंद्रा भी एक अवधि तक बाहर रहने के बाद सूचकांक में लौट आई।
इन कंपनियों के अलावा, 1990 सेंसेक्स के शेष 24 घटक अब बेंचमार्क का हिस्सा नहीं हैं।
नरेन के लिए, यही कारण है कि निवेशकों को परिसंपत्ति आवंटन और स्टॉक चयन के बीच अंतर करने की आवश्यकता है। सुधार के बाद किसी परिसंपत्ति वर्ग को धन आवंटित करना इस उम्मीद में किसी व्यक्तिगत स्टॉक को बार-बार खरीदने से मौलिक रूप से अलग है कि यह अंततः ठीक हो जाएगा।
उन्होंने कहा, "शेयरों को बिल्कुल भी पलटने की ज़रूरत नहीं है, और फिर आप आपदा की ओर बढ़ रहे हैं क्योंकि आप नहीं जानते कि कौन सा स्टॉक अच्छा प्रदर्शन करेगा।"
उनका तर्क यह नहीं है कि व्यक्तिगत स्टॉक मजबूत रिटर्न नहीं दे सकते। बल्कि, निवेशकों को यह नहीं मानना चाहिए कि एक पिटा हुआ स्टॉक अंततः अपने पूर्व मूल्य को पुनः प्राप्त कर लेगा। कंपनियाँ अपनी प्रतिस्पर्धी स्थिति खो सकती हैं, बेंचमार्क सूचकांकों से बाहर हो सकती हैं या अस्तित्व समाप्त कर सकती हैं। जोखिम विशेष रूप से अधिक होते हैं जब निवेशक व्यक्तिगत शेयरों के साथ ऐसा व्यवहार करते हैं जैसे कि वे संपूर्ण परिसंपत्ति वर्ग हों।
उनके परिसंपत्ति आवंटन विरोधी दांवों में NASDAQ, अमेरिकी डॉलर और भारतीय मिडकैप शामिल हैं
नरेन ने परिसंपत्ति वर्गों की पहचान करते हुए वर्तमान निवेश परिदृश्य पर भी अपना ढांचा लागू किया, जहां निवेशकों को पिछले प्रदर्शन का पीछा करने के बारे में सतर्क रहना चाहिए।
उन्होंने NASDAQ और अमेरिकी डॉलर को संपत्ति-विरोधी आवंटन के दो प्रमुख उदाहरणों के रूप में पहचाना। दोनों ने मजबूत प्रदर्शन दिया है, जिससे वे लोकप्रिय निवेश विकल्प बन गए हैं।
उन्होंने जापानी येन सहित अन्य मुद्राओं के मुकाबले अमेरिकी डॉलर की निरंतर सराहना की ओर इशारा किया, जिसके मुकाबले यह 80 से 157 तक पहुंच गया था।
उनकी सूची में गोल्ड भी शामिल था, हालांकि एक महत्वपूर्ण योग्यता के साथ। जैसा कि उन्होंने पहले अपनी प्रस्तुति में बताया था, रूस के भंडार को जब्त करने के बाद सोने के प्रति केंद्रीय बैंकों के रुख में बदलाव धातु को ब्याज आकर्षित करने का एक संरचनात्मक कारण देता है। इसलिए, जबकि वह पर्याप्त रैली के बाद सोने को संपत्ति-आवंटन-विरोधी विषय का हिस्सा मानते हैं, फिर भी उन्हें एक छोटा सा आवंटन रखने का मामला दिखता है।
भारतीय मिडकैप और स्मॉलकैप स्टॉक एक अन्य क्षेत्र थे जहां नरेन का मानना है कि निवेशकों को सावधानी बरतने की जरूरत है। 2020 के बाद से इन क्षेत्रों से रिटर्न असाधारण रूप से मजबूत रहा है, जिससे वे निवेशकों के बीच तेजी से लोकप्रिय हो गए हैं।
हालाँकि, वह व्यापक परिसंपत्ति वर्ग और उसके भीतर व्यक्तिगत स्टॉक के बीच अंतर करने में सावधान थे। अभी भी ऐसी मिडकैप और स्मॉलकैप कंपनियां हो सकती हैं जो अच्छा प्रदर्शन करती हैं, लेकिन यह परिसंपत्ति आवंटन के नजरिए से पूरे सेगमेंट को स्वचालित रूप से आकर्षक नहीं बनाती हैं।
तेज गिरावट के बाद व्यक्तिगत स्टॉक खरीदने के आदी निवेशकों के लिए, नरेन का संदेश एक अनुस्मारक है कि कम कीमत वसूली की गारंटी नहीं देती है। एक परिसंपत्ति वर्ग फिर से लाभ प्राप्त कर सकता है, लेकिन एक व्यक्तिगत कंपनी अपनी पूर्व स्थिति में कभी नहीं लौट सकती।