बांड पैदावार बढ़ने, घरेलू तरलता सख्त होने और वैश्विक ब्याज दर अपेक्षाओं में बदलाव के साथ, भारत का निश्चित आय बाजार बढ़ती अनिश्चितता के दौर से गुजर रहा है।
जबकि सावधि जमा पूर्वानुमान प्रदान करते हैं, सरकारी प्रतिभूतियां संप्रभु-समर्थित निवेश विकल्प प्रदान करती हैं और ऋण म्यूचुअल फंड विविधीकरण और बाजार से जुड़े रिटर्न प्रदान करते हैं, सही साधन चुनने के लिए निवेशकों को मुख्य ब्याज दरों से परे देखने की आवश्यकता होती है।
तो, निवेशकों को वर्तमान परिवेश में अपने निश्चित आय पोर्टफोलियो को किस प्रकार रखना चाहिए? क्या यह लंबी अवधि के फंडों के माध्यम से उच्च पैदावार हासिल करने का सही समय है, या क्या निवेशकों को सतर्क रहना चाहिए और छोटी अवधि की रणनीतियों पर टिके रहना चाहिए? और उन्हें डेट म्यूचुअल फंडों से हाल ही में हुई निकासी का क्या मतलब निकालना चाहिए?
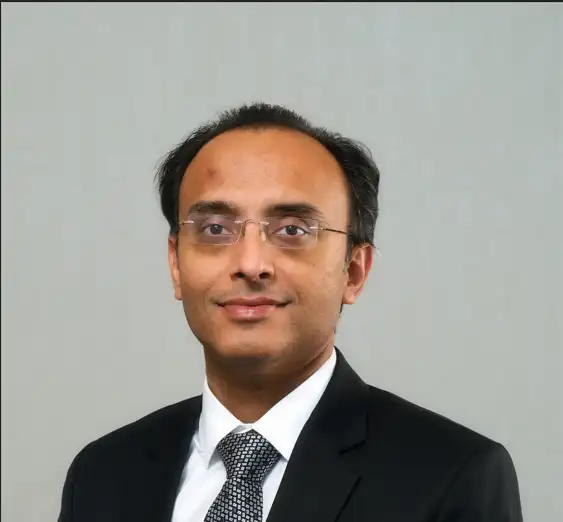
ETMarkets स्मार्ट टॉक के इस संस्करण में, हम सिद्धार्थ चौधरी, हेड - फिक्स्ड इनकम, बजाज एसेट मैनेजमेंट लिमिटेड से बात करते हैं, जो ब्याज दरों, बांड पैदावार और तरलता पर अपना दृष्टिकोण साझा करते हैं, और बताते हैं कि निवेशक रिटर्न, जोखिम और तरलता की जरूरतों को संतुलित करते हुए बदलते निश्चित आय परिदृश्य को कैसे नेविगेट कर सकते हैं। संपादित अंश -
प्र) हमने बांड पैदावार में वृद्धि, तरलता में कमी और आरबीआई की अगली नीति में बदलाव के बारे में उम्मीदें देखी हैं। पिछले कुछ हफ्तों में भारत के निश्चित आय बाजार में बुनियादी तौर पर क्या बदलाव आया है?
ए) कुछ महीने पहले तक, घरेलू मुद्रास्फीति और तरलता बांड बाजार के मुख्य चालक थे। जो बदलाव आया है वह है बाहरी वातावरण का बढ़ता प्रभाव।
वैश्विक पैदावार अधिक है, कच्चा तेल चिंता का विषय बना हुआ है, INR दबाव में है और घरेलू तरलता कड़ी हो गई है। इसलिए, यह अब केवल अगले रेपो-रेट निर्णय के बारे में नहीं है।
बाजार को इस बात पर भी विचार करना होगा कि क्या दरों और तरलता को तेजी से समायोजित करने की जरूरत है और क्या इसे लंबे समय तक बनाए रखने की जरूरत है।
संक्षेप में, बाहरी वातावरण ने अंततः पिछले 3 महीनों में भारतीय निश्चित आय को अधिक सार्थक रूप से प्रभावित करना शुरू कर दिया है।
प्र) आगे देखते हुए, 2027 की पहली तिमाही के दौरान फेड की नीति प्रक्षेपवक्र के लिए आपका आधार मामला क्या है, और कौन से विकास उस दृष्टिकोण में बदलाव को प्रेरित कर सकते हैं?
ए) हमारा आधार मामला यह है कि फेड ने दिसंबर में दरों में 25 आधार अंकों की बढ़ोतरी की और फिर 2027 की पहली तिमाही तक दरें बरकरार रखीं। मुद्रास्फीति अभी भी ऊंची है, जबकि लचीली वृद्धि और रोजगार फेड को प्रतिबंधात्मक रुख बनाए रखने की गुंजाइश देते हैं।
विराम के दौरान भी, मुद्रास्फीति की चिंताओं, राजकोषीय दबाव और भारी ट्रेजरी आपूर्ति के कारण दीर्घकालिक अमेरिकी पैदावार अधिक रह सकती है। एक नए सिरे से ऊर्जा झटका, लगातार मुख्य मुद्रास्फीति या मजबूत वेतन वृद्धि आगे और सख्ती को प्रेरित कर सकती है।
इसके विपरीत, कमजोर रोजगार और मांग के साथ मुद्रास्फीति में एक निर्णायक नरमी, अतिरिक्त वृद्धि की आवश्यकता को कम कर देगी और अंततः नरमी की चर्चा को पुनर्जीवित कर सकती है
Q) क्या अधिक आक्रामक फेड रुपये पर और दबाव डाल सकता है और भारतीय ऋण में विदेशी पोर्टफोलियो प्रवाह, भले ही आरबीआई घरेलू दरों को अपरिवर्तित रखता है?
ए) हाँ, यह हो सकता है।
उच्च अमेरिकी प्रतिफल भारतीय बांडों के सापेक्ष प्रतिफल लाभ को कम कर सकता है। पिछले महीने में यह अंतर थोड़ा बढ़ा है लेकिन यह अभी भी दीर्घकालिक औसत से कम है।
एक मजबूत डॉलर बिना बचाव वाले निवेशकों के लिए मुद्रा हानि का जोखिम बढ़ाता है, जबकि उच्च हेजिंग लागत हेज वाले निवेशकों के लिए रिटर्न को कम कर सकती है। इससे रुपये और भारतीय ऋण में विदेशी प्रवाह दोनों पर दबाव पड़ सकता है।
आरबीआई को फेड के हर कदम का पालन करने की आवश्यकता नहीं है, लेकिन मुद्रास्फीति की उम्मीदों के पुनरुत्थान के अनुरूप भारतीय नीति दरों में समायोजन बाकी है।
लेकिन अगर अमेरिका में पैदावार होती है, डॉलर और कच्चा तेल सभी एक साथ बढ़ते हैं, तो बाहरी दबाव को नजरअंदाज करना कठिन हो जाता है। उस स्थिति में, तरलता प्रबंधन और मुद्रा स्थिरता रेपो दर जितनी ही महत्वपूर्ण हो सकती है।
और पढ़ें: ETMarkets स्मार्ट टॉक| सोना, चाँदी या ताँबा? टाटा एमएफ फंड मैनेजर 50:30:20 कमोडिटी आवंटन का सुझाव देते हैं: तपन पटेल
प्रश्न) निवेशकों को सावधि जमा, सरकारी प्रतिभूतियों और ऋण म्यूचुअल फंड के बीच कैसे चयन करना चाहिए?
ए) ये उत्पाद विभिन्न समस्याओं का समाधान करते हैं। शुरुआती बिंदु यह होना चाहिए कि पैसे की आवश्यकता कब है, कितनी तरलता की आवश्यकता है और निवेशक कितनी अस्थिरता सहन कर सकता है।
एक संस्था की तरह, प्रत्येक व्यक्ति या परिवार की अलग-अलग वित्तीय ज़रूरतें होती हैं, जिनमें तरलता प्रबंधन, विशिष्ट जोखिमों से सुरक्षा और भविष्य की देनदारियों के साथ निवेश का मिलान शामिल है।
उनके पास औपचारिक रूप से घोषित निवेश या परिसंपत्ति-देयता प्रबंधन नीति नहीं हो सकती है, लेकिन बुनियादी सिद्धांत वही रहते हैं: प्रत्येक आवश्यकता के उद्देश्य और समय की पहचान करें और एक उपकरण का चयन करें जो इसके लिए उपयुक्त हो।
एक बैंक सावधि जमा परिपक्वता तक रखे जाने पर अधिक पूर्वानुमान प्रदान करता है, हालांकि निवेशकों को बैंक, समय से पहले निकासी की शर्तों और कर-पश्चात रिटर्न पर विचार करना चाहिए।
एक सरकारी सुरक्षा संप्रभु क्रेडिट गुणवत्ता प्रदान करती है, लेकिन इसकी कीमत में उतार-चढ़ाव हो सकता है, खासकर लंबी परिपक्वता पर।
डेट म्यूचुअल फंड विविधीकरण और तरलता प्रदान करता है, लेकिन इसका रिटर्न बाजार से जुड़ा होता है। इसलिए निवेशकों को इसकी अवधि और क्रेडिट गुणवत्ता दोनों को समझना चाहिए।
अधिकांश निवेशकों के लिए, समझदार उत्तर एक संयोजन है: निकट अवधि या ज्ञात नकदी आवश्यकताओं के लिए तरल या मुद्रा बाजार फंड, और उच्च गुणवत्ता वाले ऋण फंड जहां विविधीकरण और तरलता महत्वपूर्ण हैं।
और पढ़ें: तकनीक से परे: भारत के अगले नवप्रवर्तन-आधारित विजेताओं पर कोटक एमएफ की शिबानी कुरियन
प्रश्न) अगले तीन से छह महीनों में ब्याज दरों और बांड पैदावार के लिए आपका दृष्टिकोण क्या है?
ए) मुझे अगले कुछ महीनों में पैदावार में सीधी गिरावट की उम्मीद नहीं है। कच्चा तेल, रुपया, वैश्विक बांड पैदावार और आरबीआई का तरलता प्रबंधन सभी बाजार को अस्थिर रख सकते हैं।
साथ ही, आज की पैदावार काफी हद तक समायोजित हो गई है और बेहतर आय प्रदान करती है। नीतिगत दरों को गति पकड़नी होगी लेकिन बाज़ारों ने दरों में उल्लेखनीय वृद्धि की है।
वक्र के छोटे और मध्यवर्ती हिस्से निवेशकों को ब्याज दरों पर बड़ी कॉल करने की आवश्यकता के बिना उचित संचय प्रदान करते हैं।
फिलहाल, मैं पैदावार में तेज गिरावट की अपेक्षा पोर्टफोलियो द्वारा अर्जित आय पर अधिक भरोसा करूंगा।
प्रश्न) मौजूदा माहौल में निवेशकों को कौन सी निश्चित आय रणनीति से बचना चाहिए?
ए) निवेशकों को लंबी अवधि में आक्रामक रुख अपनाने से बचना चाहिए क्योंकि पैदावार पहले ही बहुत बढ़ चुकी है।
पैदावार लंबे समय तक ऊंची रह सकती है, और समायोजन लागू होने पर लंबी अवधि के पोर्टफोलियो में काफी अस्थिरता का अनुभव हो सकता है। मैं बदले में एक छोटे से लाभ के लिए छिपा हुआ क्रेडिट जोखिम लेने से भी बचूंगा।
पैदावार में सटीक शीर्ष बताने की कोई आवश्यकता नहीं है। मौजूदा पैदावार पर उपलब्ध आय पर ध्यान केंद्रित करना, क्रेडिट गुणवत्ता बनाए रखना और धीरे-धीरे अवधि जोड़ना बेहतर है।
Q) डेट म्यूचुअल फंड से सितंबर में ₹1.83 लाख करोड़ की निकासी देखी गई। क्या निवेशकों को इसे निश्चित आय में विश्वास की हानि के रूप में समझना चाहिए, या यह काफी हद तक एक अस्थायी तरलता-प्रबंधन घटना थी?
ए) बिल्कुल नहीं। मैं इन बहिर्प्रवाहों की व्याख्या निश्चित आय में विश्वास की हानि के रूप में नहीं करूँगा। वास्तव में, कोई यह तर्क दे सकता है कि कई निवेशक परिसंपत्ति वर्ग में कम निवेश करते हैं।
पिछले तीन वर्षों में परिसंपत्ति बाजारों में अस्थिरता ने जोखिम-समायोजित आधार पर रिटर्न का मूल्यांकन करने के महत्व को मजबूत किया है। एक निवेशक की तरलता आवश्यकताओं और भविष्य की देनदारियों के साथ संरेखित एक अच्छी तरह से निर्मित निश्चित आय आवंटन, समग्र पोर्टफोलियो स्तर पर अस्थिरता को कम कर सकता है।
इसलिए निवेशकों को अपने पोर्टफोलियो में निश्चित आय की रणनीतिक भूमिका का पुनर्मूल्यांकन करना चाहिए, खासकर हाल के वर्षों के सबक के आलोक में।
शीर्षक संख्या नाटकीय लगती है, लेकिन अधिकांश मोचन तरल और मुद्रा-बाज़ार निधियों से आए। ये राजकोष-प्रबंधन श्रेणियां हैं जिनका उपयोग कंपनियों और संस्थानों द्वारा बड़े पैमाने पर किया जाता है। सितंबर तिमाही-अंत और अग्रिम-कर महीना भी था।
इसलिए, मैं इसे मुख्य रूप से संस्थागत नकदी के आंदोलन के रूप में पढ़ूंगा न कि निवेशकों का परिसंपत्ति वर्ग के रूप में निश्चित आय में विश्वास खोना। अक्टूबर में एक अच्छी रकम वापस आ जाएगी और जैसे-जैसे दर ऊपर की ओर समायोजित होगी।
प्रश्न) क्या निवेशकों को मौजूदा माहौल में छोटी अवधि और मनी-मार्केट फंड का पक्ष लेना चाहिए, या क्या पैदावार में वृद्धि धीरे-धीरे लंबी अवधि के फंड में लॉक होने का अवसर पैदा करती है?
ए) निवेशकों को वक्र के एक छोर को चुनने और दूसरे को छोड़ने की आवश्यकता नहीं है।
निकट अवधि की आवश्यकताओं वाले लोगों को बड़े पैमाने पर मुद्रा-बाज़ार और अल्पकालिक रणनीतियों में बने रहना चाहिए।
वास्तव में लंबे क्षितिज वाले निवेशक, और कुछ अंतरिम अस्थिरता को सहन करने की क्षमता, एक साथ के बजाय चरणों में उच्च-गुणवत्ता की अवधि जोड़ना शुरू कर सकते हैं।
एक समझदारी भरा दृष्टिकोण यह है कि पोर्टफोलियो का एक सार्थक हिस्सा छोटे सिरे पर रखा जाए और धीरे-धीरे अवधि बढ़ाई जाए क्योंकि पैदावार बेहतर मूल्य प्रदान करती है। लंबी अवधि की पैदावार अधिक दिलचस्प होती जा रही है, लेकिन मैं अभी तक यह घोषणा नहीं करूंगा कि पैदावार में शिखर हमारे पीछे है।
(अस्वीकरण: विशेषज्ञों द्वारा दी गई सिफारिशें, सुझाव, विचार और राय उनके अपने हैं। ये इकोनॉमिक टाइम्स के विचारों का प्रतिनिधित्व नहीं करते हैं)