भारत का बांड बाजार अधिक चुनौतीपूर्ण चरण में प्रवेश कर रहा है क्योंकि वैश्विक पैदावार ऊंची बनी हुई है, मुद्रास्फीति का दबाव बढ़ रहा है और आरबीआई नीति को और सख्त करने की उम्मीदें चर्चा में लौट आई हैं।
10-वर्षीय सरकारी बांड उपज 7% से ऊपर बढ़ने के साथ, निवेशकों को एक बार फिर एक महत्वपूर्ण प्रश्न का सामना करना पड़ रहा है: क्या यह आकर्षक उपज को लॉक करने का अवसर है, या दरें यहां से और भी अधिक बढ़ सकती हैं?
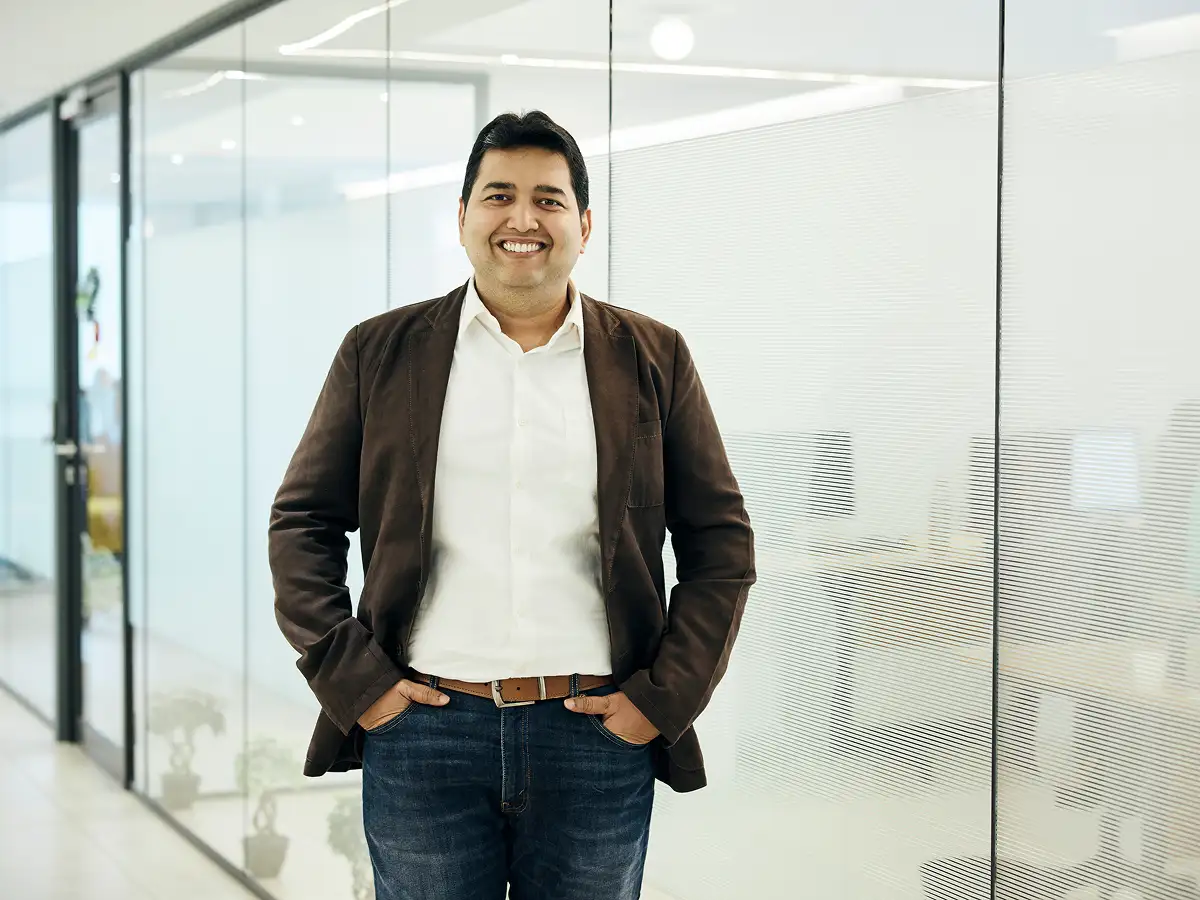
ETMarkets स्मार्ट टॉक के इस संस्करण में, जिराफ के सह-संस्थापक, विनीत अग्रवाल कहते हैं कि वर्तमान माहौल पैदावार में सटीक शिखर की भविष्यवाणी करने की कोशिश करने के बारे में कम है और धीरे-धीरे निश्चित-आय जोखिम के निर्माण के बारे में अधिक है।
वह चर्चा करते हैं कि निवेशकों को यूएस फेड, मुद्रास्फीति और रुपये के प्रतिस्पर्धी दबावों से कैसे निपटना चाहिए, क्यों 7%+ जी-सेक पैदावार मध्यम से दीर्घकालिक निवेशकों के लिए अवसर प्रदान कर सकती है, और कैसे परिपक्वताओं के बीच एक क्रमबद्ध दृष्टिकोण निकट अवधि की अस्थिरता को प्रबंधित करने में मदद कर सकता है। संपादित अंश -
प्रश्न) यूएस फेड के दर-वृद्धि चक्र में वापस आने और भारतीय 10-वर्षीय उपज लगभग 7% के साथ, निवेशकों को अभी भारत में निश्चित आय के अवसर पर कैसे पुनर्विचार करना चाहिए?
ए) निवेशकों को अपनी निश्चित-आय रणनीति पर पुनर्विचार करने की उतनी आवश्यकता नहीं है, जितनी मौजूदा स्तरों पर पैदावार को लॉक करने के अवसर का पुनर्मूल्यांकन करने की है।
यूएस फेड द्वारा दरों में 25 बीपीएस की बढ़ोतरी और इस साल एक और बढ़ोतरी की संभावना के संकेत के साथ, वैश्विक निश्चित आय बाजार उच्च दर के माहौल में समायोजित हो रहे हैं।
लगभग 5% की यूएस 10-वर्षीय उपज भी ऋण के सापेक्ष आकर्षण में सुधार करती है, खासकर वैश्विक निवेशकों के लिए।
भारत के लिए, इसके परिणामस्वरूप विदेशी ऋण प्रवाह पर कुछ निकट अवधि का दबाव हो सकता है, विशेष रूप से भारत-अमेरिका 10-वर्षीय संप्रभु उपज लगभग 200 बीपीएस पर फैल सकती है।
हालांकि, हाल के सप्ताहों में भारतीय सरकारी प्रतिभूतियों की पैदावार पहले ही तेजी से बढ़ी है, जो इन उम्मीदों के एक महत्वपूर्ण हिस्से को दर्शाती है।
घरेलू निवेशकों के लिए, मौजूदा माहौल दरों पर दिशा-निर्देश देने के बारे में कम है और धीरे-धीरे निश्चित आय एक्सपोज़र बनाने और परिपक्वता अवधि में दरों को लॉक करने के लिए बढ़ी हुई पैदावार का उपयोग करने के बारे में अधिक है।
प्रश्न) आरबीआई ने पहले ही महत्वपूर्ण दर में कटौती कर दी है, जबकि मुद्रास्फीति बढ़ रही है। क्या आपको लगता है कि भारतीय बांड रैली का आसान हिस्सा हमारे पीछे है, या बांड पैदावार अभी भी यहां से कम हो सकती है?
ए) बांड बाजार स्पष्ट रूप से अधिक संतुलित चरण में प्रवेश कर चुका है। मुद्रास्फीति ऊंची हो गई है, और नवीनतम सीपीआई प्रिंट के साथ सख्त नीति की उम्मीदों को मजबूत करने के साथ, आरबीआई दर में बढ़ोतरी की संभावना चर्चा में लौट आई है।
हालाँकि, इस बदलाव का एक सार्थक हिस्सा पहले से ही बांड बाजार में परिलक्षित होता दिख रहा है। हाल के सप्ताहों में तेज वृद्धि के बाद 10-वर्षीय जी-सेक उपज 7% से ऊपर चली गई है, जिससे पता चलता है कि निवेशकों ने पहले ही कुछ हद तक नीति में सख्ती की कीमत चुका दी है।
व्यापक संदर्भ भी महत्वपूर्ण है। हाल के अधिकांश मुद्रास्फीति दबाव उच्च ऊर्जा कीमतों और भू-राजनीतिक तनाव से जुड़े हुए हैं।
यदि ऊर्जा आपूर्ति मार्ग सामान्य हो जाते हैं और कच्चे तेल की कीमतें कम हो जाती हैं, तो मुद्रास्फीति का दबाव अपेक्षाकृत तेज़ी से कम हो सकता है। इसलिए, जबकि निकट अवधि में अस्थिरता बनी रह सकती है, पैदावार में मध्यम अवधि की स्थिरता संभव है।
निवेशकों के लिए, मौजूदा माहौल को दर चक्र पर पूर्ण स्पष्टता की प्रतीक्षा करने के बजाय प्रचलित पैदावार को लॉक करने के अवसर के रूप में देखा जा सकता है।
और पढ़ें: ETMarkets स्मार्ट टॉक | स्पेसएक्स से एंथ्रोपिक तक: सुभो मौलिक ने भारतीय निवेशकों के लिए चरण-दर-चरण मार्गदर्शिका तैयार की है
प्र) आज भारतीय बॉन्ड में निवेश करने के इच्छुक खुदरा निवेशकों को इस माहौल में सरकारी प्रतिभूतियों, उच्च गुणवत्ता वाले कॉर्पोरेट बॉन्ड, लक्ष्य-परिपक्वता फंड और छोटी अवधि के फंड के बीच कैसे चयन करना चाहिए?
ए) विकल्प को अल्पकालिक दर अपेक्षाओं के बजाय निवेश क्षितिज, तरलता की जरूरतों और जोखिम की भूख से प्रेरित होना चाहिए।
सरकारी प्रतिभूतियां संप्रभु क्रेडिट गुणवत्ता को प्राथमिकता देने वाले निवेशकों के लिए उपयुक्त हैं, जबकि उच्च गुणवत्ता वाले कॉर्पोरेट बांड मापा क्रेडिट जोखिम लेने के इच्छुक लोगों के लिए अतिरिक्त उपज प्रसार की पेशकश कर सकते हैं।
हाल के सप्ताहों में जी-सेक की पैदावार में बढ़ोतरी के साथ, निवेशकों के पास पूरे वक्र में अधिक आकर्षक दरों को लॉक करने का अवसर है।
एक क्रमबद्ध दृष्टिकोण इस वातावरण में विशेष रूप से अच्छा काम कर सकता है। पैदावार में चरम समय की कोशिश करने के बजाय, निवेशक परिपक्वता और निवेश तिथियों में आवंटन फैला सकते हैं, जिससे निकट अवधि में पैदावार अधिक होने पर लचीलापन बनाए रखते हुए उन्हें वर्तमान दरों पर कब्जा करने की अनुमति मिलती है।
प्रश्न) आज बांड बाजार में प्रवेश करने वाले निवेशक के लिए, क्या सरकारी प्रतिभूतियों पर 7%+ उपज एक आकर्षक प्रवेश बिंदु प्रदान करती है, या क्या उपज और भी अधिक बढ़ने का जोखिम है?
ए) सरकारी प्रतिभूतियों पर 7%+ उपज मध्यम से दीर्घकालिक निवेश क्षितिज वाले निवेशकों के लिए आकर्षक है, विशेष रूप से वे जो अल्पकालिक मूल्य आंदोलनों के व्यापार के बजाय संप्रभु उपज को लॉक करना चाहते हैं।
यदि मुद्रास्फीति ऊंची बनी रहती है या आरबीआई नीति को और सख्त करता है तो पैदावार अभी भी बढ़ सकती है। हालाँकि, पिछले कुछ हफ्तों में जी-सेक पैदावार में तेज वृद्धि से पता चलता है कि इस जोखिम का अधिकांश हिस्सा पहले से ही बाजार में मौजूद है।
निवेशकों के लिए, अल्पकालिक मार्क-टू-मार्केट अस्थिरता और बांड धारण करने से परिपक्वता तक रिटर्न के बीच अंतर महत्वपूर्ण है। उच्च पैदावार निकट अवधि में कीमत में अस्थिरता पैदा कर सकती है, लेकिन वे आज बाजार में प्रवेश करने वाले निवेशकों के लिए उपलब्ध आय में भी सुधार करती है।
पैदावार में सटीक शिखर की पहचान करने का प्रयास करने के बजाय, एक चरणबद्ध दृष्टिकोण निवेशकों को मौजूदा दरों को लॉक करने की अनुमति दे सकता है, जबकि पैदावार बढ़ने पर आगे तैनात करने की क्षमता बनाए रख सकता है।
और पढ़ें: ETMarkets स्मार्ट टॉक | एंथ्रोपिक से स्पेसएक्स तक: एआई वैल्यूएशन, आईपीओ प्रचार और निवेशक जोखिमों पर मेहुल वोरा
प्रश्न) भारतीय बांड निवेशकों के लिए, आज बड़ा जोखिम क्या है: बढ़ती मुद्रास्फीति, उच्च अमेरिकी पैदावार, या कमजोर रुपया?
ए) मुद्रास्फीति घरेलू बांड बाजारों के लिए सबसे महत्वपूर्ण चर बनी हुई है क्योंकि इसका आरबीआई नीति और ब्याज दरों की दिशा पर सबसे सीधा असर पड़ता है।
उच्च अमेरिकी पैदावार और कमजोर रुपया भी प्रासंगिक है, लेकिन बड़े पैमाने पर पूंजी प्रवाह और आयातित मुद्रास्फीति पर उनके प्रभाव के कारण।
यूएस ट्रेजरी यील्ड 5% के करीब और भारत-अमेरिका सॉवरेन यील्ड लगभग 200 बीपीएस पर फैलने के साथ, भारतीय ऋण में सापेक्ष रिटर्न का पुनर्मूल्यांकन करने वाले वैश्विक निवेशकों द्वारा कुछ निकट अवधि का दबाव देखा जा सकता है।
हालाँकि, ये जोखिम वर्तमान ऊर्जा और भू-राजनीतिक वातावरण से निकटता से जुड़े हुए हैं। कच्चे तेल की ऊंची कीमतें मुद्रास्फीति और मुद्रा दबाव को बढ़ा सकती हैं, जबकि भू-राजनीतिक तनाव में किसी भी तरह की कमी या ऊर्जा आपूर्ति मार्गों की बहाली इनमें से कुछ दबावों को अपेक्षाकृत तेज़ी से उलट सकती है।
इसलिए तात्कालिक वातावरण अस्थिर रह सकता है, लेकिन यदि ऊर्जा बाजार स्थिर हो जाता है, तो मध्यम अवधि में मुद्रास्फीति, रुपया और घरेलू बांड पैदावार का दृष्टिकोण भी अधिक सहायक हो सकता है।
(अस्वीकरण: विशेषज्ञों द्वारा दी गई सिफारिशें, सुझाव, विचार और राय उनके अपने हैं। ये इकोनॉमिक टाइम्स के विचारों का प्रतिनिधित्व नहीं करते हैं)