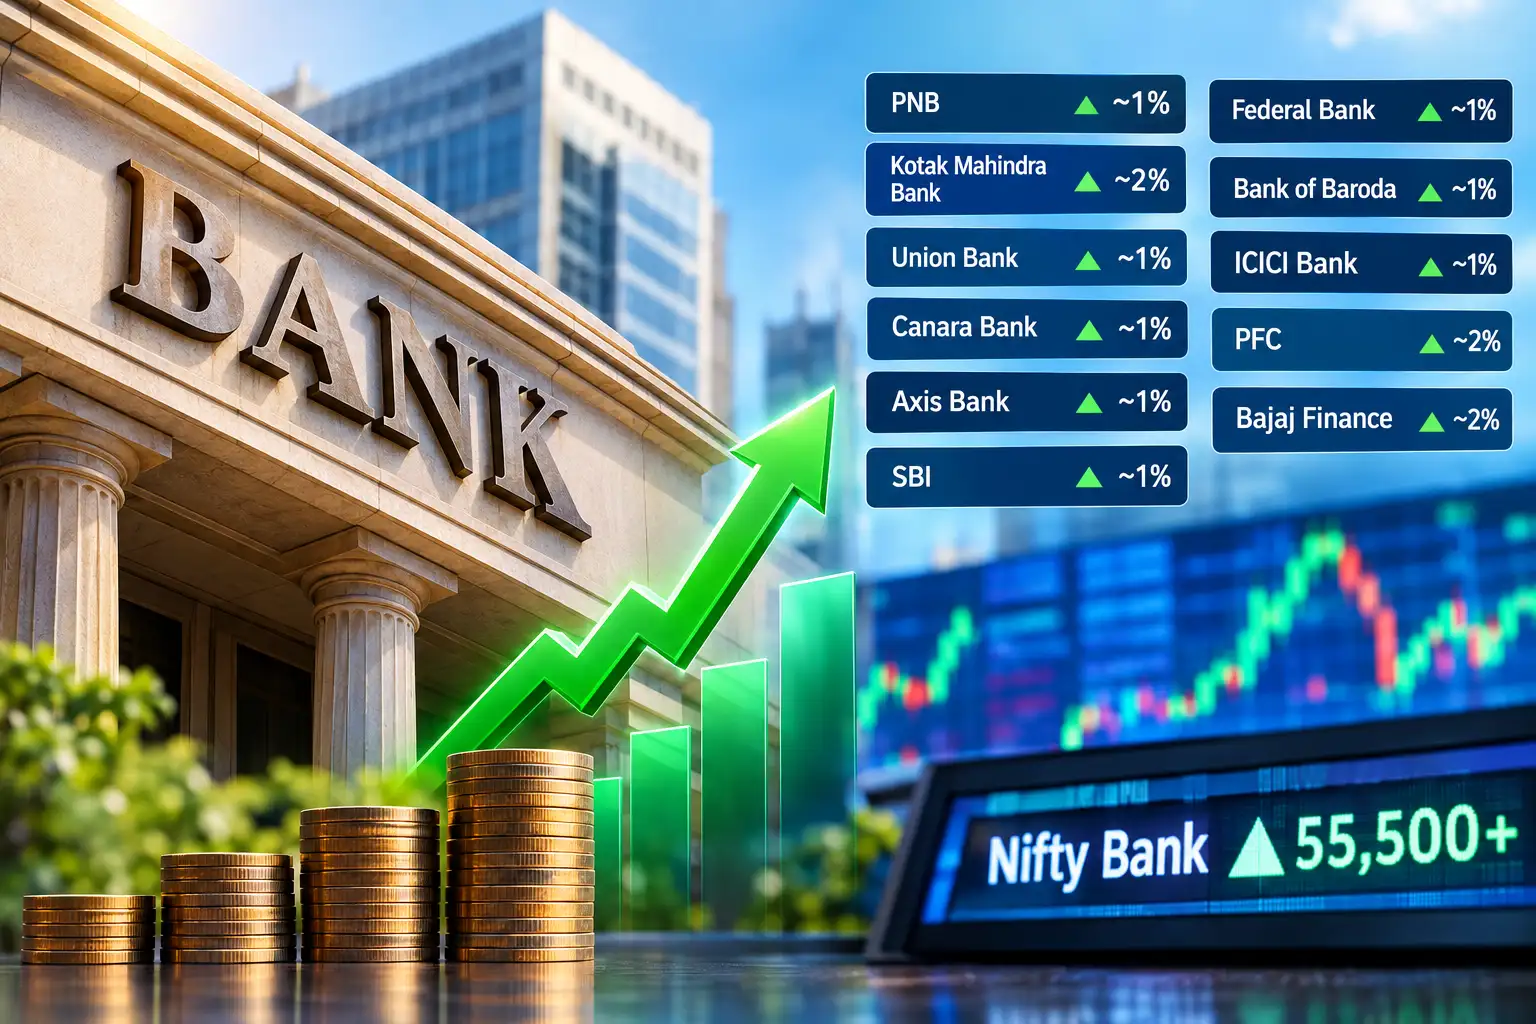
जेफ़रीज़ के अनुसार, भारतीय बैंक भारतीय रिज़र्व बैंक की नवीनतम दर वृद्धि को आय में वृद्धि में बदल सकते हैं, जिसमें बड़े निजी ऋणदाता और राज्य-संचालित बैंक गैर-बैंक ऋणदाताओं की तुलना में बेहतर स्थिति में हैं। ब्रोकरेज ने कहा कि आरबीआई की रेपो दर में 25 आधार अंकों की बढ़ोतरी कर 5.5% करना उम्मीदों के अनुरूप था, लेकिन नीतिगत रुख में "कैलिब्रेटेड सख्ती" की ओर बदलाव वित्तीय शेयरों के लिए बड़ा संकेत था। लार्ज-कैप बैंकों में जेफ़रीज़ के पसंदीदा नाम आईसीआईसीआई बैंक, एसबीआई और एक्सिस बैंक हैं।
इस बदलाव ने जेफ़रीज़ की दर-वृद्धि की उम्मीद को पहले के 50 आधार अंकों से बढ़ाकर 75-100 आधार अंक कर दिया है। इसमें कहा गया है कि यह बड़े निजी बैंकों, पीएसयू बैंकों और हाउसिंग फाइनेंस कंपनियों की कमाई के लिए एक सकारात्मक उत्प्रेरक बन सकता है, जबकि छोटे निजी बैंकों, एनबीएफसी और जीवन बीमाकर्ताओं के लिए हल्का जोखिम पैदा कर सकता है।
यह रिपोर्ट ऐसे समय में आई है जब भारतीय इक्विटी विदेशी बिक्री, उच्च कच्चे तेल की कीमतों, कमजोर रुपये और ऊंचे अमेरिकी बांड पैदावार के दबाव में हैं। बैंक व्यापक बाजार सुधार से बच नहीं पाए हैं, लेकिन जेफ़रीज़ का मानना है कि दरों में बढ़ोतरी उन उधारदाताओं के लिए कमाई की बहस को बदल सकती है जिनकी ऋण पुस्तिकाएं तेजी से पुनर्मूल्यांकन करती हैं।
मुख्य कारण बैंक ऋण देने की संरचना है। बड़े निजी बैंकों के पास बाहरी बेंचमार्क-लिंक्ड ऋणों की हिस्सेदारी अधिक होती है, जो आमतौर पर नीतिगत दरों में बदलाव होने पर एक से तीन महीने के भीतर पुनर्मूल्यांकन करते हैं। जेफ़रीज़ ने कहा कि ऐसे ऋणों की अधिक हिस्सेदारी और प्रबंधनीय ऋण-जमा अनुपात वाले बैंकों को अगले तीन से छह महीनों में कमाई में लाभ देखने को मिल सकता है।
सबसे अधिक लाभ किसे हुआ
बाहरी बेंचमार्क-लिंक्ड ऋण और प्रबंधनीय ऋण-जमा अनुपात में उनकी उच्च हिस्सेदारी के कारण जेफ़रीज़ आईसीआईसीआई बैंक और कोटक महिंद्रा बैंक को उच्च लाभार्थियों में से एक मानते हैं। ऐसे ऋणों में कम हिस्सेदारी होने के बावजूद, पीएसयू बैंकों को भी लाभ हो सकता है, क्योंकि वे परिसंपत्तियों पर कम रिटर्न से शुरू करते हैं और वेतन वार्ता लागत और अपेक्षित क्रेडिट हानि संक्रमण दबावों को अवशोषित करने के लिए उच्च मार्जिन का उपयोग कर सकते हैं।
एचडीएफसी बैंक और एक्सिस बैंक को मध्य श्रेणी के लाभार्थियों के रूप में देखा जाता है। दोनों के पास बाहरी बेंचमार्क-लिंक्ड ऋणों की अधिक हिस्सेदारी है, लेकिन लाभ को उच्च ऋण-जमा अनुपात या थोक जमा की उच्च हिस्सेदारी द्वारा नियंत्रित किया जा सकता है।
कुछ उधारदाताओं के लिए संवेदनशीलता सार्थक है। जेफ़रीज़ का अनुमान है कि यदि दरों में 75 आधार अंकों की बढ़ोतरी का असर पैदावार पर पड़ता है और बैंक 15% लाभ बरकरार रखते हैं, तो इससे FY28 की कमाई बढ़ सकती है। इसका विश्लेषण पीएनबी, एसबीआई और एक्सिस बैंक के लिए उच्च कमाई संवेदनशीलता दिखाता है, पीएनबी 6%, एसबीआई 4% और एक्सिस 3% पर है।
जेफ़रीज़ को अब उम्मीद है कि चक्र दूसरी दिशा में बदल जाएगा, बैंक संभावित रूप से FY28 में मार्जिन विस्तार की रिपोर्ट कर रहे हैं।
एनबीएफसी को विभाजित परिणाम का सामना करना पड़ता है
एनबीएफसी के लिए दर-वृद्धि चक्र कम सीधा हो सकता है। छोटे निजी बैंकों और एनबीएफसी के पास अधिक निश्चित दर या आंतरिक रूप से बेंचमार्क किए गए ऋण होते हैं, जिनका पुनर्मूल्यांकन इतनी जल्दी नहीं होता है। यह उन्हें उच्च नीति दरों का कम प्रत्यक्ष लाभार्थी बनाता है।
एनबीएफसी के भीतर, जेफरीज एलआईसी हाउसिंग फाइनेंस और बजाज हाउसिंग फाइनेंस जैसी प्रमुख हाउसिंग फाइनेंस कंपनियों के साथ-साथ आदित्य बिड़ला कैपिटल जैसी चुनिंदा विविध एनबीएफसी को संभावित लाभार्थियों के रूप में देखती है क्योंकि उनकी फ्लोटिंग-रेट संपत्ति फ्लोटिंग देनदारियों से अधिक है। लेकिन महिंद्रा एंड महिंद्रा फाइनेंशियल सर्विसेज और एसबीआई कार्ड्स जैसे ऋणदाता दरों में बढ़ोतरी के प्रति अधिक संवेदनशील हैं।
रिपोर्ट का एनबीएफसी विश्लेषण बैलेंस-शीट संवेदनशीलता में भारी अंतर दिखाता है। एलआईसी हाउसिंग फाइनेंस, पीएनबी हाउसिंग फाइनेंस, कैन फिन होम्स और बजाज हाउसिंग फाइनेंस के पास उच्च फ्लोटिंग-रेट लोन बुक हैं, जबकि एसबीआई कार्ड्स के पास लगभग कोई फ्लोटिंग लोन नहीं है, जो बढ़ती दर के माहौल में इसे और अधिक असुरक्षित बनाता है।
यदि दरों में बढ़ोतरी से उपज वक्र समतल हो जाता है तो जीवन बीमाकर्ताओं को भी कुछ दबाव का सामना करना पड़ सकता है। जेफ़रीज़ ने कहा कि कड़ी तरलता अल्पकालिक दरों को बढ़ा सकती है और वक्र को कम तीव्र बना सकती है, जो जीवन बीमाकर्ताओं के लिए थोड़ा नकारात्मक हो सकता है।
बैंक सापेक्ष अपील फिर से हासिल कर सकते हैं
जेफरीज ने कहा कि कमाई में सुधार से भारतीय बैंकों को बेहतर प्रदर्शन करने में मदद मिल सकती है, खासकर एनबीएफसी के खिलाफ। इसमें यह भी कहा गया है कि भारतीय बैंकों ने पिछले दो वर्षों में वैश्विक बैंकों की तुलना में 55 प्रतिशत अंक कम प्रदर्शन किया है, जबकि वैश्विक बैंकों को बेहतर विकास और मार्जिन रुझानों से लाभ हुआ है।
यदि कमाई के रुझान में सुधार होता है तो सापेक्ष प्रदर्शन अंतर कम होना शुरू हो सकता है। जेफ़रीज़ द्वारा उद्धृत आम सहमति के अनुमान से पता चलता है कि भारतीय वित्तीय वित्तीय वर्ष 2028/CY27 में वैश्विक वित्तीय स्थिति की तुलना में अधिक मजबूत आय वृद्धि प्रदान कर रही है, भारतीय वित्तीय स्थिति वैश्विक वित्तीय स्थिति के 7% के मुकाबले 14% बढ़ने की उम्मीद है।
अपने बड़े बैंक चयनों में, जेफ़रीज़ ने आईसीआईसीआई बैंक को 1,750 रुपये के लक्ष्य मूल्य के साथ खरीदने की रेटिंग दी है, जो 31% की बढ़त दर्शाता है। इसमें एक्सिस बैंक पर 1,700 रुपये के लक्ष्य के साथ खरीदारी की सलाह दी गई है, जिसका मतलब 39% बढ़त है, और एसबीआई पर 1,320 रुपये के लक्ष्य पर खरीदारी की सलाह है, जो 38 फीसदी तेजी का संकेत देती है।
आह्वान स्पष्ट है: बढ़ती दर के चक्र में, तेज़ ऋण पुनर्मूल्यांकन, नियंत्रित फंडिंग दबाव और बेहतर कमाई संवेदनशीलता वाले बैंक फिर से पक्ष में आ सकते हैं। जेफ़रीज़ के लिए, यह बैंकों को एनबीएफसी से बेहतर दांव बनाता है।
प्रकटीकरण: यह लेख पोदिशेट्टी आकाश द्वारा लिखा गया है, जो सेबी-पंजीकृत शोध विश्लेषक या निवेश सलाहकार नहीं हैं। पोदिशेट्टी आकाश और उनके 'रिश्तेदार' (जैसा कि कंपनी अधिनियम, 2013 की धारा 2(77) के तहत परिभाषित है) का प्रकाशन की तारीख तक इस लेख में उल्लिखित कंपनियों में कोई वित्तीय हित नहीं है। इस लेख में उल्लिखित विचार/सिफारिशें, जहां भी लागू हों, संबंधित सेबी-पंजीकृत अनुसंधान विश्लेषक/ब्रोकरेज के हैं और उचित श्रेय के साथ पुन: प्रस्तुत/रिपोर्ट किए गए हैं। उन्हें द इकोनॉमिक टाइम्स डिजिटल या पत्रकार के विचार या अनुशंसा के रूप में नहीं समझा जाना चाहिए। पाठकों को सलाह दी जाती है कि वे मूल शोध रिपोर्ट पर विचार करें और अपने मूल्यांकन के आधार पर अपने निवेश निर्णय लें। यहां दलाली का खुलासा.