अमेरिकी फेडरल रिजर्व की नवीनतम दर वृद्धि का बाजार को काफी हद तक अनुमान था, लेकिन भारत के लिए इसका प्रभाव अधिक महत्वपूर्ण हो सकता है। भारत-अमेरिका 10-वर्षीय बांड उपज अंतर कई दशकों के निचले स्तर के करीब होने के साथ, फेड की सख्त नीति रुख आक्रामक सहजता को आगे बढ़ाने के लिए भारतीय रिजर्व बैंक की गुंजाइश को कम कर रहा है।
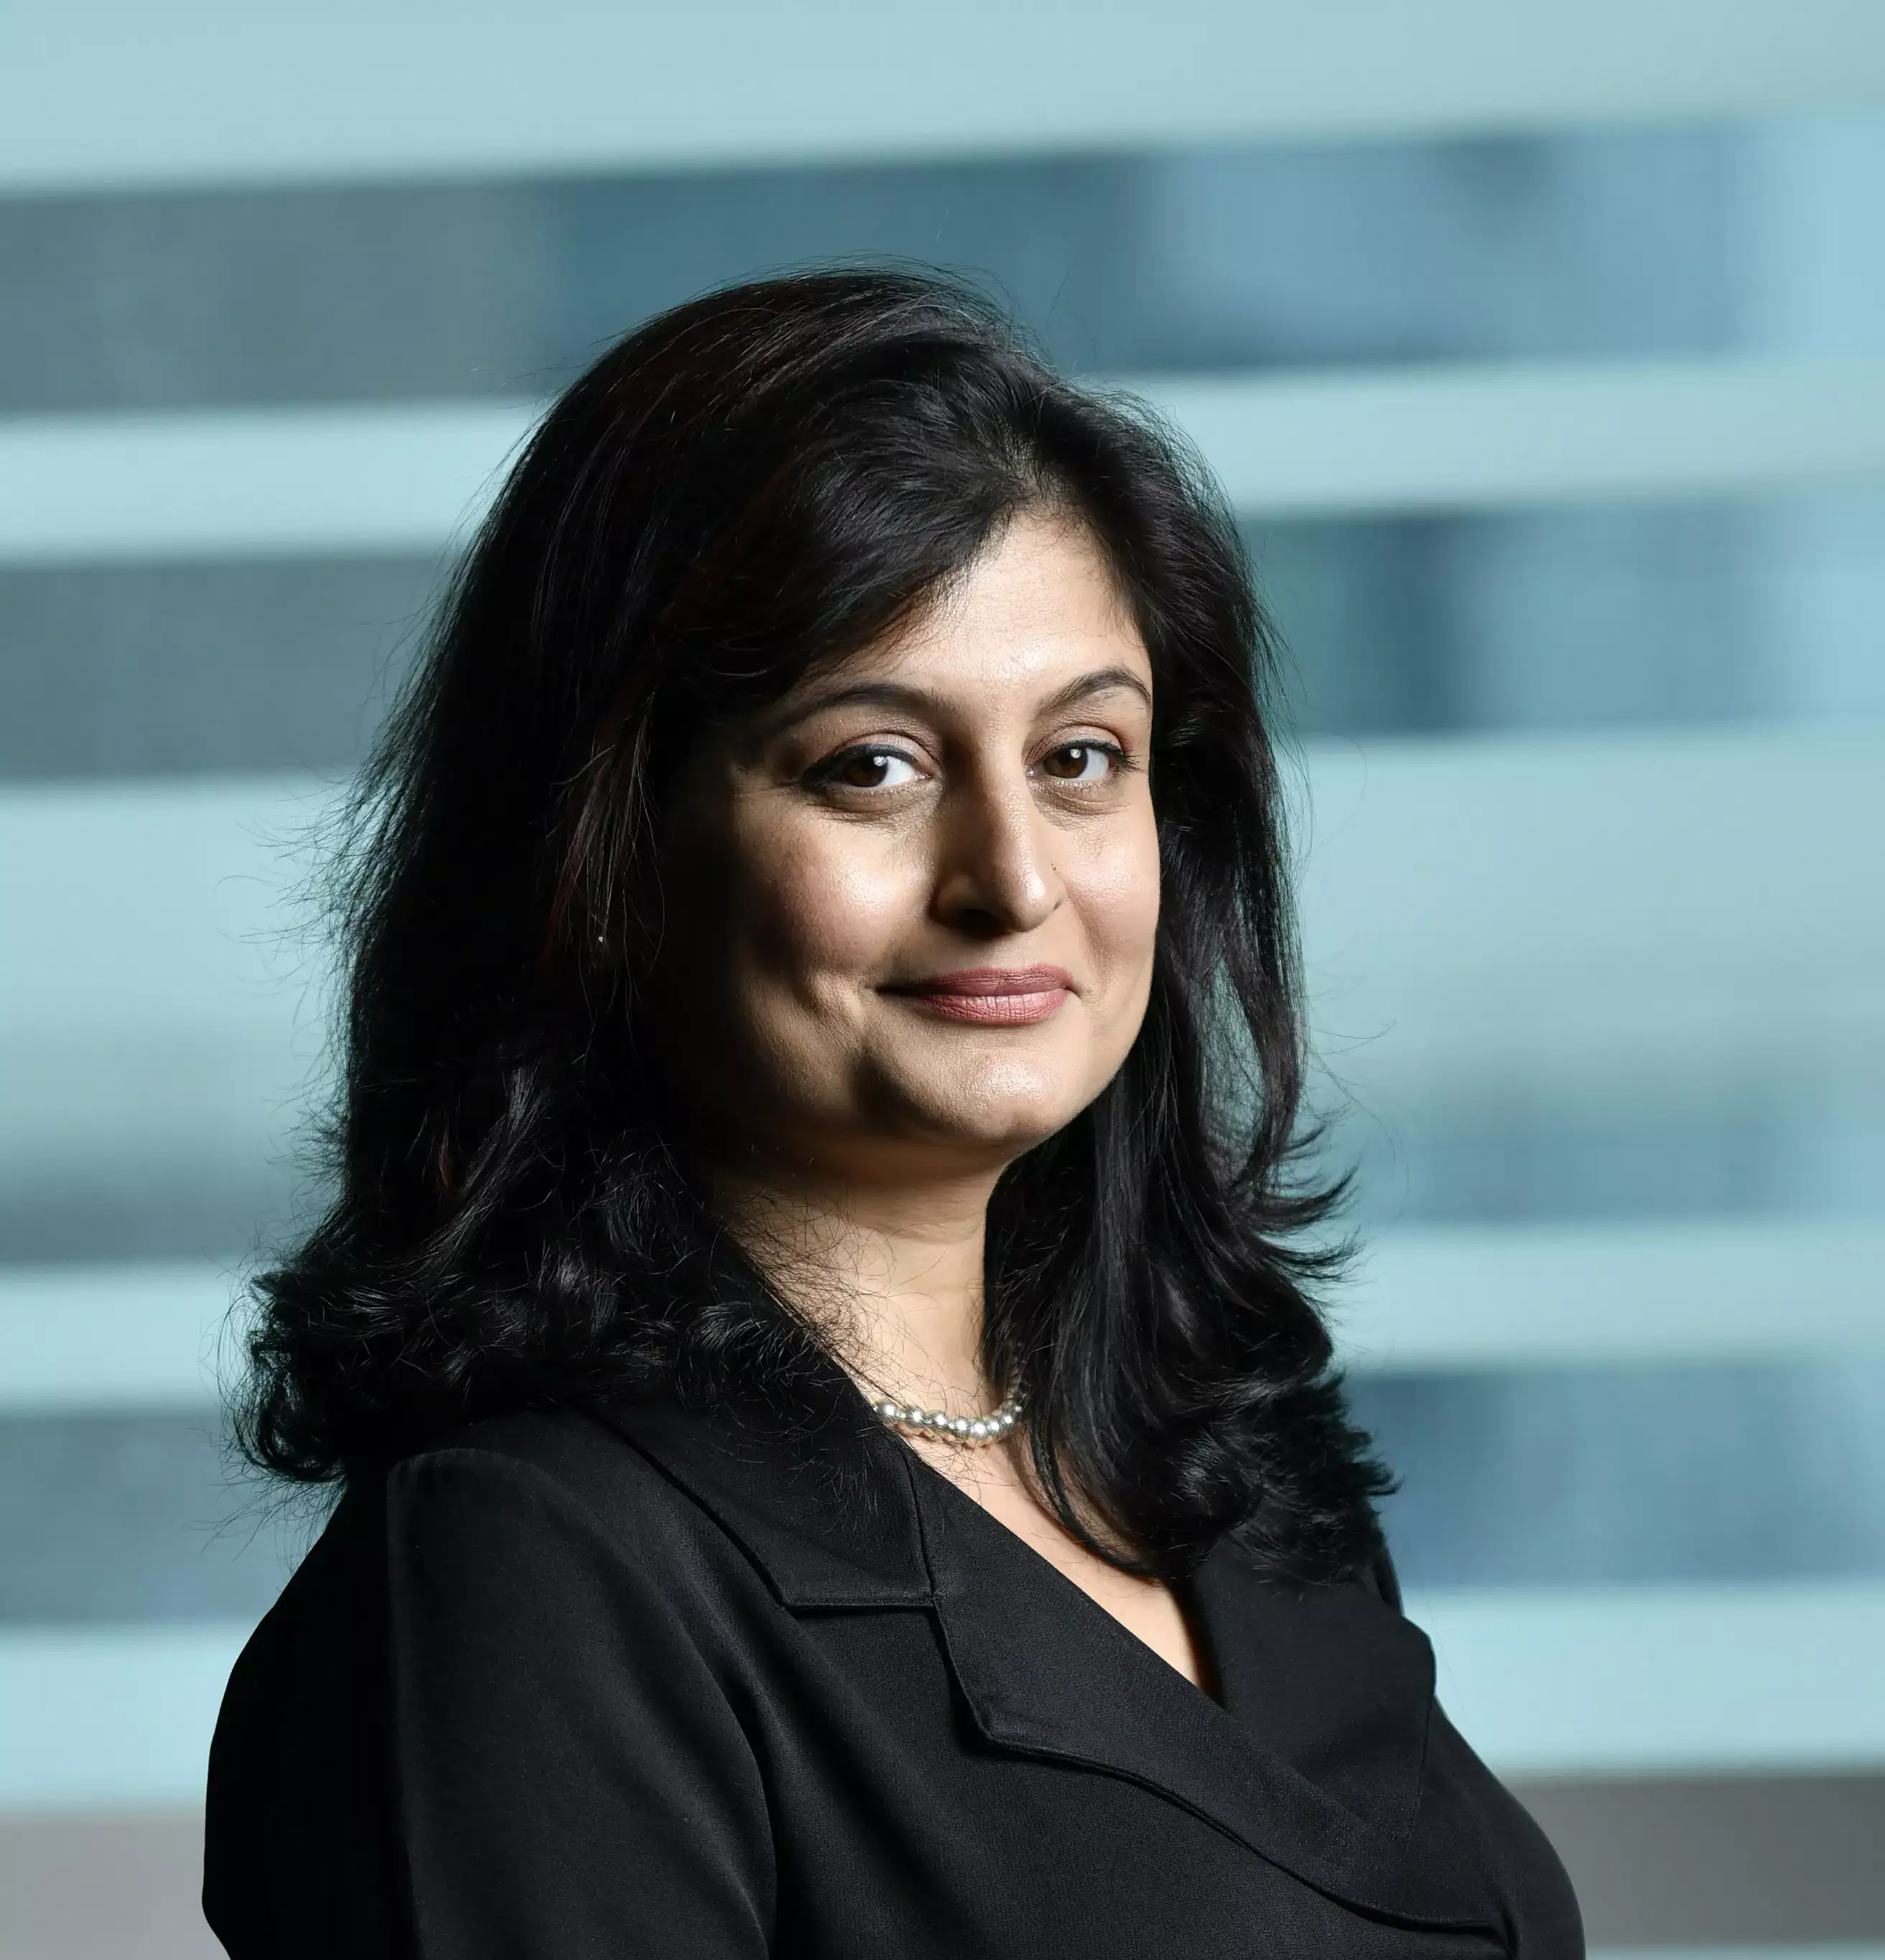
एलारा सिक्योरिटीज में अनुसंधान और अर्थशास्त्री की उप प्रमुख गरिमा कपूर को उम्मीद है कि भारत में 2026 में दरों में 25-50 बीपीएस की बढ़ोतरी देखी जा सकती है, जिसमें अक्टूबर और दिसंबर की बैठकें महत्वपूर्ण होने की संभावना है। वह कहती हैं कि बढ़ती घरेलू मुद्रास्फीति, कच्चे तेल की ऊंची कीमतें, रुपये पर दबाव और अमेरिका के साथ ब्याज दर का अंतर कम होने से आरबीआई की नीति लचीलेपन में बाधा आ रही है।
हालांकि, भारतीय इक्विटी के लिए, फेड बढ़ोतरी अमेरिकी ट्रेजरी पैदावार और डॉलर के आगे होने वाली तुलना में कम महत्वपूर्ण हो सकती है। निरंतर उच्च अमेरिकी पैदावार और मजबूत डॉलर एफपीआई प्रवाह को दबाव में रख सकते हैं, वैश्विक वित्तीय स्थितियों को मजबूत कर सकते हैं और उभरते बाजार की इक्विटी के लिए बाधा दर बढ़ा सकते हैं।
साथ ही, कपूर का मानना है कि वैश्विक दरों में बदलाव ने वर्षों की बेहद कम पैदावार के बाद अमेरिकी निश्चित आय को वैश्विक निवेशकों के लिए एक वास्तविक विकल्प बना दिया है। यह विदेशी निवेशकों को भारत जैसे उभरते बाजारों पर तब तक सतर्क रख सकता है जब तक कि अमेरिकी पैदावार चरम पर न हो या ईएम जोखिम प्रीमियम अधिक आकर्षक न हो जाए।
इसलिए, जैसा कि निवेशक संभावित रूप से सख्त घरेलू दर चक्र, कमजोर एफपीआई प्रवाह और बढ़ी हुई वैश्विक पैदावार से जूझ रहे हैं, मुख्य सवाल यह है: भारत के पास फेड से अछूते रहने के लिए वास्तव में कितनी गुंजाइश है?
ETMarkets स्मार्ट टॉक के इस संस्करण में, गरिमा कपूर ने बताया कि नवीनतम फेड कदम का RBI, भारतीय इक्विटी, रुपया, FPI प्रवाह और व्यापक निवेश परिदृश्य के लिए क्या मतलब है। संपादित अंश -
Q) फेड ने दरों में 25 बीपीएस की बढ़ोतरी की है, लेकिन बाजार काफी हद तक इसकी उम्मीद कर रहे थे। भारतीय बाज़ारों के लिए इसका क्या मतलब है?
ए) 16 सितंबर 2026 को फेड की 25 बीपीएस बढ़ोतरी (3.75-4.00%) पूरी तरह से प्रत्याशित थी और अध्यक्ष केविन वारश के तहत सर्वसम्मति से थी। बाज़ारों ने इसकी कीमत 90% संभावना पर रखी। चूँकि इस कदम की कीमत तय की गई थी, इसलिए तत्काल प्रतिक्रिया मौन थी।
भारतीय इक्विटीज़ ने बहुत गंभीर प्रतिक्रिया नहीं दी। भारतीय बाजारों के लिए, फेड की दर वृद्धि का मतलब भारत में दर वृद्धि चक्र की संभावित शुरुआत है। भारत-अमेरिका 10-वर्षीय बॉन्ड यील्ड ~ 200 बीपीएस पर फैलने के साथ, जो कि कई दशकों के निचले स्तर के करीब है और इसके दीर्घकालिक ऐतिहासिक औसत का लगभग आधा है, आरबीआई के लिए स्वतंत्रता की डिग्री सीमित हो रही है।
अक्टूबर 2026 में शुरू होने वाले दर वृद्धि चक्र की शुरुआत दर-संवेदनशील क्षेत्रों को प्रभावित कर सकती है। बैंकिंग शेयरों को बेहतर पैदावार/मार्जिन से कुछ समर्थन मिल सकता है, खासकर रिकॉर्ड एफसीएनआर (बी) जमा के बाद।
हालांकि, लगातार भू-राजनीतिक तनाव के कारण, समग्र अस्थिरता ऊंची रहने की उम्मीद है। बाजार को समर्थन देने के लिए घरेलू संस्थागत और खुदरा प्रवाह महत्वपूर्ण होगा क्योंकि एफपीआई प्रवाह कमजोर रहने की उम्मीद है।
प्रश्न) भारतीय इक्विटी के लिए, क्या निवेशकों को फेड के बारे में या अमेरिकी बांड पैदावार और डॉलर में परिणामी बदलाव के बारे में अधिक चिंतित होना चाहिए?
ए) अमेरिकी बांड पैदावार और डॉलर अधिक महत्वपूर्ण चैनल हैं। फेड का निर्णय ट्रिगर है, लेकिन भारत में प्रसारण मुख्य रूप से होता है:
उच्च अमेरिकी ट्रेजरी पैदावार (अल्प-अंत की पैदावार सार्थक रूप से बढ़ी; 10-वर्षीय पैदावार लगभग 5% बढ़ गई), जो वैश्विक वित्तीय स्थितियों को मजबूत करती है और उभरते बाजार की इक्विटी रखने की अवसर लागत को बढ़ाती है।
एक मजबूत डॉलर, जो INR पर दबाव डालता है, आयातित मुद्रास्फीति को बढ़ाता है और पूंजी को USD परिसंपत्तियों की ओर प्रवाहित करने के लिए प्रोत्साहित करता है, खासकर ऐसे समय में जब अमेरिकी बाजार आकर्षक रिटर्न दे रहे हैं।
भारतीय इक्विटी सहित ईएम इक्विटी, एफओएमसी वक्तव्य के सटीक शब्दों की तुलना में अमेरिकी पैदावार और डॉलर के स्तर और दृढ़ता पर अधिक प्रतिक्रिया करते हैं। निरंतर उच्च अमेरिकी पैदावार + मजबूत डॉलर = निरंतर एफपीआई बिक्री दबाव और पूंजी की उच्च लागत। फेड द्वारा एक त्वरित शिखर-और-धुरी उन दबावों को कम कर देगी; एक ऊँचा-से-लंबा मार्ग उन्हें अपनी जगह पर रखेगा।
प्र) यदि फेड इस वर्ष दर में एक और बढ़ोतरी करता है, तो वैश्विक जोखिम परिसंपत्तियों, उभरते बाजारों और पूंजी प्रवाह के लिए इसका क्या मतलब हो सकता है?
ए) बाजार पहले से ही दिसंबर 2026 में 25 बीपीएस की एक और बढ़ोतरी की ठोस संभावना बता रहे हैं। इससे शॉर्ट-एंड अमेरिकी पैदावार में वृद्धि हो सकती है और आंशिक रूप से डॉलर का समर्थन हो सकता है, जिससे अमेरिकी निश्चित आय बनाम जोखिम परिसंपत्तियों का सापेक्ष आकर्षण बढ़ सकता है।
इससे वैश्विक तरलता में कमी आ सकती है और फंडिंग लागत बढ़ सकती है, जिससे उभरते बाजार पूंजी प्रवाह (विशेषकर इक्विटी और स्थानीय-मुद्रा ऋण) पर दबाव बढ़ सकता है।
भारत के लिए, इससे एफपीआई बहिर्वाह बढ़ेगा और इक्विटी मूल्यांकन विस्तार बाधित होगा जब तक कि अमेरिकी पैदावार स्थिर नहीं हो जाती या घरेलू आय वृद्धि उच्च वैश्विक बाधा दर को दूर करने के लिए पर्याप्त मजबूत साबित नहीं होती।
Q) फेड के नवीनतम कदम का RBI के लिए क्या मतलब है? क्या भारत के पास स्वतंत्र मौद्रिक नीति अपनाने के लिए पर्याप्त गुंजाइश है?
ए) फेड के बदलाव से आरबीआई की किसी भी अन्य ढील की संभावना बढ़ जाती है और घरेलू सख्ती की संभावना बढ़ जाती है। भारत की रेपो दर वर्तमान में 5.25% है।
घरेलू मुद्रास्फीति बढ़ने, कच्चे तेल में बढ़ोतरी, दबाव में आईएनआर और अमेरिका के साथ ब्याज दर अंतर कम होने के साथ, हम उम्मीद करते हैं कि आरबीआई 2026 (अक्टूबर और दिसंबर की बैठकों) में 25-50 बीपीएस की बढ़ोतरी करेगा, जिससे कुल मिलाकर चक्र अभी 50 बीपीएस पर रहेगा।
तरलता सामान्यीकरण उपाय (ओएमओ बिक्री, वीआरआरआर, विदेशी मुद्रा स्वैप) पहले से ही चल रहे हैं। एक बार जब फेड बढ़ोतरी करता है, तो कई दशकों से कम ब्याज दर के अंतर और कच्चे तेल की ऊंची कीमतों के बीच आरबीआई के लिए स्वतंत्रता की गुंजाइश कम हो जाती है।
प्र) क्या पिछले दशक की अति-निम्न पैदावार की तुलना में उच्च दर वाला वातावरण अमेरिकी निश्चित आय को वैश्विक निवेशकों के लिए अधिक आकर्षक बनाता है?
ए) हाँ। विकसित दुनिया के अधिकांश हिस्सों में एक दशक से अधिक समय तक लगभग शून्य या नकारात्मक वास्तविक पैदावार के बाद, यूएस ट्रेजरी और अन्य उच्च-गुणवत्ता वाली यूएसडी निश्चित-आय संपत्तियां अब मध्यवर्ती परिपक्वता पर 4-5% + रेंज में सार्थक रूप से सकारात्मक नाममात्र उपज प्रदान करती हैं।
यह एक वास्तविक कम जोखिम वाले आय विकल्प को पुनर्स्थापित करता है जो 2010 और 2020 की शुरुआत में काफी हद तक गायब था। उच्च अमेरिकी पैदावार इक्विटी और ईएम ऋण के लिए बाधा दर बढ़ाती है।
यह संरचनात्मक परिवर्तन अमेरिकी दरों के लिए उच्चतर-लंबे समय के आख्यान का समर्थन करता है और भारत जैसे उभरते बाजारों के प्रति निरंतर एफपीआई सावधानी को समझाने में मदद करता है जब तक कि अमेरिकी पैदावार चरम पर न हो या ईएम जोखिम प्रीमियम क्षतिपूर्ति के लिए पर्याप्त बड़ा न हो जाए।
(अस्वीकरण: विशेषज्ञों द्वारा दी गई सिफारिशें, सुझाव, विचार और राय उनके अपने हैं। ये इकोनॉमिक टाइम्स के विचारों का प्रतिनिधित्व नहीं करते हैं।)