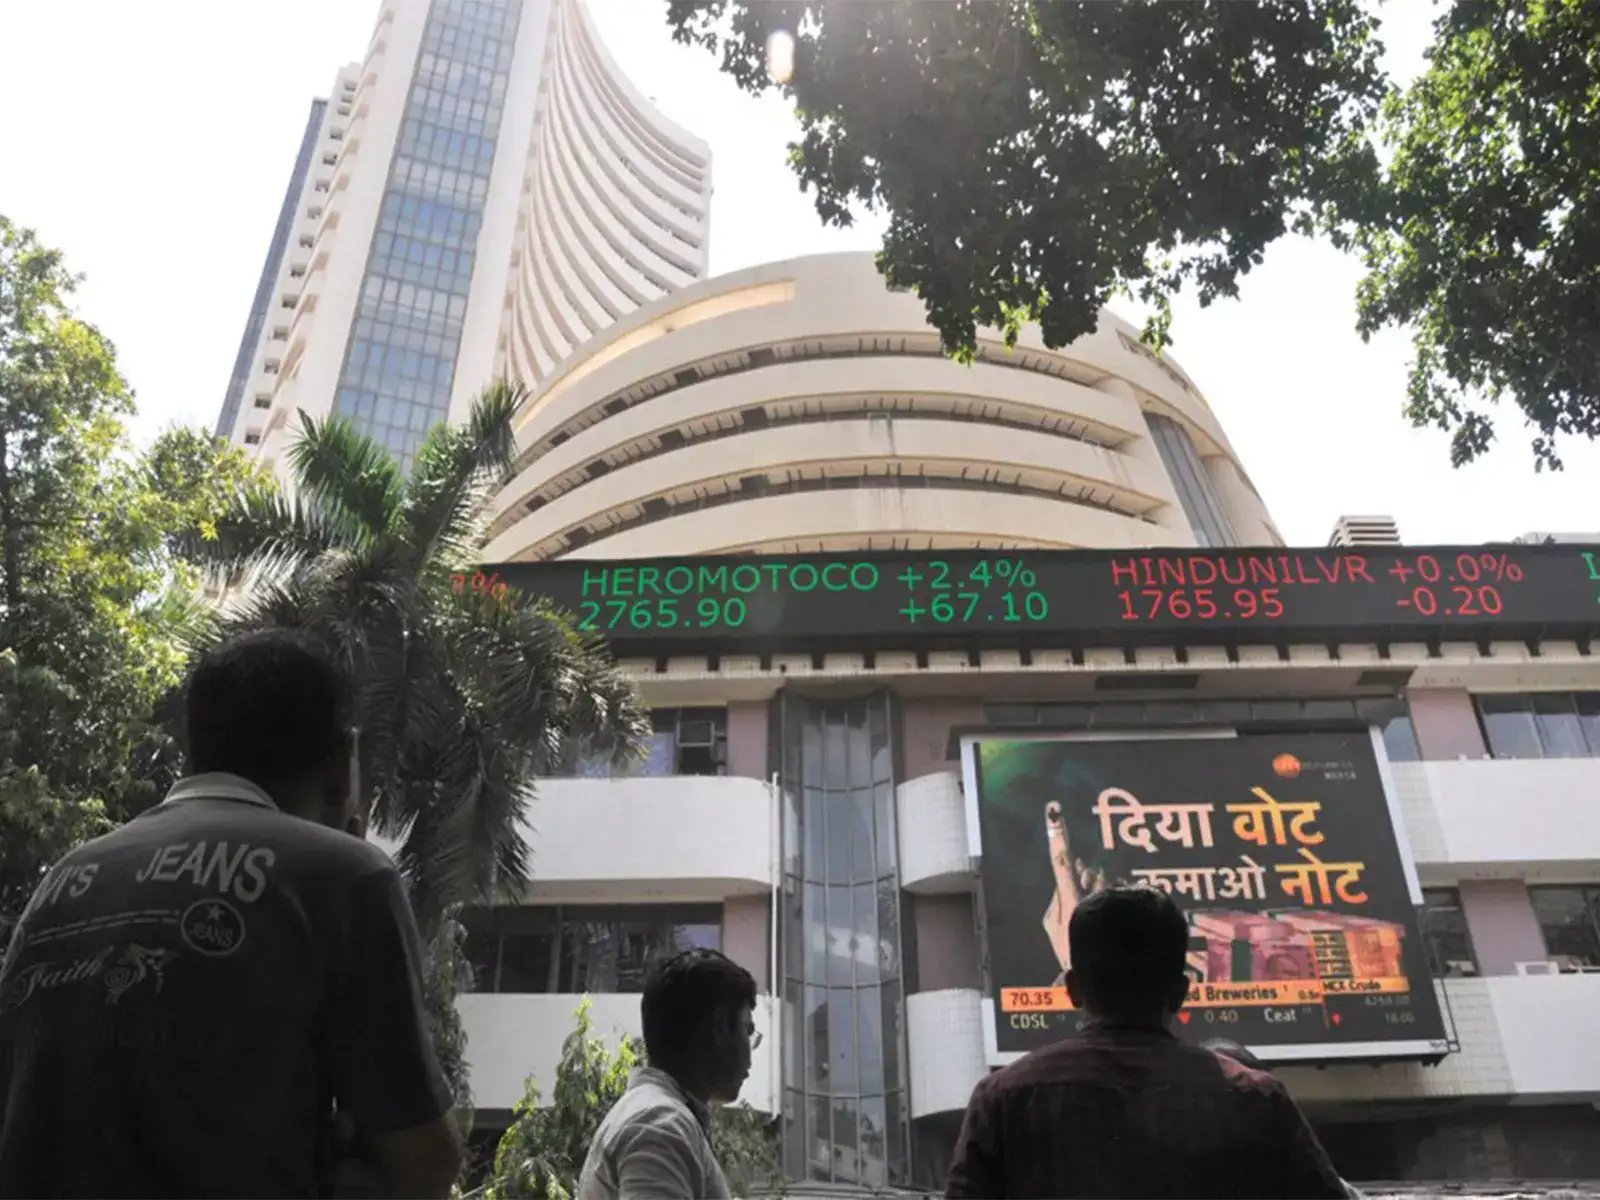
विदेशी पोर्टफोलियो निवेशकों (एफपीआई) ने 16 अक्टूबर को समाप्त सप्ताह में भारतीय इक्विटी से पैसा निकालना जारी रखा, जिससे उनकी अक्टूबर में 52,000 करोड़ रुपये की बिक्री हुई और सितंबर में दर्ज किए गए पूरे बहिर्वाह को पार कर गया, जबकि घरेलू शेयरों में मजबूत सुधार हुआ।
स्थापित बाजार आंकड़ों के अनुसार, एफपीआई ने 12 से 16 अक्टूबर के दौरान शुद्ध 7,934 करोड़ रुपये के शेयर बेचे, जिससे महीने का संचयी बहिर्वाह लगभग 52,100 करोड़ रुपये हो गया। यह सितंबर में निकाले गए 35,861 करोड़ रुपये से अधिक है, जबकि अक्टूबर में अभी दो सप्ताह बाकी हैं।
विदेशी निवेशकों ने अब कैलेंडर वर्ष 2026 में भारतीय इक्विटी से 3 लाख करोड़ रुपये से अधिक की निकासी की है, जो बढ़ती वैश्विक बांड पैदावार, कच्चे तेल की ऊंची कीमतों और अमेरिकी ब्याज दरों पर अनिश्चितता से घरेलू बाजारों पर निरंतर दबाव को उजागर करता है।
अनंतिम एक्सचेंज डेटा से पता चला कि सप्ताह के दौरान लगभग 8,990 करोड़ रुपये की बिक्री हुई। शुक्रवार को खरीदार बनने से पहले एफपीआई ने सोमवार को 1,708 करोड़ रुपये, मंगलवार को 1,305 करोड़ रुपये, बुधवार को 1,857 करोड़ रुपये और गुरुवार को 5,285 करोड़ रुपये के शेयर बेचे।
शुक्रवार को 1,166 करोड़ रुपये की अनंतिम खरीद ने 24 सितंबर को शुरू हुई 15-सत्रीय बिक्री श्रृंखला को समाप्त कर दिया। अस्थायी आंकड़ों के अनुसार, उस अवधि में, विदेशी निवेशकों ने लगभग 84,000 करोड़ रुपये निकाले थे।
हालांकि, व्यवस्थित डेटा सप्ताह के लिए शुद्ध बिक्री दिखाता रहा, पांच रिपोर्टिंग दिनों में से चार में बहिर्वाह दर्ज किया गया। घरेलू इक्विटी में तेज उछाल के बावजूद लगातार बिकवाली जारी है। सप्ताह के दौरान निफ्टी 2.8% बढ़कर 23,146 पर बंद हुआ, जबकि सेंसेक्स 3.1% बढ़ा।
प्रौद्योगिकी शेयरों ने सुधार का नेतृत्व किया, कृत्रिम बुद्धिमत्ता से संबंधित व्यावसायिक अवसरों और प्रमुख आईटी कंपनियों की तिमाही आय के आसपास धारणा में सुधार के कारण निफ्टी आईटी सूचकांक 11.7% बढ़ गया।
घरेलू संस्थागत निवेशकों ने इक्विटी को समर्थन देना जारी रखा, विदेशी बिक्री का कुछ हिस्सा अवशोषित किया और लगातार विदेशी बहिर्वाह के बावजूद बेंचमार्क सूचकांकों को ठीक होने में मदद की।
एफपीआई प्रवाह और बाजार प्रदर्शन के बीच अंतर से पता चलता है कि घरेलू तरलता भारतीय इक्विटी को समर्थन देने में एक महत्वपूर्ण कारक बनी हुई है, भले ही वैश्विक निवेशक जोखिम कम कर रहे हों।
विदेशी निवेशक क्यों बेच रहे हैं?
उच्च अमेरिकी बांड पैदावार भारत सहित उभरते बाजारों पर सबसे बड़े दबावों में से एक बनी हुई है। सितंबर में मुद्रास्फीति 3.7% पर आने के बाद अमेरिका की 10-वर्षीय ट्रेजरी उपज लगभग 5.3% हो गई, जो 3.6% की अपेक्षा से अधिक थी। बेंचमार्क उपज पहले 5.365% तक पहुंच गई थी, जो 24 वर्षों में अपने उच्चतम स्तर के करीब थी।
उच्च ट्रेजरी पैदावार अमेरिकी डॉलर परिसंपत्तियों के आकर्षण को बढ़ाती है, जिससे वैश्विक निवेशकों को उभरते बाजारों में अपने आवंटन का पुनर्मूल्यांकन करने के लिए प्रेरित किया जाता है। डॉलर इंडेक्स भी 18 महीने के उच्चतम स्तर पर पहुंच गया, जिससे उभरते बाजारों की मुद्राओं और पूंजी प्रवाह पर दबाव बढ़ गया।
मुद्रास्फीति के आंकड़ों के बाद अमेरिकी फेडरल रिजर्व द्वारा ब्याज दर में एक और बढ़ोतरी की उम्मीदें मजबूत हो गई हैं। एफपीआई प्रवाह रिपोर्ट के अनुसार, 28 अक्टूबर की बैठक में दर में बढ़ोतरी की बाजार-निहित संभावनाएं लगभग 22% से बढ़कर 40% से अधिक हो गईं।
कच्चे तेल की कीमतों ने चिंताएं बढ़ा दी हैं। ब्रेंट क्रूड, जो सप्ताह के अंत में 104.95 डॉलर प्रति बैरल पर खुला, शुक्रवार को 110 डॉलर पर पहुंच गया। तेल की ऊंची कीमतें भारत के मुद्रास्फीति दृष्टिकोण, चालू खाते के घाटे और कॉर्पोरेट लाभप्रदता के लिए जोखिम पैदा करती हैं, खासकर आयातित ऊर्जा पर निर्भर व्यवसायों के लिए।
हालाँकि, सार्वजनिक क्षेत्र की तेल विपणन कंपनियों के लिए एक समर्पित डॉलर विंडो सहित भारतीय रिजर्व बैंक द्वारा घोषित उपायों द्वारा समर्थित, सप्ताह के दौरान रुपया डॉलर के मुकाबले लगभग 1.9% बढ़कर 95.07 पर पहुंच गया।
आरबीआई के 7 अक्टूबर के फैसले के बाद यह सुधार हुआ, जिसमें रेपो दर को 25 आधार अंक बढ़ाकर 5.50% कर दिया गया, जबकि अपने नीतिगत रुख को कैलिब्रेटेड सख्ती की ओर स्थानांतरित कर दिया गया।
प्रकटीकरण: यह लेख पोदिशेट्टी आकाश द्वारा लिखा गया है, जो सेबी-पंजीकृत शोध विश्लेषक या निवेश सलाहकार नहीं हैं। पोदिशेट्टी आकाश और उनके 'रिश्तेदार' (जैसा कि कंपनी अधिनियम, 2013 की धारा 2(77) के तहत परिभाषित है) का प्रकाशन की तारीख तक इस लेख में उल्लिखित कंपनियों में कोई वित्तीय हित नहीं है। इस लेख में उल्लिखित विचार/सिफारिशें, जहां भी लागू हों, संबंधित सेबी-पंजीकृत अनुसंधान विश्लेषक/ब्रोकरेज के हैं और उचित श्रेय के साथ पुन: प्रस्तुत/रिपोर्ट किए गए हैं। उन्हें द इकोनॉमिक टाइम्स डिजिटल या पत्रकार के विचार या अनुशंसा के रूप में नहीं समझा जाना चाहिए। पाठकों को सलाह दी जाती है कि वे मूल शोध रिपोर्ट पर विचार करें और अपने मूल्यांकन के आधार पर अपने निवेश निर्णय लें। यहां दलाली का खुलासा.