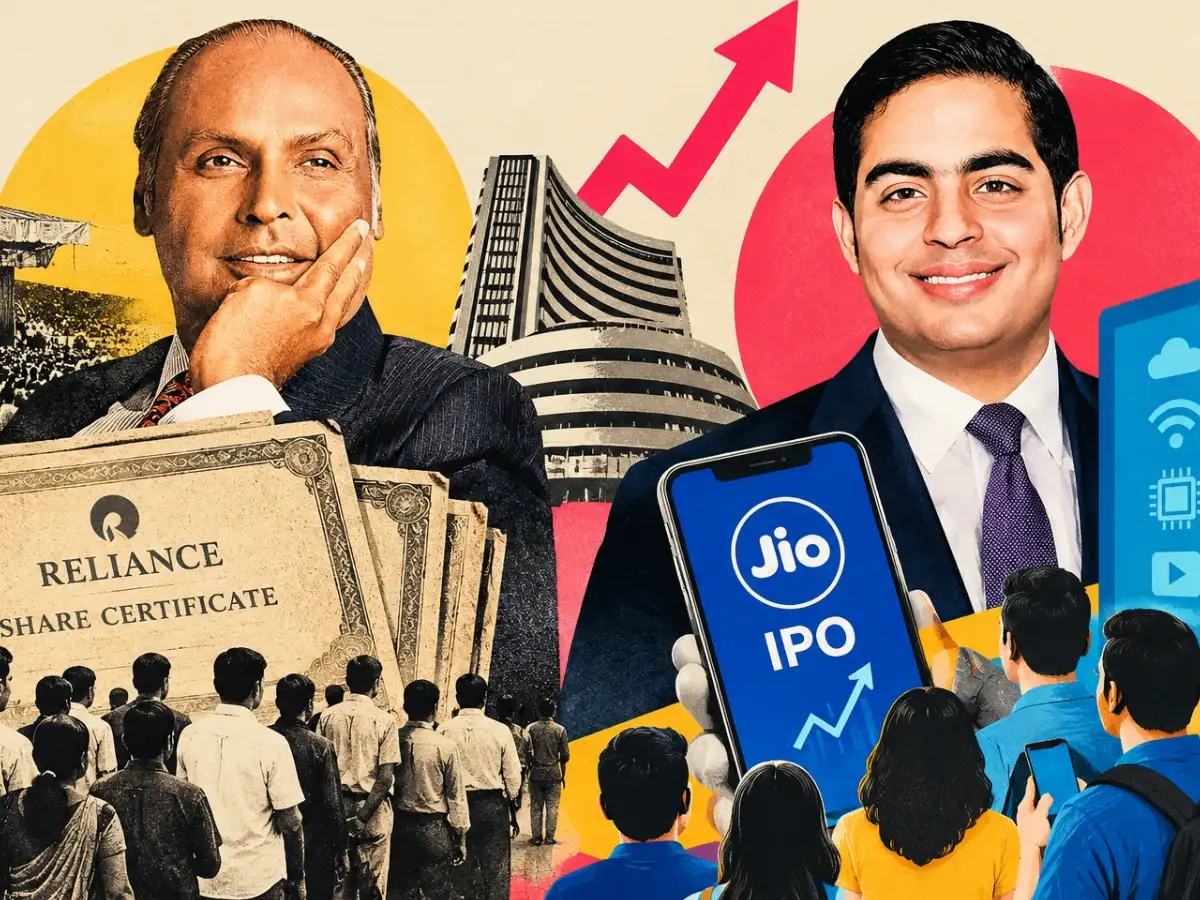
आकाश अंबानी का Jio प्लेटफ़ॉर्म ऐसे समय में शेयर बाज़ार में प्रवेश कर रहा है जब भारत की इक्विटी संस्कृति उनके दादा धीरूभाई अंबानी की 1977 में सामने आई इक्विटी संस्कृति से बहुत अलग दिखती है। रिलायंस टेक्सटाइल इंडस्ट्रीज के पहले सार्वजनिक मुद्दे ने लगभग 2.8 करोड़ रुपये जुटाए, लेकिन इसने 58,000 शेयरधारकों को आकर्षित किया और इसे सात गुना अधिक सब्सक्राइब किया गया।
लगभग आधी सदी बाद, Jio का 30,213 करोड़ रुपये का IPO भारत की सबसे बड़ी सार्वजनिक पेशकश बन गया है। आज खुलने के दो घंटे के भीतर ही यह पूरी तरह से सब्सक्राइब हो गया। पैमाना नाटकीय रूप से बदल गया है, लेकिन अंबानी परिवार अभी भी आम निवेशकों के लिए अपने व्यवसायों के विकास में भाग लेने का मामला बना रहा है। हालाँकि, Jio धीरूभाई अंबानी की विरासत को फिर से बना सकता है या नहीं, यह किसी एक IPO की सफलता से कहीं अधिक पर निर्भर करेगा।
यह भी पढ़ें| टेलीकॉम से परे Jio IPO: क्यों अंबानी AI, क्लाउड और 7,220 पेटेंट को Jio के तकनीकी भविष्य के रूप में पेश कर रहे हैं
वह व्यक्ति जो शेयर बाजार को जन-जन तक ले गया
जब धीरूभाई ने 1977 में रिलायंस को सार्वजनिक किया, तो शेयर बाजार शायद ही एक घरेलू जुनून था। भौतिक शेयर प्रमाणपत्र आदर्श थे और निवेश में कागजी कार्रवाई, दलाल और धैर्य शामिल थे। कई भारतीयों ने बैंक जमा, सोना और संपत्ति को उन परिसंपत्तियों के मुकाबले प्राथमिकता दी, जिन्हें वे मुश्किल से समझते थे।
धीरूभाई ने मौका देखा. रिलायंस को विस्तार करने के लिए पूंजी की आवश्यकता थी, और वह इसे पूरी तरह से बैंकों और पारंपरिक फाइनेंसरों पर निर्भर रहने के बजाय हजारों छोटे निवेशकों से जुटाने को तैयार था। प्रत्येक शेयर की कीमत 10 रुपये थी। इस इश्यू से लगभग 2.8 करोड़ रुपये जुटाए गए और सूचीबद्ध कंपनी के रूप में अपने पहले वर्ष में रिलायंस के पास 58,000 शेयरधारक रह गए।
अधिक आश्चर्यजनक संख्याएँ बाद में आईं। 1980 और 1985 के बीच, भारत में खुदरा निवेशकों की संख्या कथित तौर पर दस लाख से बढ़कर चार मिलियन हो गई, और उनमें से लगभग चार में से एक के पास रिलायंस के शेयर थे।
यह किसी एक कंपनी के लिए एक उल्लेखनीय एकाग्रता थी। रिलायंस केवल शेयर नहीं बेच रहा था बल्कि भारतीयों का एक ऐसा वर्ग बनाने में मदद कर रहा था जो खुद को शेयरधारक समझता था।
रिलायंस एजीएम बड़े पैमाने पर तमाशा बन गई
उस रिश्ते का पैमाना रिलायंस की वार्षिक आम बैठकों में दिखाई दे रहा था। 1985 तक, एक पारंपरिक मीटिंग हॉल अब भीड़ को समायोजित नहीं कर सका। रिलायंस ने अपनी एजीएम के लिए मुंबई के कूपरेज फुटबॉल ग्राउंड को किराए पर लिया। लगभग 12,000 शेयरधारक आये, कैनवास शामियाना के नीचे बैठे और टेलीविजन मॉनीटर पर कार्यवाही देख रहे थे। यह भारतीय कॉर्पोरेट बैठकों के इतिहास में एक मील का पत्थर था।
धीरूभाई ने इस अवसर का उपयोग शेयरधारक की वफादारी के बारे में बात रखने के लिए किया। डीसीएम और एस्कॉर्ट्स के खिलाफ स्वराज पॉल के अधिग्रहण के प्रयास अभी भी बाजार की स्मृति में ताजा हैं, उन्होंने सभा को बताया कि रिलायंस के खिलाफ इसी तरह का प्रयास करने वाले किसी भी व्यक्ति को 1.2 मिलियन वफादार शेयरधारकों के साथ संघर्ष करना होगा। एक दशक से भी कम समय में, कंपनी ने अपने पहले सार्वजनिक निर्गम में शामिल हुए 58,000 निवेशकों से कहीं अधिक शेयरधारक बना लिया था।
बैठक से कंपनी की महत्वाकांक्षाओं में भी बदलाव आया। रिलायंस ने अपने नाम से "टेक्सटाइल" हटा दिया, जो फैब्रिक्स से आगे बढ़कर एक व्यापक औद्योगिक व्यवसाय की ओर बढ़ने का संकेत है।
एजीएम आश्चर्यजनक घोषणाओं के लिए जानी जाती हैं, जिनमें बोनस मुद्दे और अन्य शेयरधारक-अनुकूल प्रस्ताव शामिल हैं। धीरूभाई के लिए शेयरधारक सिर्फ एक रजिस्टर पर लिखा नाम नहीं था। सार्वजनिक बैठक ने उस रिश्ते को स्पष्ट कर दिया और इससे रिलायंस में निवेश को एक सामाजिक घटना में बदलने में मदद मिली।
एक स्टॉक जो घरेलू संपत्ति बन गया
रिलायंस की अपील उसके एजीएम के तमाशे से कहीं अधिक पर टिकी हुई थी। निवेशकों ने देखा कि कंपनी कपड़ा उद्योग से लेकर पेट्रोकेमिकल और अन्य पूंजी-प्रधान उद्योगों तक फैल रही है। इसके बार-बार सार्वजनिक धन जुटाने, जिसमें परिवर्तनीय डिबेंचर भी शामिल है, ने 1977 के आईपीओ के बाद बाजार के साथ संबंध को जीवित रखा।
कंपनी का दीर्घकालिक रिटर्न इसकी पौराणिक कथाओं का हिस्सा बन गया। रॉयटर्स ने अक्टूबर 2026 में बताया कि 1990 के बाद से रिलायंस के शेयर लगभग 330 गुना बढ़ गए हैं। रिलायंस का अनुभव इस बात की गारंटी नहीं है कि प्रत्येक सूचीबद्ध कंपनी तुलनीय संपत्ति बनाएगी। फिर भी, स्टॉक ने निवेशकों की पीढ़ियों को एक ठोस उदाहरण दिया कि दीर्घकालिक इक्विटी स्वामित्व क्या कर सकता है।
रिलायंस ने साबित कर दिया कि आम निवेशकों द्वारा आंशिक रूप से वित्तपोषित कंपनी भारत के सबसे बड़े व्यवसायों में से एक बन सकती है।
रिलायंस पेट्रोलियम और अगली लहर
धीरूभाई की पीढ़ी के साथ उत्साह खत्म नहीं हुआ। रिलायंस पेट्रोलियम के 2006 के आईपीओ में 21 लाख से अधिक आवेदन आए और इसे 51.22 गुना सब्सक्राइब किया गया। अकेले इसके खुदरा हिस्से को लगभग 15 गुना अभिदान मिला।
तब तक, रिलायंस सार्वजनिक निर्गम पर विचार करने वाले निवेशकों के लिए एक परिचित नाम बन गया था। ब्रांड का अपना वजन था, और निवेशकों के पास दशकों का कॉर्पोरेट इतिहास था। 2006 के अंक से पता चला कि मूल संस्थापक के पहले आईपीओ के लंबे समय बाद भी रिलायंस से जुड़ी सार्वजनिक पेशकशों की असाधारण मांग बनी रह सकती है।
लेकिन बाज़ार भी बदल रहा था. 1996 में नेशनल सिक्योरिटीज डिपॉजिटरी के माध्यम से शुरू किए गए डिमटेरियलाइजेशन ने कागजी प्रमाणपत्रों को इलेक्ट्रॉनिक होल्डिंग्स से बदल दिया। एएसबीए ने आईपीओ आवेदकों को आवंटन तक अपना पैसा अपने बैंक खातों में रखने की अनुमति दी। UPI ने बाद में फ़ोन के माध्यम से एप्लिकेशन को संभव बना दिया। किसी इश्यू के बंद होने और सूचीबद्ध होने के बीच का समय भी कम हो गया है।
सीडीएसएल और एनएसडीएल के पास कुल मिलाकर 23 करोड़ से अधिक डीमैट खाते हैं, जबकि 2016 में 2.69 करोड़ खाते थे। यह आंकड़ा व्यक्तिगत निवेशकों की संख्या से अधिक हो सकता है क्योंकि एक व्यक्ति कई खाते रख सकता है, लेकिन यह बाजार के विस्तार के पैमाने को दर्शाता है। बेशक, नीतियों, सुधारों और प्रौद्योगिकी ने इक्विटी बाजारों में आम लोगों की भागीदारी को आसान बना दिया है, लेकिन रिलायंस ने भूख पैदा करने में मदद की है।
Jio का IPO: एक नया अध्याय, 1977 की पुनरावृत्ति नहीं
Jio प्लेटफ़ॉर्म एक बहुत ही अलग प्रस्ताव के साथ बाज़ार में आ रहा है। कंपनी के 500 मिलियन से अधिक दूरसंचार ग्राहक हैं और 2016 में लॉन्च होने के बाद से इसने भारत में मोबाइल इंटरनेट के अर्थशास्त्र को बदल दिया है। इसकी कम लागत वाले डेटा और मुफ्त वॉयस रणनीति ने प्रतिद्वंद्वियों से बाजार हिस्सेदारी ले ली और मोबाइल इंटरनेट को एक बड़े पैमाने पर बाजार सेवा बनाने में मदद की।
आईपीओ में 108.3 अरब डॉलर तक के मूल्यांकन पर 30,213 करोड़ रुपये जुटाने का लक्ष्य है। 21 अक्टूबर को दो घंटे के भीतर इस मुद्दे को पूरी तरह से सब्सक्राइब कर लिया गया था, हालांकि उस समय संस्थागत निवेशक खुदरा आवेदकों की तुलना में बोली लगाने में बहुत तेज थे। संस्थागत हिस्से को उसके कोटे से 3.92 गुना अधिक बोली प्राप्त हुई थी, जबकि खुदरा आवेदन कोटा से 0.35 गुना अधिक थे। इसलिए, हेडलाइन सब्सक्रिप्शन आंकड़े को छोटे निवेशकों की तत्काल भीड़ समझने की गलती नहीं की जानी चाहिए।
यह पेशकश 2006 के बाद से रिलायंस के पहले आईपीओ का भी प्रतीक है। आकाश अंबानी एक ऐसे व्यवसाय का नेतृत्व कर रहे हैं जो कनेक्टिविटी से आगे बढ़कर ब्रॉडबैंड, एंटरप्राइज़ सेवाओं, क्लाउड और डिजिटल अनुप्रयोगों में बदल गया है। परिवार की महत्वाकांक्षा Jio को केवल एक दूरसंचार ऑपरेटर के बजाय एक प्रौद्योगिकी मंच बनाना है।
यह भी पढ़ें| 30,213 करोड़ रुपये, 100 मिनट, 2.5 लाख करोड़ रुपये: कैसे Jio IPO ने लिस्टिंग से पहले ही 3 रिकॉर्ड तोड़ दिए
मूल्यांकन प्रश्न
निश्चित रूप से, आईपीओ को लेकर आशावाद के कुछ कारण हैं। Jio के पास पैमाना है, एक बड़ा ग्राहक आधार है और मेटा और Google का समर्थन है। विश्लेषकों ने तर्क दिया है कि आईपीओ मूल्यांकन एक मजबूत शुरुआत की गुंजाइश छोड़ता है। कंपनी टैरिफ परिवर्तनों के माध्यम से प्रति उपयोगकर्ता राजस्व भी बढ़ा सकती है और उच्च-मार्जिन वाली डिजिटल सेवाओं में विस्तार कर सकती है। डेटा केंद्र और उपग्रह संचार दीर्घकालिक अवसर हैं।
लेकिन निवेश के मामले में जोखिम भी हैं। Jio का 90% से अधिक राजस्व अभी भी दूरसंचार से आता है और विश्लेषकों के अनुसार, कंपनी को यह दिखाना होगा कि उसकी डिजिटल महत्वाकांक्षाएं निरंतर आय वृद्धि में तब्दील हो सकती हैं। भारत के दूरसंचार बाजार के परिपक्व होने के साथ-साथ सब्सक्राइबर वृद्धि भी कठिन होती जा रही है, जिससे टैरिफ वृद्धि और मुद्रीकरण पर अधिक दबाव पड़ रहा है।
रॉयटर्स ने पहले अक्टूबर में तर्क दिया था कि प्रस्तावित मूल्यांकन पहले अपेक्षित स्तर से कम था, जो बाजार की अस्थिरता और प्रौद्योगिकी से संबंधित कंपनियों के लिए कम क्षमाशील वातावरण को दर्शाता है। यह ऑफर को ऊंची कीमत की तुलना में अधिक आकर्षक बना सकता है, लेकिन यह परिभाषा के अनुसार शेयरों को सस्ता नहीं बनाता है।
निवेशकों को जियो की विकास क्षमता को उसकी पूंजी आवश्यकताओं, प्रतिस्पर्धा और उस कीमत के मुकाबले तौलना होगा जो उन्हें चुकाने के लिए कहा जा रहा है। भारी अभिदान वाला आईपीओ अभी भी कमजोर दीर्घकालिक रिटर्न दे सकता है यदि कमाई उम्मीदों के अनुरूप नहीं हो पाती है।
आकाश के लिए धीरूभाई की विरासत का क्या मतलब है
धीरूभाई की उपलब्धि केवल 1977 में रिलायंस को बाजार में ले जाना नहीं था, बल्कि कंपनी ने सामान्य शेयरधारकों के साथ निरंतर संबंध बनाए, पूंजी के लिए बाजार में वापसी की और निवेशकों को अपने औद्योगिक विस्तार में एक स्पष्ट हिस्सेदारी दी। खचाखच भरी एजीएम, लाखों शेयरधारकों और स्टॉक के दीर्घकालिक प्रदर्शन ने भारत के एक बड़े वर्ग के लिए इक्विटी स्वामित्व को आकांक्षी बनाने में मदद की।
आकाश अंबानी को ऐसे बाजार में विरासत मिली है जहां पहुंच आसान है, लेकिन निवेशकों की अपेक्षाएं कहीं अधिक मांग वाली हैं। Jio का IPO बाजार में परिवारों की एक और लहर ला सकता है, लेकिन स्थायी परीक्षण लिस्टिंग के बाद आएगा, जब निवेशक कंपनी को उसके ब्रांड या सब्सक्रिप्शन नंबरों के बजाय कमाई और रिटर्न के आधार पर आंकेंगे।
1977 में, रिलायंस ने आम भारतीयों को शेयरधारक बनने के लिए मनाने में मदद की, लेकिन 2026 में, Jio को उन्हें यह समझाना होगा कि भारत के डिजिटल भविष्य के एक हिस्से का मालिक होना कीमत के लायक है।