कई वर्षों से, भारतीय परिवारों के बीच धन के भंडार के रूप में सोने का महत्वपूर्ण महत्व रहा है। लेकिन बदलते समय के साथ लोगों की मानसिकता भी बदल गई है। जिसके कारण लॉकरों और अलमारियों में पड़े सोने का इस्तेमाल पैसे जुटाने के लिए किया जाने लगा है।
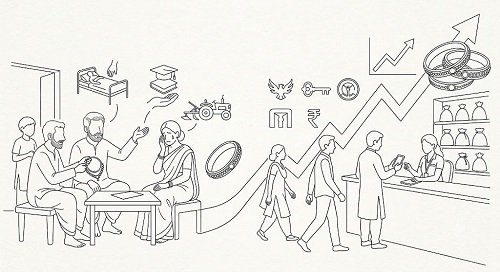
भारत में गोल्ड लोन तेजी से बढ़ रहा है क्योंकि लोग शिक्षा, स्वास्थ्य देखभाल, व्यवसाय और अन्य वित्तीय जरूरतों को पूरा करने के लिए अपने सोने के मूल्य को अनलॉक कर रहे हैं
भारत में गोल्ड लोन तेजी से बढ़ रहा है क्योंकि फंडिंग आवश्यकताओं को पूरा करने के लिए इसे बेचने के बजाय आभूषण गिरवी रखने वाले उधारकर्ताओं में वृद्धि हुई है। हाल के आंकड़ों से पता चलता है कि यह प्रवृत्ति 2026 में तेज हो गई है।
आवास वित्त कंपनियों सहित एनबीएफसी द्वारा आभूषणों के बदले ऋण जुलाई 2026 में साल-दर-साल बढ़कर 68.5% हो गया है, जबकि पिछले वर्ष यह 43.9% था। सोने के आभूषणों के बदले बैंक ऋण में भी साल-दर-साल 88.1% की वृद्धि हुई।
जुलाई के अंत में, बकाया स्वर्ण-समर्थित क्रेडिट लगभग रु. एनबीएफसी के लिए 3.54 लाख करोड़ रु. बैंकों के लिए 5.52 लाख करोड़. महीने के दौरान एनबीएफसी के लिए गोल्ड लोन सबसे तेजी से बढ़ती खुदरा ऋण श्रेणियों में से एक था।
सोने की बढ़ती कीमतों ने उधार लेने की क्षमता बढ़ा दी है
उछाल के पीछे एक बड़ा कारण सोने की कीमतों में भारी बढ़ोतरी है। पिछले वर्ष की तुलना में 2026 में घरेलू सोने की कीमतें बहुत अधिक थीं। 2026 की दूसरी तिमाही के दौरान, भारत की घरेलू सोने की कीमत पिछले वर्ष की तुलना में 59% बढ़ गई, बावजूद इसके कि कीमतें अपने पहले के शिखर से कम हो गईं। इसने गोल्ड लोन की मांग बढ़ाने में अहम भूमिका निभाई.
सोने के आभूषणों के बदले आप जो राशि उधार ले सकते हैं वह आंशिक रूप से सोने के मूल्य और लागू ऋण-से-मूल्य (एलटीवी) सीमा पर निर्भर करती है। सोने की कीमतें बढ़ने पर आपको उतनी ही मात्रा में सोने पर अधिक राशि का लोन मिल सकता है।
लोगों को अपना सोना बेचने की जरूरत नहीं है
भारतीय परिवार अपने सोने के आभूषणों के वित्तीय और भावनात्मक मूल्य के कारण उनसे गहराई से जुड़े हुए हैं।
सोना बेचकर, आप तत्काल आधार पर नकद प्राप्त कर सकते हैं, लेकिन संपत्ति हमेशा के लिए चली जाती है। हालाँकि, गोल्ड लोन बहुत अलग तरीके से काम करता है। ऋण प्राप्त करने के लिए उधारकर्ता को आभूषण को संपार्श्विक के रूप में गिरवी रखना पड़ता है। ऋण चुकाने के बाद, संपार्श्विक जारी किया जाता है और उधारकर्ता को वापस दे दिया जाता है।
यह गोल्ड लोन को काफी आकर्षक बना सकता है जब लोगों को चिकित्सा आपात स्थिति, शिक्षा, व्यावसायिक जरूरतों या किसी अन्य बड़े व्यय जैसी अल्पकालिक जरूरतों के लिए धन की आवश्यकता होती है।
यह प्रवृत्ति विशेष रूप से उल्लेखनीय है क्योंकि साल-दर-साल 60% अधिक होने के बावजूद सोने की रीसाइक्लिंग कम हो गई है। स्वर्ण धारक अब नकदी के लिए अपना सोना नहीं बेचना चाहते हैं और इसके बजाय उन्होंने अपनी हिस्सेदारी का मुद्रीकरण करने के लिए संपार्श्विक उधार लेने का विकल्प चुना है।
गोल्ड लोन सुरक्षित हैं
गोल्ड लोन में वृद्धि का एक अन्य महत्वपूर्ण कारण उनकी सुरक्षित प्रकृति है। स्वर्ण ऋण ऋणदाता के पास गिरवी रखे गए भौतिक सोने द्वारा समर्थित होता है। यह व्यक्तिगत ऋण से काफी अलग है जहां कोई संपत्ति शामिल नहीं है।
संपार्श्विक संभावित पुनर्भुगतान चिंताओं के खिलाफ ऋणदाताओं को अतिरिक्त सुरक्षा देता है। यह उधारकर्ताओं को उनके पास पहले से मौजूद संपत्ति का उपयोग करके ऋण प्राप्त करने में भी मदद करता है।
यह उन व्यक्तियों के लिए काफी मददगार है जिनके पास मजबूत क्रेडिट इतिहास नहीं है या उन लोगों के लिए जिन्हें असुरक्षित उधार लेना काफी महंगा लगता है।
बैंक अपनी उपस्थिति बढ़ा रहे हैं
सोना उधार देना पहले विशेष एनबीएफसी के लिए एक महत्वपूर्ण व्यवसाय था। लेकिन समय के साथ चीजें बदल गई हैं और अब बैंक भी इस क्षेत्र में तेजी से भाग ले रहे हैं।
हाल के आंकड़ों से पता चलता है कि सोने के आभूषणों के बदले बैंक ऋण बहुत तेजी से बढ़ा है, बकाया ऋण लगभग रु. जुलाई 2026 तक 5.52 लाख करोड़। इससे पहले, मई 2026 के अंत में, बकाया स्वर्ण ऋण लगभग रु। बैंकों के लिए 5.1 लाख करोड़, जो 105% YOY वृद्धि दर्शाता है।
असुरक्षित ऋण पर कड़ी नजर रखी जा रही है
स्वर्ण ऋण में वृद्धि को भारत के खुदरा ऋण बाजार में हो रहे व्यापक बदलावों के खिलाफ भी देखा जाना चाहिए। आरबीआई ने हाल के वर्षों में असुरक्षित उपभोक्ता ऋण के आसपास जोखिम प्रबंधन को मजबूत करने के लिए कुछ उपाय किए हैं। जैसे-जैसे ऋणदाता असुरक्षित उधार से जुड़े जोखिमों पर ध्यान केंद्रित करना शुरू करते हैं, सुरक्षित उत्पाद उनकी ऋण रणनीति का एक महत्वपूर्ण हिस्सा बन सकते हैं।
इसका मतलब यह कदापि नहीं है कि लोग ऑनलाइन ऋण या अन्य असुरक्षित क्रेडिट नहीं ले रहे हैं। लेकिन स्वर्ण ऋण में वृद्धि से पता चलता है कि ऋणदाता और उधारकर्ता दोनों धन तक पहुंचने के लिए मौजूदा परिसंपत्तियों का तेजी से उपयोग कर रहे हैं।
RBI ने गोल्ड लोन नियमों को मानकीकृत कर दिया है
स्वर्ण-समर्थित ऋण में तेजी से विस्तार के साथ एक मजबूत नियामक ढांचा भी शामिल हुआ है। आरबीआई के सोने और चांदी के संपार्श्विक दिशा-निर्देशों के विरुद्ध ऋण, 2025 में मानकीकृत आवश्यकताएं पेश की गईं जो मूल्यांकन, परख, एलटीवी सीमा और गिरवी संपार्श्विक की रिहाई जैसे क्षेत्रों को कवर करती हैं।
उपभोग ऋणों के लिए, ढांचा अधिकतम एलटीवी अनुपात की अनुमति देता है:
-
रुपये तक के ऋणों के लिए 85%। 2.5 लाख, लंबे समय से चली आ रही 75% सीमा से अधिक।
-
रुपये से अधिक के ऋण के लिए 80%। 2.5 लाख और अधिकतम रु. 5 लाख
-
रुपये से अधिक के ऋण के लिए 75%। 5 लाख
इन आवश्यकताओं का उद्देश्य स्वर्ण-समर्थित ऋण में अधिक स्थिरता और पारदर्शिता बनाना है। अर्ध-शहरी और ग्रामीण भारत में छोटे उधारकर्ताओं और परिवारों के लिए, यह ऋण पहुंच में प्रत्यक्ष वृद्धि है।
बड़ी तस्वीर
स्वर्ण ऋण में तेजी से वृद्धि भारतीय घरों में सोने की बदलती भूमिका को दर्शाती है। सोना अब केवल एक संपत्ति नहीं माना जाता है जिसे खरीदा जाता है, संग्रहित किया जाता है और पीढ़ियों तक हस्तांतरित किया जाता है। इसका उपयोग औपचारिक ऋण तक पहुंच प्राप्त करने के लिए संपार्श्विक के रूप में भी किया जाता है।
जुलाई 2026 में एनबीएफसी स्वर्ण-समर्थित ऋण में 68.5% की वृद्धि हुई है और सोने के आभूषणों के बदले बैंक ऋण भी तेजी से बढ़ रहा है, भारत के खुदरा ऋण बाजार में स्वर्ण ऋण का महत्व बढ़ गया है।
अंतर्निहित विचार सरल है: नकदी की आवश्यकता होने पर सोना बेचने के बजाय, परिवार अब इसे तरलता अनलॉक करने के लिए संपार्श्विक के रूप में उपयोग कर सकते हैं, जबकि पुनर्भुगतान के बाद आभूषण वापस पाने की संभावना बरकरार रख सकते हैं।