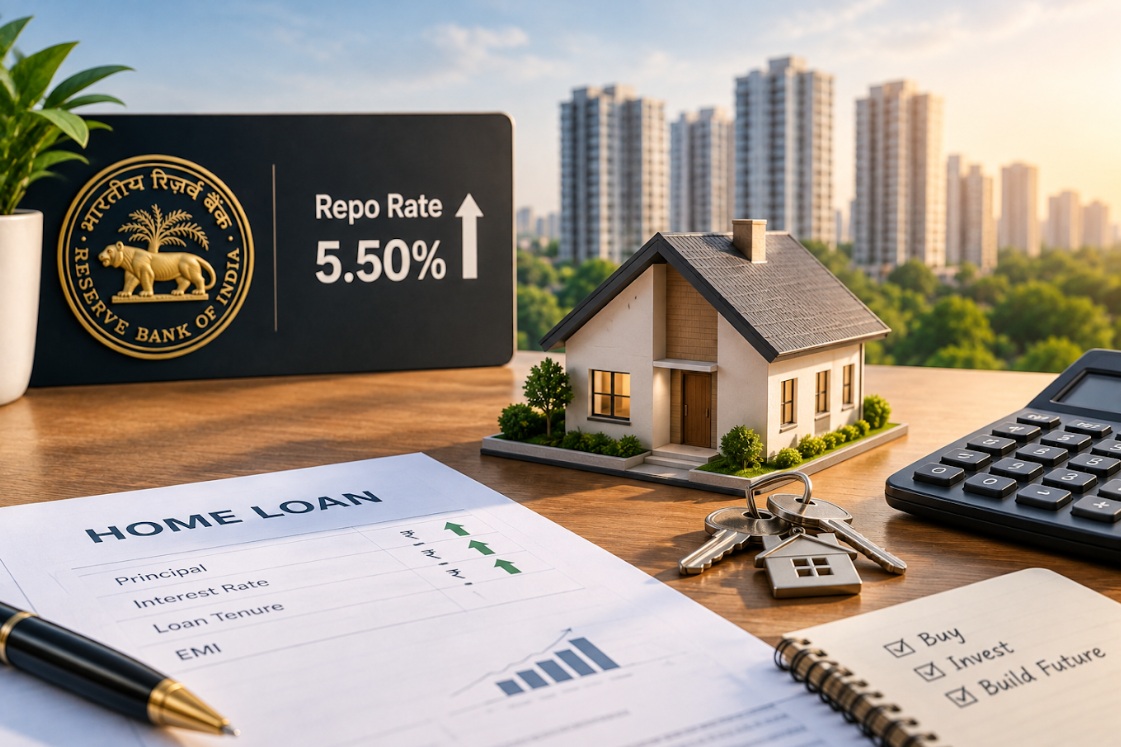
भारतीय रिज़र्व बैंक की 25-आधार-बिंदु रेपो दर बढ़ोतरी के बाद भारत का रियल एस्टेट क्षेत्र सावधानीपूर्वक आशावादी बना हुआ है, उद्योग हितधारकों को उधार लेने की लागत और सामर्थ्य से संभावित बाधाओं के बावजूद निरंतर आवास गतिविधि की उम्मीद है। हालांकि नीति समायोजन कुछ संभावित खरीदारों को अपने बजट और वित्तपोषण व्यवस्था का पुनर्मूल्यांकन करने के लिए प्रेरित कर सकता है, लेकिन इसके प्रभाव बाजार क्षेत्रों में भिन्न होने की संभावना है।
RBI की 25 आधार अंकों की रेपो दर वृद्धि: रियल्टी क्षेत्र आवास मांग पर आशावादी बना हुआ है
गुलशन ग्रुप के निदेशक दीपक कपूरने कहा, “25 आधार अंकों की वृद्धि एक मापा कदम है, और भारत की मजबूत आर्थिक वृद्धि देती है विश्वास है कि आवास बाजार इसे अवशोषित कर सकता है। घर खरीदने वालों के लिए, आवास संबंधी निर्णय कई वर्षों में लिए जाते हैं, और दर में एक बदलाव से घर खरीदने के बारे में बड़ी गणना में बदलाव नहीं होता है। हम बेहतर जीवनशैली, बड़े घरों और सुनियोजित समुदायों की तलाश कर रहे परिवारों से वास्तविक मांग देखते रहते हैं, हमारा मानना है कि यह मांग आवासीय बाजार, विशेष रूप से लक्जरी आवास खंड को समर्थन देना जारी रखेगी।.”
त्रेहन आईआरआईएस के कार्यकारी निदेशक अमन त्रेहान।, जोड़ा गया, “आवासीय अचल संपत्ति के नजरिए से, तत्काल प्रभाव काफी हद तक उधार लेने की लागत और सामर्थ्य के माध्यम से होगा, खासकर सीमांत खरीदारों के लिए जो वित्तपोषण दरों में बदलाव के प्रति संवेदनशील रहते हैं। हालाँकि, आवास की अंतर्निहित मांग को अंतिम उपयोगकर्ता की आवश्यकताओं, आय की संभावनाओं में सुधार और गुणवत्तापूर्ण आवासीय संपत्तियों के दीर्घकालिक मूल्य प्रस्ताव द्वारा समर्थित किया जाना जारी है। खरीदार आज वित्तपोषण संबंधी विचारों के साथ-साथ स्थान, उत्पाद की गुणवत्ता, सुविधाओं और दीर्घकालिक मूल्य के आधार पर घरों का मूल्यांकन कर रहे हैं। त्योहारी सीज़न चल रहा है, हम उम्मीद करते हैं कि गंभीर घर खरीदार जो पिछले कुछ महीनों से संपत्तियों का मूल्यांकन कर रहे हैं, वे अपने खरीद निर्णय जारी रखेंगे। क्षेत्र के लिए महत्वपूर्ण यह होगा कि मुद्रास्फीति, तरलता और उधार लेने की लागत यहां से कैसे विकसित होती है, जबकि मजबूत परियोजना बुनियादी बातों और निरंतर अंतिम-उपयोगकर्ता मांग को आवासीय गतिविधि का समर्थन करना जारी रखना चाहिए.”
भावी गृहस्वामियों के लिए, कुल अधिग्रहण लागत, पुनर्भुगतान दायित्वों और निर्माण समयसीमा के आसपास पारदर्शिता अपरिहार्य बनी हुई है। जो डेवलपर्स प्रतिस्पर्धी मूल्य निर्धारण को निष्पादन विश्वसनीयता के साथ जोड़ते हैं, वे खरीदार के विश्वास को मजबूत करने के लिए बेहतर स्थिति में हैं, खासकर महत्वपूर्ण दीर्घकालिक वित्तीय प्रतिबद्धताएं करने वाले परिवारों के बीच।
संदीप छिल्लर, चेयरमैन, लैंडमार्क ग्रुप, कहा, "रेपो दर में 25 आधार अंकों की वृद्धि को एक मजबूत और लचीली भारतीय अर्थव्यवस्था के संदर्भ में देखा जाना चाहिए। आरबीआई ने नए सिरे से मुद्रास्फीति के दबाव के जवाब में एक सुव्यवस्थित कदम उठाया है, जबकि अंतर्निहित विकास की कहानी बरकरार है। रियल एस्टेट के लिए, बुनियादी सिद्धांत आज पिछले दर चक्रों की तुलना में कहीं अधिक मजबूत हैं - आवास की मांग व्यापक आधार पर है, शहरीकरण जारी है, और बुनियादी ढांचा नए बाजार खोल रहा है। हम इस वृद्धि की उम्मीद नहीं करते हैं आवासीय बाजार के प्रक्षेप पथ को बदलने के लिए, विशेष रूप से त्योहारी सीज़न से पहले जब खरीदार की भावना पारंपरिक रूप से सबसे मजबूत होती है."
बी.के. मलागी, सीईओ और उपाध्यक्ष, एक्सपीरियन डेवलपर्स, ने भी कहा, "रेपो दर को 25 आधार अंक बढ़ाकर 5.50% करने का आरबीआई का निर्णय बढ़ती मुद्रास्फीति और वैश्विक आर्थिक स्थितियों के प्रति एक संतुलित प्रतिक्रिया को दर्शाता है। हालांकि उधार लेने की लागत में मामूली समायोजन देखा जा सकता है, भारत के अंतर्निहित आर्थिक बुनियादी सिद्धांत मजबूत जीडीपी विकास और निरंतर उपभोक्ता विश्वास द्वारा समर्थित, लचीले बने हुए हैं। रियल एस्टेट के नजरिए से, हम उम्मीद नहीं करते हैं कि आवास की मांग पर 25 आधार अंकों की बढ़ोतरी से विशेष रूप से प्रीमियम और लक्जरी सेगमेंट में असर पड़ेगा, जहां खरीदारी के फैसले ब्याज दरों में सीमांत उतार-चढ़ाव की तुलना में दीर्घकालिक धन सृजन, जीवन शैली की आकांक्षाओं और पेशकश की गुणवत्ता से अधिक प्रेरित होते हैं। त्योहारी सीजन चल रहा है, हमें उम्मीद है कि खरीदार की भावना और मांग की गति सकारात्मक बनी रहेगी.”
हाउसिंग सेगमेंट में, खरीद प्राथमिकताएं मूल्य वर्ग में तेजी से भिन्न होती जा रही हैं। संपन्न खरीदार अक्सर स्थान और कनेक्टिविटी के साथ-साथ वास्तुशिल्प डिजाइन, क्यूरेटेड सुविधाओं, विशिष्टता और धन संरक्षण के चश्मे से संपत्तियों का मूल्यांकन करते हैं। नतीजतन, आकर्षक मूल्य प्रस्ताव के साथ प्रीमियम विकास वित्तपोषण लागत में मध्यम उतार-चढ़ाव का सामना करने के लिए बेहतर स्थिति में हो सकता है, हालांकि व्यापक आर्थिक स्थितियां और ऋण उपलब्धता प्रासंगिक बनी हुई है।
गुरपाल सिंह चावला, प्रबंध निदेशक, TREVOC समूह, ने कहा, "यह निर्णय वैश्विक मुद्रास्फीति के दबाव और कच्चे तेल की कीमतों में अस्थिरता की पृष्ठभूमि में आया है, जबकि भारत की घरेलू अर्थव्यवस्था लचीली बनी हुई है। Q1 में 7.8% वास्तविक सकल घरेलू उत्पाद की वृद्धि उत्साहजनक है और निरंतर आवास मांग के लिए एक मजबूत आधार प्रदान करती है। रियल एस्टेट के लिए, वित्तपोषण स्थितियों में पूर्वानुमान महत्वपूर्ण रहता है, खासकर त्योहारी सीजन के दौरान जब घर खरीदने वालों की गतिविधि अधिक होती है। हमारा मानना है कि मौजूदा दर के माहौल का वास्तविक पर सीमित प्रभाव पड़ेगा अंतिम उपयोगकर्ता की मांग, विशेष रूप से उन बाजारों में जहां बुनियादी ढांचे के विकास और कनेक्टिविटी में सुधार से दीर्घकालिक आवासीय अवसर पैदा होते रहते हैं.”
मयंक जैन, सीईओ, क्रीवा, ने कहा, “रेपो दर को 25 आधार अंकों तक बढ़ाने का आरबीआई का निर्णय कच्चे तेल की कीमतों और वैश्विक मुद्रास्फीति दृष्टिकोण के नए दबाव को देखते हुए समझ में आता है। कैलिब्रेटेड सख्ती के रुख में बदलाव से यह भी पता चलता है कि अगर मुद्रास्फीति का दबाव बना रहता है तो आरबीआई कार्रवाई करने के लिए तैयार है। साथ ही, भारत की घरेलू अर्थव्यवस्था लचीली बनी हुई है, Q1 में वास्तविक सकल घरेलू उत्पाद की वृद्धि दर 7.8% है। रियल एस्टेट के लिए, महत्वपूर्ण यह होगा कि ये परिवर्तन वित्तपोषण स्थितियों और तरलता के माध्यम से कैसे होते हैं.”
बुनियादी ढांचे में निवेश और बढ़ी हुई कनेक्टिविटी शहरी आवासीय मांग को आकार देने में महत्वपूर्ण बने रहने की उम्मीद है, खासकर उभरते विकास गलियारों और स्थापित रोजगार केंद्रों में। त्योहारी सीज़न के दौरान, डेवलपर के ट्रैक रिकॉर्ड और परिसंपत्ति की दीर्घकालिक उपयोगिता में विश्वास के साथ ये बुनियादी बातें, मौद्रिक नीति में बदलाव के बावजूद खरीदारी में रुचि बनाए रखने में मदद कर सकती हैं।
सलिल कुमार, निदेशक - व्यवसाय प्रबंधन और विपणन, सीआरसी समूह, ने कहा, "आरबीआई की 25-आधार-बिंदु वृद्धि आवास बाजार के लिए सामर्थ्य और पुनर्भुगतान योजना पर अधिक ध्यान केंद्रित करती है। गृह खरीदारों को वित्तपोषण विकल्पों का आकलन करने में अधिक समय लग सकता है, जिससे कुल खरीद लागत पर स्पष्टता और परियोजना वितरण में विश्वास तेजी से महत्वपूर्ण हो जाता है। हमारा मानना है कि घर के स्वामित्व की भावना सकारात्मक रहेगी, विशेष रूप से अपने स्वयं के उपयोग के लिए खरीदारी करने वाले परिवारों के बीच, मूल्य स्थिरता पर केंद्रीय बैंक का जोर लंबी अवधि में एक अच्छे आर्थिक माहौल का समर्थन करता है.”
हालांकि कुछ खरीदार अधिक विचारशील दृष्टिकोण अपना सकते हैं, अंतिम उपयोगकर्ता की आवश्यकताएं, गृह स्वामित्व की आकांक्षाएं और सुविचारित विकास में विश्वास प्रभावशाली मांग चालक बने रहने की उम्मीद है। गति बनाए रखने के लिए अंततः डेवलपर्स को अनुशासित मूल्य निर्धारण, विश्वसनीय निष्पादन और स्थायी मूल्य प्रदान करने वाली पेशकशों के माध्यम से बदलती आर्थिक स्थितियों को नेविगेट करने की आवश्यकता होगी।