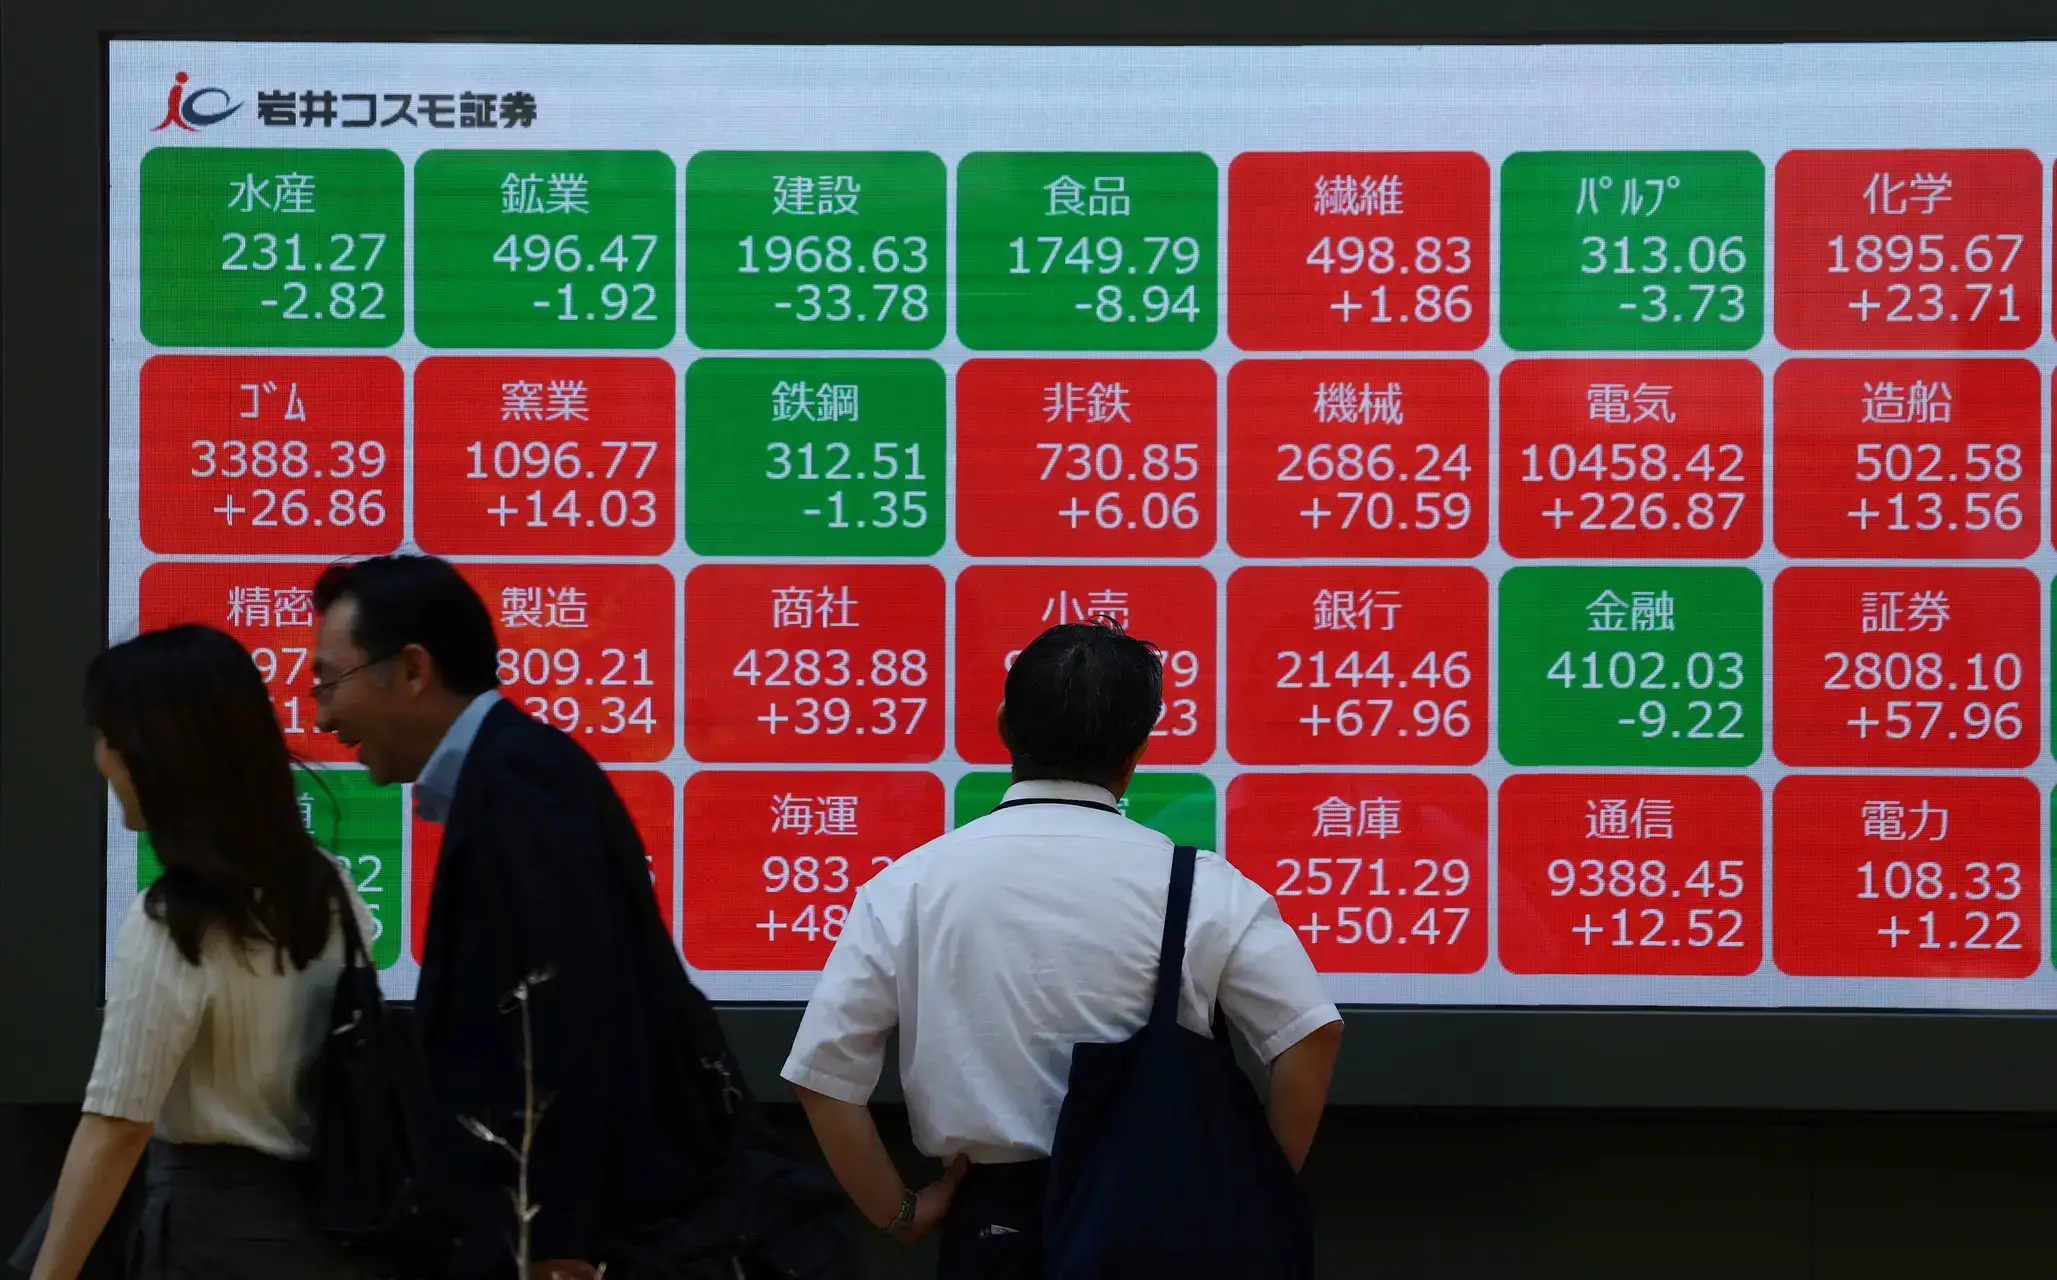
विदेशी संस्थागत निवेशकों ने पिछले दो कारोबारी सत्रों में भारतीय इक्विटी से 2 अरब डॉलर या 20,000 करोड़ रुपये से अधिक की निकासी की है, जबकि निफ्टी और सेंसेक्स लगातार आठवीं साप्ताहिक गिरावट पर हैं, जो 2001 के बाद पहली बार है।
एक्सचेंजों के अनंतिम आंकड़ों से पता चला है कि एफआईआई ने बुधवार को 10,148 करोड़ रुपये से अधिक और एक दिन पहले लगभग 10,743 करोड़ रुपये निकाले। सप्ताह की कुल एफआईआई बिकवाली 26,000 करोड़ रुपये से अधिक रही।
एफआईआई भारत से क्यों भाग रहे हैं?
जियोजित इन्वेस्टमेंट्स के मुख्य निवेश रणनीतिकार वी.
उन्होंने कहा कि मौजूदा वैश्विक दर माहौल में विदेशी बिक्री समझ में आती है। "10-वर्षीय अमेरिकी बांड की पैदावार 5.2% के आसपास होने के संदर्भ में, एफआईआई की यह बिक्री एक तर्कसंगत कार्य है।"
उच्च अमेरिकी बांड पैदावार उभरते बाजार इक्विटी की सापेक्ष अपील को कम कर देती है क्योंकि वैश्विक निवेशक डॉलर की संपत्ति से मजबूत रिटर्न कमा सकते हैं। वहीं, कच्चा तेल भारत के लिए बड़ा खतरा बन गया है। चूंकि भारत अपनी अधिकांश तेल आवश्यकता आयात करता है, कच्चे तेल की ऊंची कीमतें चालू खाते के घाटे को बढ़ा सकती हैं, मुद्रास्फीति का दबाव बढ़ा सकती हैं और रुपये पर दबाव डाल सकती हैं।
तेल की ऊंची कीमतों ने इन चिंताओं को और बढ़ा दिया है। एक प्रमुख कच्चे तेल आयातक के रूप में, भारत को व्यापक चालू खाता घाटा, उच्च मुद्रास्फीति जोखिम और ब्रेंट की कीमतें बढ़ने के कारण रुपये पर बढ़ते दबाव का सामना करना पड़ता है। उच्च तेल की कीमतें कॉर्पोरेट मार्जिन को भी कम कर सकती हैं, विशेष रूप से ईंधन-गहन उद्योगों में, और भारतीय रिज़र्व बैंक के नीति विकल्पों को जटिल बना सकती हैं।
इसके अलावा, यूएस फेड की ब्याज दर में बढ़ोतरी, तीन वर्षों में पहली बार, यह सुझाव देती है कि वर्ष के अंत से पहले एक और दर वृद्धि हो सकती है। लंबे समय तक उच्च दर वाली व्यवस्था फंडिंग लागत को भी बढ़ाती है, वैश्विक तरलता को बाधित करती है और निवेशकों को जोखिम भरे बाजारों की तुलना में डॉलर की संपत्ति को प्राथमिकता देने के लिए प्रोत्साहित करती है। हॉकिश फेडरल रिजर्व की टिप्पणी और उम्मीद से अधिक मजबूत अमेरिकी आर्थिक आंकड़ों ने इस उम्मीद को मजबूत किया है कि दरें लंबे समय तक ऊंची बनी रह सकती हैं।
क्या एफआईआई वापसी करेंगे?
कृत्रिम बुद्धिमत्ता व्यापार के शिखर पर पहुंचने के बाद भी विदेशी निवेशकों के बड़ी संख्या में भारतीय इक्विटी में लौटने की संभावना नहीं है। बर्नस्टीन ने एक रिपोर्ट में कहा कि विदेशी प्रवाह में निरंतर पुनरुद्धार अर्धचालक, बैटरी और ऊर्जा भंडारण जैसे क्षेत्रों में विश्व स्तर पर प्रतिस्पर्धी उद्योग बनाने की भारत की क्षमता पर निर्भर करता है।
बर्नस्टीन ने कहा कि उच्च मूल्यांकन भी विदेशी पूंजी को आकर्षित करना कठिन बना रहा है, इसके विश्लेषण से पता चलता है कि बढ़ता सापेक्ष मूल्यांकन हाल के वर्षों में कमजोर एफआईआई प्रवाह के साथ मेल खाता है।
ब्रोकरेज ने कहा, "हमें विश्वास नहीं है कि एआई व्यापार शिखर के बाद भी एफआईआई बड़ी संख्या में वापस आएंगे," उन्होंने कहा कि संरचनात्मक पुनरुद्धार के लिए भारत को "प्रतिस्पर्धा, नवाचार और वैश्विक प्रासंगिकता के नए इंजन" बनाने की आवश्यकता होगी।
नीचे मूल्य?
विजयकुमार ने कहा कि सुधार ने घरेलू निवेशकों के लिए भी अवसर खोले हैं। उन्होंने कहा कि मजबूत विकास संभावनाओं के साथ लार्जकैप आकर्षक मूल्यांकन पर पहुंच गए हैं, उन्होंने मौजूदा स्तरों को मूल्य-खरीद का अवसर बताया। उन्होंने वित्तीय, विशेष रूप से बड़े बैंकों, पूंजीगत वस्तुओं, दूरसंचार और ऑटोमोबाइल को खरीदारी के अच्छे अवसर प्रदान करने वाले क्षेत्रों के रूप में पहचाना।
खेमका ने कहा, "6.5% सुधार के बाद, मूल्यांकन कहीं अधिक उचित क्षेत्र में चला गया है, और मौजूदा स्तरों से गिरावट सीमित होनी चाहिए।" अल्केमी कैपिटल मैनेजमेंट के डिप्टी सीआईओ आलोक अग्रवाल ने कहा कि कमजोर रिटर्न और धीमी आय वृद्धि की अवधि के बाद निफ्टी अपेक्षाकृत सस्ता हो गया है।
अग्रवाल ने कहा, "हमारे विचार में निफ्टी अपेक्षाकृत सस्ता हो गया है। मुख्य रूप से कोई रिटर्न नहीं होने और धीमी आय वृद्धि के कारण यह सस्ता नहीं लग सकता है।"
उन्होंने कहा कि निफ्टी 50 सितंबर 2026 में 17.4x के एक साल के अग्रिम मूल्य-से-आय गुणक पर कारोबार कर रहा था, जबकि सितंबर 2024 में यह 21.5x था। इसी अवधि में, सूचकांक में 11% की गिरावट आई थी, जबकि कमाई में वृद्धि जारी रही, हालांकि धीमी गति से।
अग्रवाल ने कहा, "तो, गुणक में गिरावट आई। वर्तमान मूल्यांकन सबसे निचले स्तर के करीब है जो हमने कोविड के बाद के युग में देखा है।"
यह भी पढ़ें: निफ्टी 500 का छिपा हुआ मंदी का बाजार: आधे स्टॉक ऊंचाई से 30% से अधिक नीचे हैं
बड़े और मिडकैप में उनके संबंधित उच्चतम से 29% और 27% का सबसे तेज मूल्यांकन सुधार देखा गया है, जबकि स्मॉल-कैप ने 12 महीने के फॉरवर्ड पी/ई आधार पर अपने चरम से 4% की गिरावट देखी है।
घरेलू इक्विटी के लिए कमजोर महीने में बिकवाली हुई। एनएसडीएल के आंकड़ों के अनुसार, सितंबर में बेंचमार्क निफ्टी और सेंसेक्स प्रत्येक में 6% से अधिक की गिरावट आई, जबकि 2026 के लिए विदेशी निवेशकों का बहिर्वाह 2.5 लाख करोड़ रुपये को पार कर गया।
अस्वीकरण: यह लेख वीर शर्मा द्वारा लिखा गया है, जो सेबी-पंजीकृत शोध विश्लेषक या निवेश सलाहकार नहीं हैं। वीर शर्मा और उनके 'रिश्तेदार' (जैसा कि कंपनी अधिनियम, 2013 की धारा 2(77) के तहत परिभाषित है) का प्रकाशन की तारीख तक इस लेख में उल्लिखित कंपनियों में कोई वित्तीय हित नहीं है। इस लेख में उल्लिखित विचार/सिफारिशें, जहां भी लागू हों, संबंधित सेबी-पंजीकृत अनुसंधान विश्लेषक/ब्रोकरेज के हैं और उचित श्रेय के साथ पुन: प्रस्तुत/रिपोर्ट किए गए हैं। उन्हें द इकोनॉमिक टाइम्स डिजिटल या पत्रकार के विचार या अनुशंसा के रूप में नहीं समझा जाना चाहिए। पाठकों को सलाह दी जाती है कि वे मूल शोध रिपोर्ट पर विचार करें और अपने मूल्यांकन के आधार पर अपने निवेश निर्णय लें। ब्रोकरेज अस्वीकरण यहाँ।