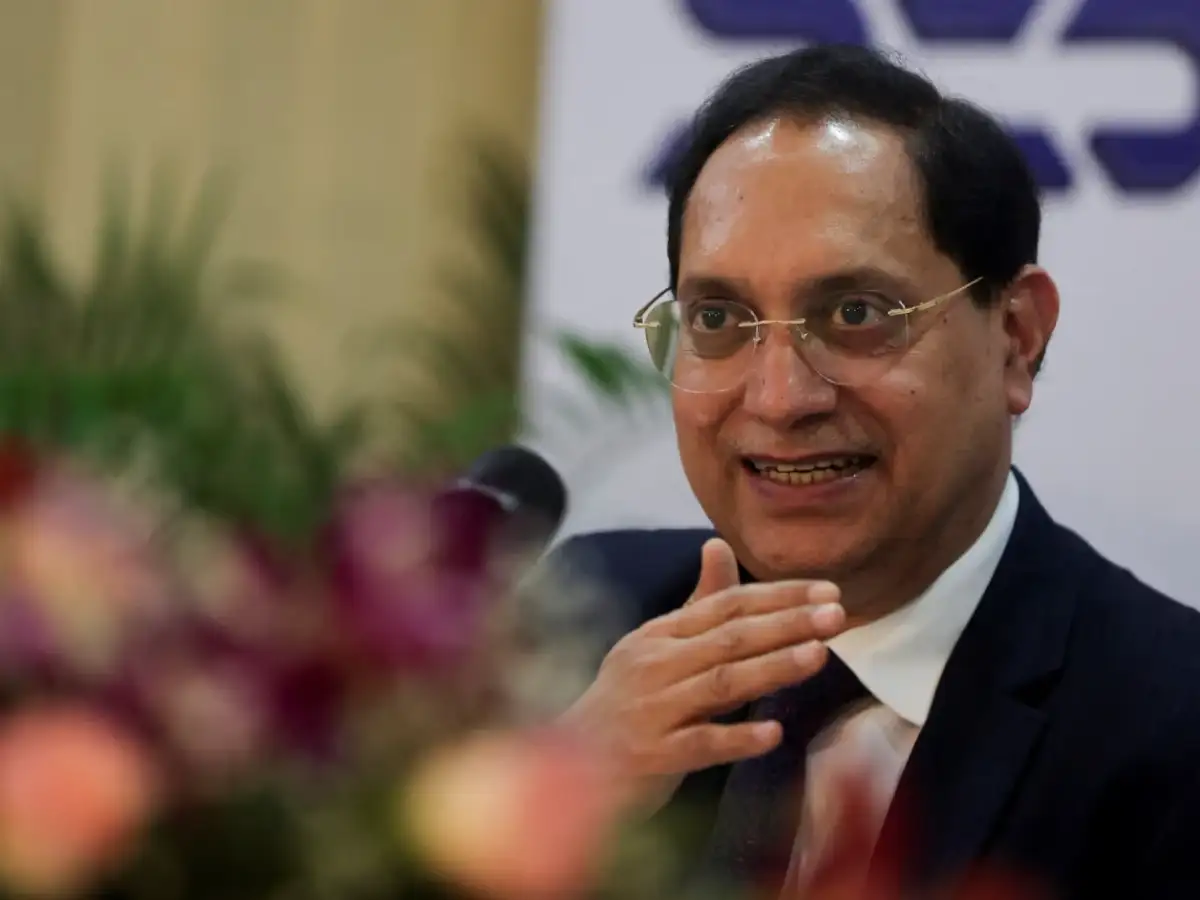
यदि विशेषीकृत निवेश कोष (एसआईएफ) बॉलीवुड चरित्र होते तो क्या होते? मुंबई में ईटी अल्फा वेल्थ समिट 2.0 में एडलवाइस म्यूचुअल फंड की एमडी और सीईओ राधिका गुप्ता का बिल्कुल फिल्मी जवाब था। उनकी पसंद शाहरुख खान थे, जिन्हें उन्होंने रोमांस और एक्शन के बीच स्विच करने की क्षमता के लिए बहुमुखी बताया, और हंसते हुए कहा कि "वह सस्ते में नहीं आते।"
हल्के-फुल्के आदान-प्रदान के पीछे उभरते निवेश परिदृश्य और भारतीय पोर्टफोलियो में एसआईएफ की बढ़ती भूमिका पर एक गंभीर चर्चा थी।
गुप्ता ने फायरसाइड चैट के दौरान कहा, "मुझे शाहरुख खान पसंद हैं। देखिए, शाहरुख खान, क्योंकि उन्होंने रोमांस किया है, उन्होंने एक्शन किया है, वह बहुमुखी हैं और वह सस्ते में काम नहीं करते हैं।"
इस हल्के-फुल्के आदान-प्रदान ने एक चर्चा में एक यादगार पल पेश किया जो अन्यथा भारत के धन प्रबंधन उद्योग के सामने आने वाले एक गंभीर प्रश्न पर केंद्रित था: निवेशकों को अपने वित्तीय लक्ष्यों को खोए बिना, निवेश उत्पादों, विशेष रूप से विशिष्ट निवेश फंड (एसआईएफ) के विस्तारित ब्रह्मांड को कैसे नेविगेट करना चाहिए?
गुप्ता के लिए, इसका उत्तर यह समझने में निहित है कि किसी उत्पाद को क्या हासिल करने के लिए डिज़ाइन किया गया है, यथार्थवादी अपेक्षाएं स्थापित करना और यह सुनिश्चित करना कि निवेशक निवेश के लिए उत्पाद नवाचार को गलत न समझें।
जैसे-जैसे बाजार चुनौतीपूर्ण होता जा रहा है, एसआईएफ को अपना पल मिल रहा है
गुप्ता ने कहा कि भारत में एसआईएफ लॉन्च का पहला साल उत्साहजनक रहा है, इस श्रेणी की संपत्ति लगभग 38,000 करोड़ रुपये तक पहुंच गई है। उन्होंने कहा कि एडलवाइस म्यूचुअल फंड चर्चा के समय लगभग 14,000 करोड़ रुपये की संपत्ति के साथ सबसे बड़े एसआईएफ प्रबंधक के रूप में उभरा था।
जो बात सामने आई वह न केवल उद्योग का आकार बल्कि निवेशकों की रुचि की व्यापकता और गुणवत्ता भी थी। गुप्ता ने कहा कि इस श्रेणी में प्रतिदिन लगभग 500-600 लेनदेन हो रहे हैं, जिसमें टियर-2 और टियर-3 शहरों के निवेशकों की भागीदारी बढ़ रही है।
उन्होंने मध्यस्थता और कवर्ड कॉल जैसी रणनीतियों के आसपास बातचीत की बढ़ती परिष्कार की ओर भी इशारा किया, यह सुझाव देते हुए कि निवेशक इन उत्पादों की बारीकियों के साथ तेजी से जुड़ रहे हैं।
हालाँकि, लॉन्च के समय ने एक चुनौती पेश की थी। इक्विटी बाजारों के दबाव में होने के कारण, एसआईएफ प्रबंधकों को रिटर्न का समर्थन करने के लिए बढ़ते बाजार पर भरोसा करने के बजाय कठिन माहौल में अपनी रणनीतियों का प्रदर्शन करना पड़ा।
गुप्ता ने स्थिति की तुलना एक कठिन पिच पर तेज गेंदबाज के प्रदर्शन से करते हुए कहा कि बाजार की परिस्थितियां प्रतिकूल होने पर एसआईएफ प्रबंधकों को प्रभावी ढंग से प्रदर्शन करने के लिए कहा गया था।
उनके विचार में, यह माहौल निवेशकों को पोर्टफोलियो में इन रणनीतियों की भूमिका को समझने में भी मदद कर सकता है।
एसआईएफ जादुई फंड नहीं हैं
गुप्ता का एक केंद्रीय संदेश यह था कि निवेशकों को एक ही वित्तीय उत्पाद से सब कुछ देने की उम्मीद नहीं करनी चाहिए।
निवेशक ऐसा उत्पाद चाहते हैं जो बाजार में तेजी आने पर स्मॉलकैप सूचकांकों से बेहतर प्रदर्शन करे और बाजार में गिरावट आने पर फिक्स्ड डिपॉजिट की तरह पूंजी की रक्षा करे। हालाँकि, उन्होंने तर्क दिया कि ऐसी उम्मीदें अवास्तविक हैं।
"आपके पास एक वित्तीय उत्पाद में सब कुछ नहीं हो सकता है," उन्होंने रणनीति की इच्छित भूमिका, निवेश क्षितिज और जोखिमों को संप्रेषित करने के महत्व पर जोर देते हुए कहा।
एक उदाहरण के रूप में एडलवाइस के हाइब्रिड लॉन्ग-शॉर्ट एसआईएफ का उपयोग करते हुए, गुप्ता ने कहा कि फंड को एक अतिरिक्त रिटर्न घटक के साथ एक मध्यस्थता-उन्मुख रणनीति के रूप में तैनात किया गया है, न कि एक बुल मार्केट में आक्रामक रूप से बेहतर प्रदर्शन करने के लिए डिज़ाइन किया गया है।
उन्होंने निवेशकों को ऐसे उत्पादों को लिक्विड फंड के विकल्प के रूप में लेने के प्रति आगाह किया, यह देखते हुए कि वे नकारात्मक रिटर्न की अवधि का अनुभव कर सकते हैं।
फंड मैनेजरों के लिए जिम्मेदारी रिटर्न दिखाने से कहीं आगे तक बढ़ जाती है। उन्हें उन स्थितियों की व्याख्या करनी चाहिए जिनमें एक रणनीति खराब प्रदर्शन कर सकती है, निवेशक जो जोखिम उठा रहे हैं और वह अवधि जिसके लिए उन्हें निवेशित रहना चाहिए।
गुप्ता ने संपत्ति बढ़ने के साथ स्केलिंग रणनीतियों की चुनौती पर भी प्रकाश डाला। जिन तकनीकों को छोटे फंड में क्रियान्वित करना आसान हो सकता है, वे फंड के विस्तार के साथ और अधिक कठिन हो सकती हैं, जिससे लगातार प्रदर्शन उद्योग के लिए एक महत्वपूर्ण परीक्षा बन जाती है।
कराधान एसआईएफ की ओर संतुलन क्यों झुका सकता है
एसआईएफ के लिए गुप्ता द्वारा दिए गए सबसे मजबूत तर्कों में से एक अन्य निवेश संरचनाओं, विशेष रूप से श्रेणी III वैकल्पिक निवेश फंड (एआईएफ) और पोर्टफोलियो प्रबंधन सेवाओं (पीएमएस) के सापेक्ष उनके कर उपचार से संबंधित है।
फ़ोरफ़्रंट कैपिटल में श्रेणी III एआईएफ चलाने और पीएमएस के प्रबंधन के अपने अनुभव के आधार पर, उन्होंने बताया कि कैसे कराधान अंततः निवेशकों को मिलने वाले रिटर्न को प्रभावित कर सकता है।
गुप्ता ने एक काल्पनिक गणना के साथ अंतर को स्पष्ट किया: श्रेणी III एआईएफ के माध्यम से एक निवेशक को 8% कर-पश्चात रिटर्न देने के लिए, एक प्रबंधक को करों, शुल्क और कैरी के लेखांकन के बाद, लगभग 16% का पूर्व-शुल्क रिटर्न उत्पन्न करने की आवश्यकता हो सकती है। एसआईएफ संरचना के तहत, उसने अनुमान लगाया कि 11% रिटर्न उत्पन्न करने से हाथ में तुलनीय 8% प्राप्त हो सकता है।
उन्होंने तर्क दिया कि यह अंतर समान रणनीतियों को अपनाने वाले निवेशकों के लिए एसआईएफ संरचना को अधिक कुशल बना सकता है, हालांकि वास्तविक परिणाम प्रदर्शन, लागत और लागू कर उपचार पर निर्भर होंगे।
उन्होंने कहा, पीएमएस संरचनाओं को एक अलग चुनौती का सामना करना पड़ता है। पोर्टफोलियो लेनदेन निष्पादित होने पर निवेशकों को पूंजीगत लाभ कर लग सकता है, जबकि म्यूचुअल फंड संरचनाएं आम तौर पर निवेशक-स्तरीय पूंजीगत लाभ कराधान को मोचन तक स्थगित कर देती हैं। गुप्ता ने कहा कि एक केंद्रित मिडकैप और स्मॉलकैप रणनीति को पीएमएस संरचना से म्यूचुअल फंड-आधारित एसआईएफ में स्थानांतरित करने से कर दक्षता में सुधार हो सकता है।
उनका व्यापक संदेश यह था कि निवेशकों को केवल निवेश रणनीति से परे देखना चाहिए और उस संरचना की जांच करनी चाहिए जिसके माध्यम से यह पेशकश की जाती है।
केवल इसलिए SIF न खरीदें क्योंकि यह नया है
एसआईएफ के लिए अपनी वकालत के बावजूद, गुप्ता ने उन्हें हर पोर्टफोलियो में अनिवार्य रूप से जोड़ने के प्रति आगाह किया। उन्होंने "उद्देश्यपूर्ण निवेश" या "शॉपिंग सूची निवेश" की वकालत की, निवेशकों से उत्पाद चुनने से पहले अपनी आवश्यकताओं की पहचान करने का आग्रह किया।
नई योजनाएं केवल लॉन्च होने के कारण जोड़ने से पोर्टफोलियो अनावश्यक रूप से जटिल हो सकता है। इसके बजाय, निवेशकों को अपने मौजूदा परिसंपत्ति आवंटन का आकलन करना चाहिए और विचार करना चाहिए कि क्या एसआईएफ एक विशिष्ट उद्देश्य को पूरा करता है।
उदाहरण के लिए, एक हाइब्रिड एसआईएफ उचित निवेश क्षितिज पर रिटर्न के लिए निर्धारित पोर्टफोलियो के एक हिस्से के अनुरूप हो सकता है। मौजूदा मिडकैप और स्मॉलकैप एक्सपोजर वाले निवेशक यह भी मूल्यांकन कर सकते हैं कि एसआईएफ उस आवंटन के हिस्से के लिए उपयुक्त रणनीति प्रदान करता है या नहीं।
उन्होंने इस बात पर जोर दिया कि चुनाव किसी निवेशक के लक्ष्य, जोखिम उठाने की क्षमता और पोर्टफोलियो की जरूरतों पर निर्भर होना चाहिए, न कि किसी उत्पाद की लोकप्रियता पर। उन्होंने कहा कि एसआईएफ और म्यूचुअल फंड सह-अस्तित्व में बने रहेंगे क्योंकि निवेशक और सलाहकार उनके बीच सही संतुलन निर्धारित करेंगे।
रिटर्न का पीछा करने से ज्यादा रणनीति को समझना मायने रखता है
गुप्ता ने निवेशकों और वितरकों के लिए डेरिवेटिव को बेहतर ढंग से समझने की आवश्यकता पर प्रकाश डाला, जो एसआईएफ प्रबंधकों को रणनीतियों को लागू करने में अधिक लचीलापन देता है।
डेरिवेटिव कई उद्देश्यों की पूर्ति कर सकते हैं, जिनमें मध्यस्थता, आय-उन्मुख रणनीतियाँ जैसे कवर कॉल और दिशात्मक बाज़ार स्थिति शामिल हैं। व्यापक एसआईएफ छत्रछाया के अंतर्गत आने के बावजूद, ये दृष्टिकोण बहुत अलग जोखिम और रिटर्न प्रोफाइल ले सकते हैं।
गुप्ता ने अंतर्निहित रणनीतियों को समझे बिना केवल प्रदर्शन रैंकिंग के आधार पर फंडों की तुलना करने के प्रति आगाह किया। उन्होंने एसआईएफ को लीवरेज्ड रिटेल डेरिवेटिव ट्रेडिंग से अलग करते हुए कहा कि एसआईएफ को लीवरेज का उपयोग करने की अनुमति नहीं है।
जैसे-जैसे श्रेणी का विस्तार होगा, शिक्षा और पारदर्शी संचार आवश्यक होगा, उन्होंने कहा। उद्योग को अपनी डेरिवेटिव विशेषज्ञता को भी गहरा करना चाहिए और प्रदर्शित करना चाहिए कि संपत्ति और निवेशक भागीदारी बढ़ने के साथ रणनीतियां लगातार परिणाम दे सकती हैं।
निवेशकों के लिए, रास्ता सरल है: एक नया उत्पाद स्वचालित रूप से बेहतर नहीं होता है। सही निवेश को एक विशिष्ट पोर्टफोलियो की आवश्यकता को पूरा करना चाहिए, जोखिम और रिटर्न का उचित संतुलन प्रदान करना चाहिए और निवेशक के समय सीमा के अनुरूप होना चाहिए।
बातचीत शुरू करने वाली शाहरुख खान की उपमा की तरह, बहुमुखी प्रतिभा आकर्षक हो सकती है। लेकिन निवेशकों को अभी भी यह समझने की जरूरत है कि वे किसके लिए भुगतान कर रहे हैं - और क्या उनकी रिटर्न उम्मीदें यथार्थवादी हैं।
(अस्वीकरण: विशेषज्ञों द्वारा दी गई सिफारिशें, सुझाव, विचार और राय उनके अपने हैं। ये द इकोनॉमिक टाइम्स के विचारों का प्रतिनिधित्व नहीं करते हैं)