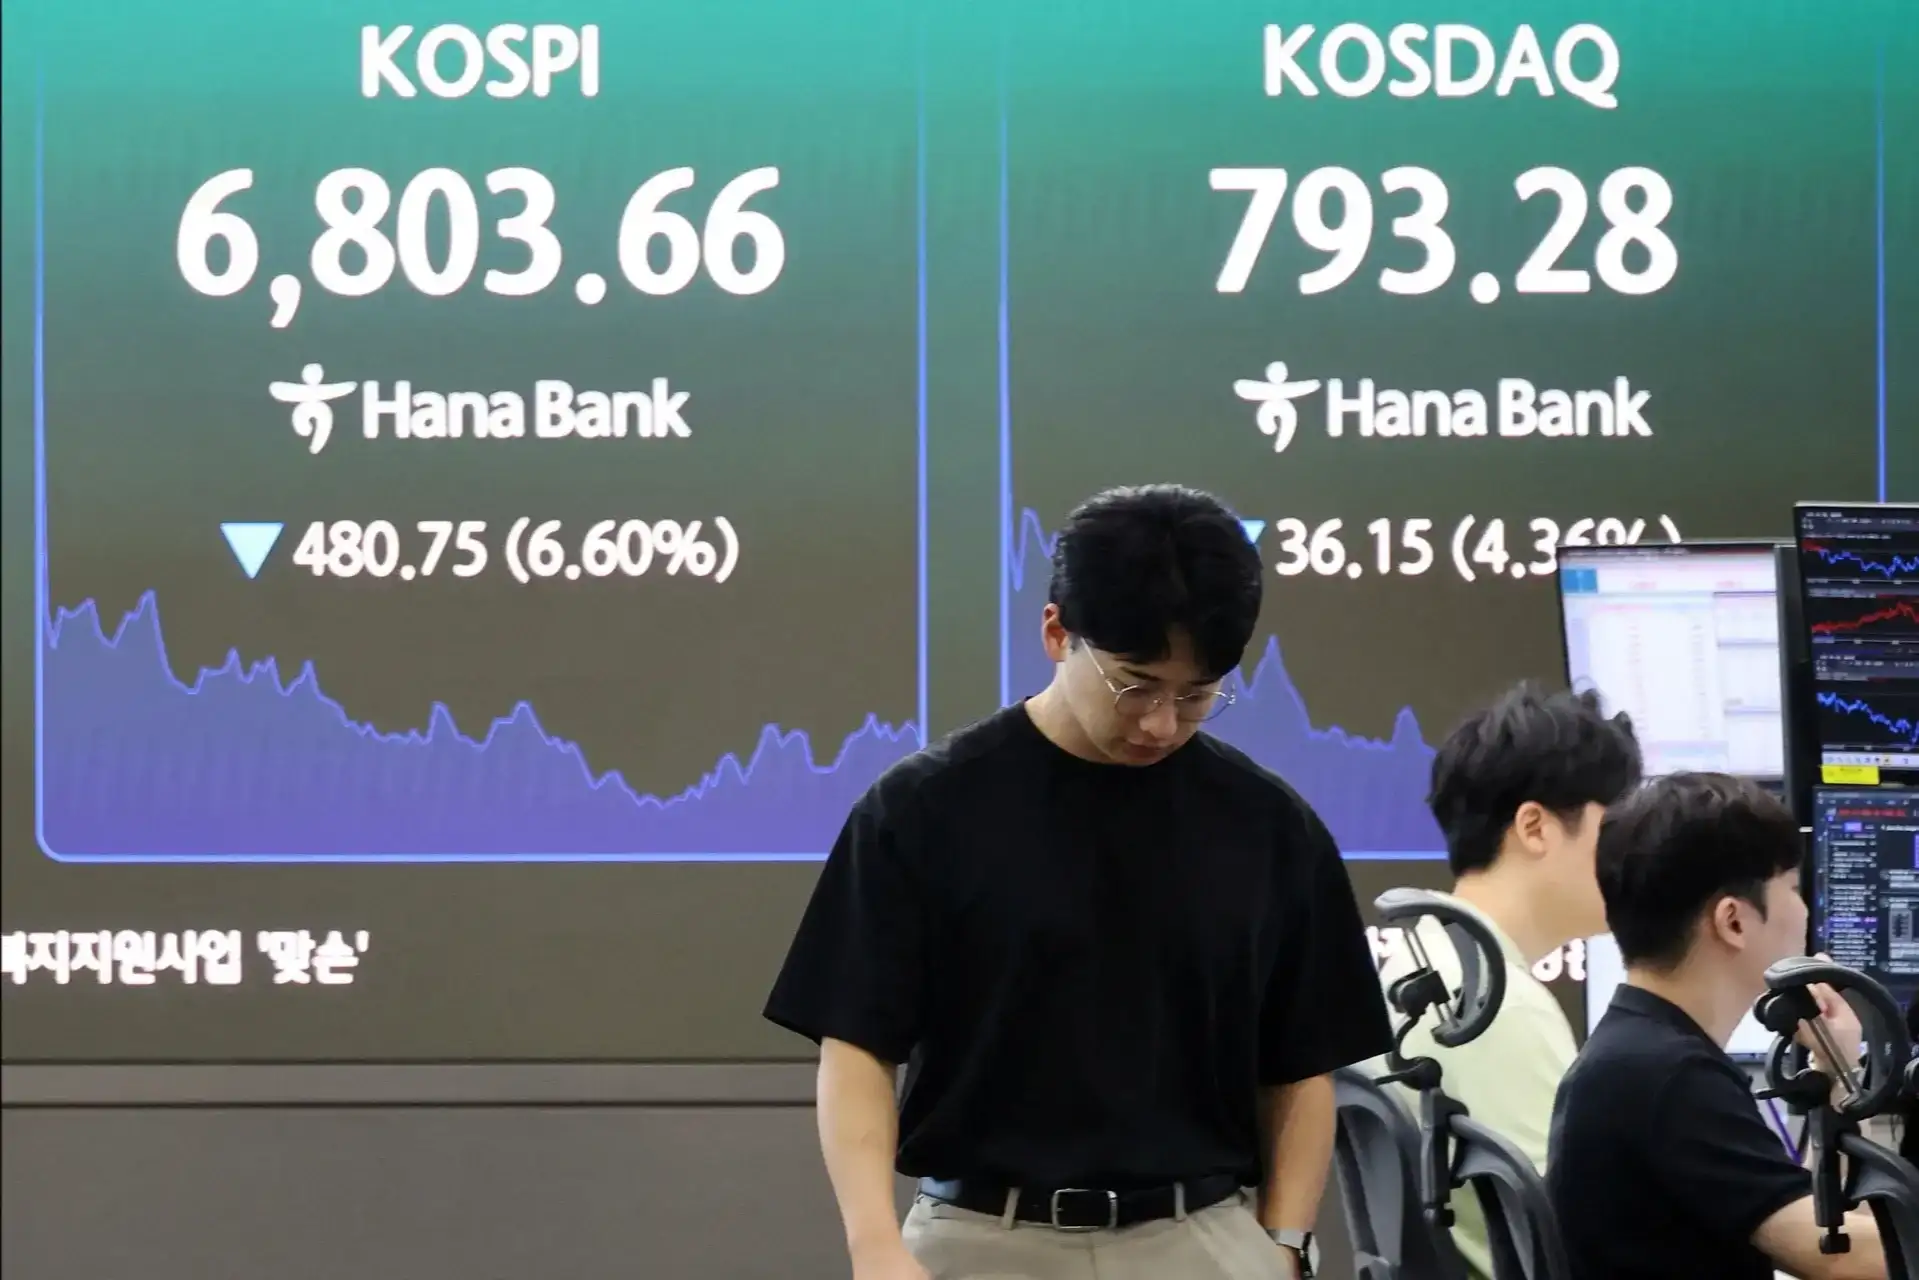
सिडनी: एशियाई शेयर बाजारों में सोमवार को गिरावट आई क्योंकि तकनीकी क्षेत्र में एआई निवेश उछाल की स्थिरता के बारे में चिंताएं मंडरा रही थीं, जबकि तेल की ऊंची कीमत ने सॉवरेन बांड की सुरक्षित-हेवन अपील को सीमित कर दिया।
नकारात्मक नकदी प्रवाह और एआई कैपेक्स के विशाल पैमाने के बारे में चिंताओं के कारण पिछले सप्ताह कॉर्पोरेट डिफॉल्ट के खिलाफ बीमा की लागत बढ़ गई, जबकि तनावग्रस्त निवेशक मार्जिन कॉल के लिए पैसा जुटाने के लिए बेच रहे थे, इस चर्चा के बीच सोना एक साल के निचले स्तर पर पहुंच गया।
एक अतिरिक्त समस्या संयुक्त राज्य अमेरिका में मध्यावधि चुनाव है, जहां किसी एक या दोनों सदनों में डेमोक्रेट की जीत से डेटा केंद्रों के लिए और अधिक राजनीतिक बाधाएं पैदा हो सकती हैं।
और पढ़ें: निफ्टी की अगली चाल 23,200 से ऊपर के ब्रेकआउट पर निर्भर करती है: विश्लेषकों
बिनेंस से निकासी ने बेचैनी को और बढ़ा दिया क्योंकि दुनिया का सबसे बड़ा क्रिप्टोकरेंसी एक्सचेंज रविवार को वापस ऑनलाइन हो गया क्योंकि हैकर्स ने पिछले हफ्ते प्लेटफॉर्म से अरबों डॉलर चुरा लिए थे।
शुक्रवार को इंटेल की लगभग 29% गिरावट के मद्देनजर ऐप्पल, एएमडी और पलान्टिर रिपोर्ट करने के लिए तैयार हैं, जिनमें से सभी ने इस सप्ताह कमाई का दांव बढ़ा दिया है।
गोल्डमैन सैक्स के विश्लेषकों को उम्मीद है कि इस साल हाइपरस्केलर्स द्वारा पूंजीगत व्यय लगभग दोगुना होकर $800 बिलियन हो जाएगा, और 2027 में बढ़कर 1.2 ट्रिलियन डॉलर हो जाएगा। साथ ही, उन्हें 2026 में एसएंडपी 500 ईपीएस की वृद्धि लगभग 30% दिखाई देती है, जो अगले साल धीमी होकर 18% हो जाएगी।
गोल्डमैन के मुख्य अमेरिकी इक्विटी रणनीतिकार बेन स्नाइडर ने एक नोट में लिखा, "कमाई के नतीजों ने इक्विटी निवेशकों के सामने बुनियादी चुनौती को रेखांकित किया है - कमाई में वृद्धि मजबूत है, लेकिन इसमें अब तेजी नहीं आ रही है।"
"इसी तरह, तीसरी तिमाही के नतीजे हमारे विचार का समर्थन करते हैं कि एआई निवेश खर्च बढ़ता रहेगा लेकिन एआई कैपेक्स की वृद्धि दर चरम पर है।"
जापान का निक्केई 0.5% गिर गया, जबकि दक्षिण कोरिया 0.8% गिर गया, जो पिछले महीने 16% गिरा था। MSCI का जापान के बाहर एशिया-प्रशांत शेयरों का सबसे बड़ा सूचकांक 0.4% कम हुआ।
यूरोप में, EUROSTOXX 50 वायदा 0.1% मजबूत हुआ, जबकि DAX वायदा सपाट था।
दरों में और बढ़ोतरी आ रही है
वॉल स्ट्रीट पर, एसएंडपी 500 वायदा 0.4% बढ़ गया, जबकि नैस्डैक वायदा 0.6% उछल गया। टेक-हैवी नैस्डैक को अक्टूबर में लगभग 7% की हानि हुई, जो कि अप्रैल 2025 के लिबरेशन डे टैरिफ रूट के बाद से इसका सबसे खराब महीना है।
इक्विटी में गिरावट ने सुरक्षित-हेवन बांडों को राहत प्रदान की, निवेशकों को आश्चर्य हुआ कि क्या शेयर बाजार में निरंतर बिकवाली फेडरल रिजर्व को दिसंबर में ब्याज दरों में बढ़ोतरी से रोक सकती है।
फ्यूचर्स में अभी भी तिमाही-बिंदु दर वृद्धि की 72% संभावना है, लेकिन अब एक महीने पहले 70 आधार अंक से अधिक की तुलना में कुल कीमत में केवल 55 आधार अंक की बढ़ोतरी हुई है।
10-वर्षीय कोषागारों पर प्रतिफल 4.952% तक बढ़ गया, लेकिन 5.3645% के अपने अक्टूबर शिखर से काफी दूर रहा, जबकि 2-वर्षीय प्रतिफल 4.612% रहा।
इस सप्ताह केंद्रीय बैंकों की बैठक में, बाजार रिज़र्व बैंक ऑफ ऑस्ट्रेलिया, बैंक ऑफ इंग्लैंड और रिक्सबैंक की बढ़ोतरी पर दांव लगा रहे हैं, जबकि नोर्गेस बैंक को होल्ड पर देखा जा रहा है।
इस सप्ताह आने वाले आर्थिक आंकड़ों में अक्टूबर के बाद सोमवार को विनिर्माण का प्रभावशाली अमेरिकी आईएसएम सर्वेक्षण शामिल है, जबकि सभी महत्वपूर्ण पेरोल रिपोर्ट शुक्रवार को है।
सितंबर के निराशाजनक 29,000 लाभ के बाद नौकरियों में 65,000 की बढ़ोतरी का औसत पूर्वानुमान है, जबकि बेरोजगारी दर 4.2% है।
मुद्रा बाजारों में, बड़ी कंपनियों को काफी हद तक दरकिनार कर दिया गया, जबकि सारी गतिविधियां शेयरों पर केंद्रित थीं। यूरो 1.1156 डॉलर पर स्थिर था, जबकि डॉलर 157.62 येन पर बमुश्किल बदला गया था।
वस्तुओं के लिए, ईरानी और कतरी अधिकारियों द्वारा ईरान पर अमेरिका-इजरायल युद्ध को समाप्त करने के लिए एक समझौते पर जोर देने के उद्देश्य से लगातार तीसरे दिन की बातचीत के बाद तेल की कीमतों में गिरावट आई।
ब्रेंट वायदा 1.5% गिरकर 111.72 डॉलर प्रति बैरल पर आ गया, हालांकि यह अक्टूबर में 13.6% की बढ़ोतरी के बाद है, जबकि अमेरिकी क्रूड वायदा 1.7% कम होकर 102.37 डॉलर प्रति बैरल पर आ गया।
बिना ब्याज वाला सोना 0.6% उछलकर 3,898 डॉलर प्रति औंस हो गया, जो पिछले महीने 6.8% गिरा था।