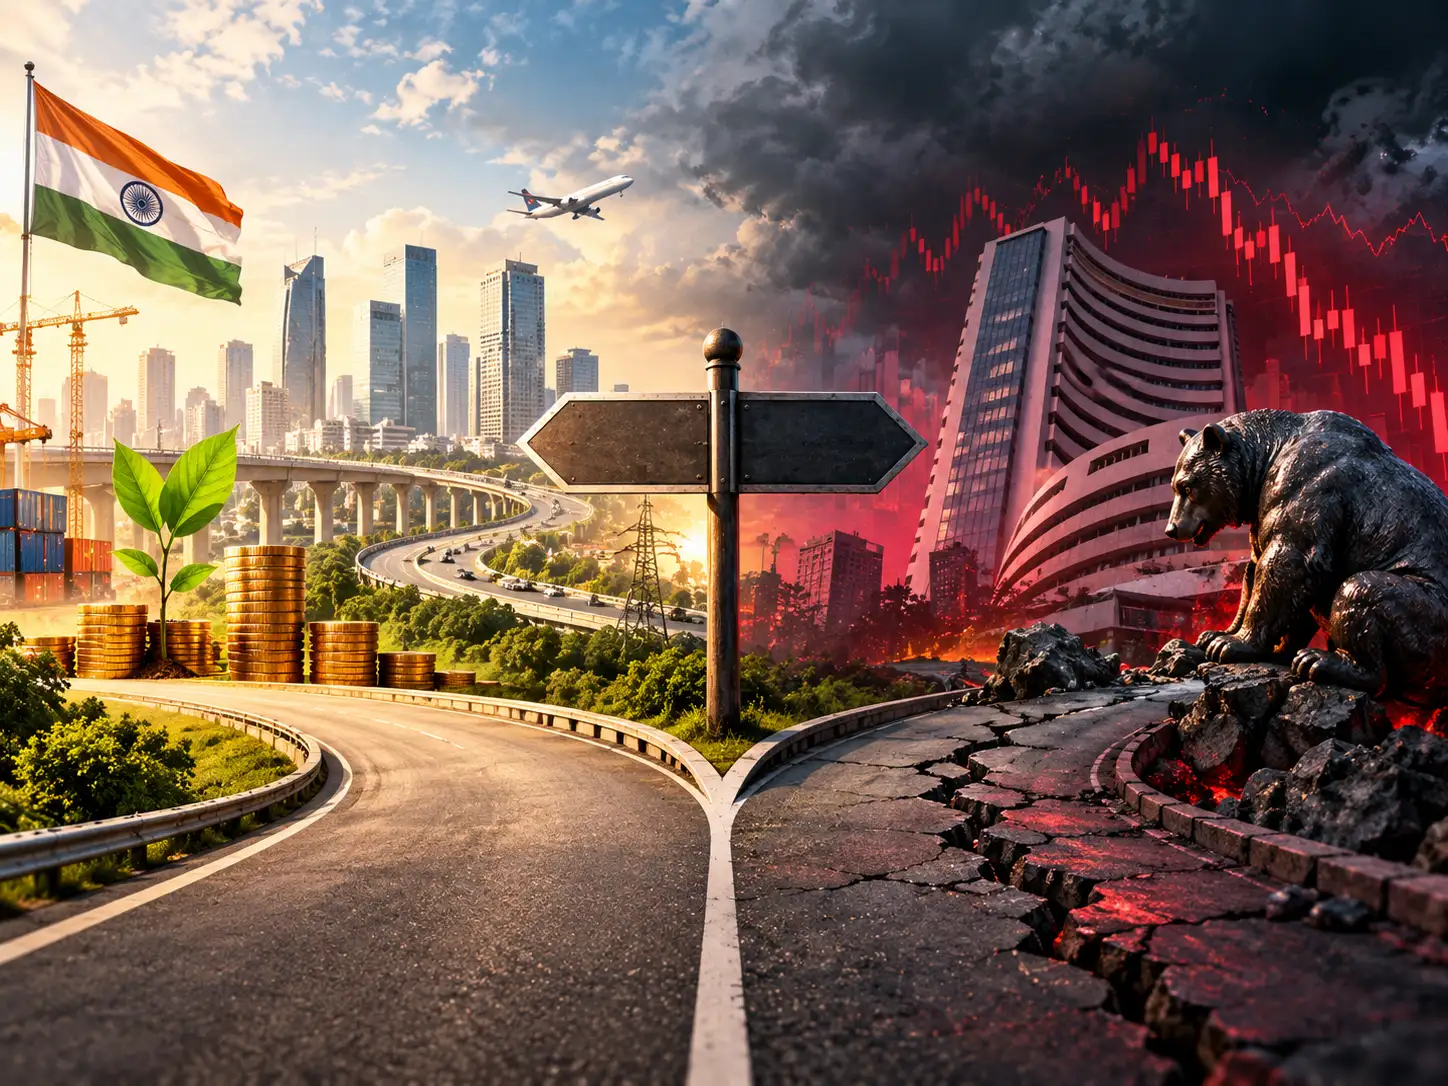
अर्थव्यवस्था और शेयर बाजार के बीच एक तीव्र अंतर को दर्शाते हुए, भारत के लचीले व्यापक आर्थिक बुनियादी सिद्धांतों पर वैश्विक तरलता दबाव का प्रभाव पड़ रहा है, जिससे स्टॉक तनाव में है। जबकि इस साल अब तक निफ्टी में 13% की गिरावट आई है, कॉर्पोरेट आय, औद्योगिक उत्पादन, विनिर्माण उत्पादन और क्रेडिट वृद्धि डेटा कमजोरी के बजाय आर्थिक लचीलेपन की ओर इशारा करते हैं।
लाइटहाउस कैंटन के मुख्य निवेश अधिकारी, भारत, अभय लाइजावाला, "हम भारत में एक गंभीर द्वंद्व देख रहे हैं।" "वास्तविक अर्थव्यवस्था मजबूत लचीलेपन का प्रदर्शन कर रही है, एक झिझक वाले शेयर बाजार से अलग हो रही है जो वैश्विक मैक्रो चिंताओं और उदासीन विदेशी संस्थागत निवेशकों द्वारा दबा हुआ है।"
फिलहाल, ऐसा प्रतीत होता है कि शेयर बाजार घरेलू आर्थिक गति के मुकाबले वैश्विक तरलता को प्राथमिकता दे रहा है।
जून में 8.8% के बाद अगस्त में भारत की औद्योगिक उत्पादन वृद्धि 29 महीनों में दूसरी सबसे अधिक रही। जुलाई संख्या को संशोधित कर 7.4% कर दिया गया। विनिर्माण, जिसका सूचकांक में लगभग 76% योगदान है, 9% की वृद्धि हुई, जो कम से कम 8% की वृद्धि का लगातार तीसरा महीना है। अप्रैल-अगस्त के दौरान उत्पादन 6.7% बढ़ा, जबकि एक साल पहले यह 4.2% था।
डेटा केवल उपभोग के बजाय विनिर्माण और पूंजी निर्माण के कारण सुधार की ओर इशारा करता है। "सवाल यह है कि कौन सही है - टेप या वास्तविक अर्थव्यवस्था?" लाईजावाला ने कहा. "और अगर अर्थव्यवस्था और कमाई सही है, तो टेप पर कब ध्यान दिया जाएगा?"
बाजार अगले झटके की आशंका जता रहे हैं
इक्विटी में कमजोरी मुख्य रूप से घरेलू गतिविधि में गिरावट के कारण नहीं है। इसके बजाय, निवेशक कच्चे तेल की ऊंची कीमतों, बढ़ती वैश्विक बांड पैदावार, मुद्रा जोखिम और लगातार विदेशी बिक्री के संयोजन पर प्रतिक्रिया दे रहे हैं।
अल्फा एएमसी के सीईओ और फंड मैनेजर राजेश सिंगला ने कहा कि अप्रैल-जून में अर्थव्यवस्था 7.8% बढ़ी और पहली तिमाही में निफ्टी 50 का राजस्व 18% से अधिक बढ़ गया। लेकिन उन्होंने कहा, बाजार पैसे की भविष्य की लागत का निर्धारण कर रहे हैं।
सिंगला ने कहा, "असंतुलन वास्तविक है, लेकिन यह बाजार के मूल्य निर्धारण से आता है, न कि कमजोर बुनियादी सिद्धांतों से।"
सात महीने पुराने ईरान युद्ध ने कच्चे तेल और बांड पैदावार को बढ़ा दिया है, जिससे मुद्रास्फीति और ब्याज दरों के बारे में चिंताएं फिर से बढ़ गई हैं। अमेरिका में 10-वर्षीय उपज 5% से अधिक होने से, वैश्विक निवेशक सुरक्षित परिसंपत्तियों से अधिक कमा सकते हैं और जोखिम भरे बाजारों से अधिक रिटर्न की मांग कर सकते हैं।
विदेशी प्रवाह ने दबाव बढ़ा दिया है। एफआईआई लगातार सात सप्ताह से शुद्ध बिकवाल रहे हैं, जबकि निफ्टी पिछले सप्ताह 3.1% गिर गया। घरेलू निवेशकों ने अधिकांश बिकवाली झेल ली है, लेकिन विदेशी पूंजी लार्जकैप में केंद्रित है जो बेंचमार्क इंडेक्स को प्रभावित करती है।
सिंगला ने कहा, "बाजार अच्छी खबरों को नजरअंदाज नहीं कर रहा है। यह आगे आने वाली चीजों पर छूट दे रहा है।"
कमाई अगली परीक्षा है
अर्थव्यवस्था की लचीलापन अभी तक व्यापक-आधारित शेयर बाजार की पुनर्रेटिंग में तब्दील नहीं हुई है क्योंकि निवेशक तेजी से कमाई की गुणवत्ता और स्थायित्व पर ध्यान केंद्रित कर रहे हैं। विश्लेषकों ने कहा कि पहली तिमाही में लाभ वृद्धि राजस्व वृद्धि से पिछड़ गई क्योंकि उच्च इनपुट लागत के कारण मार्जिन कम हो गया था। पहले की कीमतों में बढ़ोतरी और पुरानी इन्वेंट्री का लाभ भी कम हो रहा है।
यह आगामी कमाई सीज़न को विशेष रूप से महत्वपूर्ण बनाता है। यदि कंपनियां उच्च ऊर्जा और इनपुट लागत के खिलाफ मार्जिन की रक्षा करने में असमर्थ हैं तो मजबूत राजस्व वृद्धि पर्याप्त नहीं होगी।
विश्लेषकों का कहना है कि निवेशकों को हेडलाइन लाभ वृद्धि से परे देखने और पूंजीगत वस्तुओं और इंजीनियरिंग में ऑर्डर बुक और निष्पादन, धातु, सीमेंट और बिजली से जुड़े व्यवसायों में वॉल्यूम, उद्योग से क्रेडिट मांग और मार्जिन लचीलेपन पर नज़र रखने की आवश्यकता होगी।
विनिर्माण क्रय प्रबंधकों के सूचकांक, वस्तु एवं सेवा कर संग्रह, ऑटो बिक्री और बैंक क्रेडिट पर सितंबर के आंकड़े इस बात का प्रारंभिक संकेत देंगे कि अगस्त की गति आगे बढ़ी है या नहीं।
यदि वे संकेतक और कमाई का मौसम औद्योगिक उत्पादन और ऋण में देखी गई ताकत की पुष्टि करते हैं, तो वे सबूत दे सकते हैं कि भारत विनिर्माण और निवेश-आधारित विकास चक्र में प्रवेश कर रहा है।
स्टॉक कब गति पकड़ सकते हैं?
फंड प्रबंधकों को यह उम्मीद नहीं है कि केवल घरेलू आंकड़ों के दम पर बाजार में सुधार आएगा। निरंतर पलटाव के लिए वैश्विक वृहत दबाव को कम करने की आवश्यकता होगी।
आनंद राठी एएमसी के निदेशक और फंड मैनेजर, नीरज गौर ने कहा कि बाजार तरलता और मूल्यांकन विस्तार चरण से कमाई-आधारित चरण में स्थानांतरित हो रहा है। दोहरे अंक की आय वृद्धि और 10-10.5% की नाममात्र जीडीपी वृद्धि बरकरार है, लेकिन मिड- और स्मॉलकैप जगत के कुछ हिस्सों में मूल्यांकन अभी भी ऊंचा है।
विदेशी निवेशकों की वापसी के लिए, गौर ने कहा कि रुपये को स्थिर करने की आवश्यकता होगी, वैश्विक पूंजी को केंद्रित अमेरिकी एआई बुनियादी ढांचे के निवेश से दूर विविधता लाने की आवश्यकता होगी और कच्चे तेल को 85-90 डॉलर प्रति बैरल से नीचे रहना होगा। वैश्विक बांड पैदावार में स्थिरीकरण या गिरावट से पूंजी की लागत कम करने में भी मदद मिलेगी।
सिंगला ने तीन संभावित ट्रिगर्स की पहचान की: एक यूएस-ईरान युद्धविराम जो होर्मुज जलडमरूमध्य को फिर से खोलता है, अमेरिकी पैदावार में चरम और दूसरी तिमाही के नतीजों से सबूत है कि कंपनियां मार्जिन की रक्षा कर सकती हैं।
मूल्यांकन पहले से ही कुछ सहायता प्रदान कर रहा होगा। निफ्टी अपने शिखर से करीब 13% नीचे है जबकि एफआईआई ने इस साल करीब 2.8 लाख करोड़ रुपये निकाले हैं।
सिंगला ने कहा, "एक बार जब व्यापक दबाव कम हो जाएगा, तो एफआईआई की मामूली खरीदारी भी बाजार को इस हल्की स्थिति में ले जा सकती है।"
भारत ने ऐसे ही दौर का अनुभव किया है जब वैश्विक तरलता ने घरेलू आय को प्रभावित किया था।
2021 के अंत और 2022 के मध्य के बीच, कमाई में जोरदार वृद्धि के बावजूद निफ्टी लगभग 18% गिर गया। अक्टूबर 2023 में, जब यूएस 10-वर्षीय उपज 5% के करीब पहुंच गई, तो विदेशी निवेशकों ने एक ही महीने में लगभग ₹23,000 करोड़ की भारतीय इक्विटी बेच दी।
यूएस 10-वर्षीय उपज 23 अक्टूबर, 2023 को 5.01% तक पहुंच गई, दिसंबर के अंत तक लगभग 3.9% तक कम होने से पहले। जैसे ही फेडरल रिजर्व ने संकेत दिया कि दरों में कटौती हो सकती है, निफ्टी और सेंसेक्स नए रिकॉर्ड पर पहुंच गए। नवंबर में निफ्टी में 5.52% और दिसंबर 2023 में 7.94% की बढ़ोतरी हुई।
लाईजावाला ने कहा, "जब चर बदलते हैं, तो प्रवाह-संचालित बाजार में गिरावट तेजी से उलट जाती है।"
लेकिन मौजूदा झटके की अवधि प्रमुख जोखिम बनी हुई है। लाइटहाउस कैंटन के अनुसार, भारत की तेल सहनशीलता सीमा लगभग 90 डॉलर प्रति बैरल है। यदि कीमतें लंबे समय तक ऊंची रहती हैं, तो इसका प्रभाव मूल्यांकन दबाव से हटकर मार्जिन में कमी और बाहरी घाटा बढ़ने के कारण कमाई पर पड़ सकता है।
तब तक, निवेशक अमेरिकी लॉन्ग-बॉन्ड नीलामी, $100 से ऊपर ब्रेंट क्रूड, रुपया और साप्ताहिक विदेशी प्रवाह पर नज़र रखेंगे। लंबी अवधि के निवेशकों के लिए, कमजोरी चुनिंदा लार्जकैप, नवीकरणीय ऊर्जा, एआई बुनियादी ढांचे, विद्युत उपकरण, रक्षा और बैंकों में अवसर पैदा कर सकती है।
लेकिन वैश्विक स्थिरीकरण का समय अनिश्चित होने के कारण, लाईजावाला की सलाह सतर्क है: "एकल प्रविष्टि की तुलना में चरणबद्ध संचय अधिक विवेकपूर्ण है।"