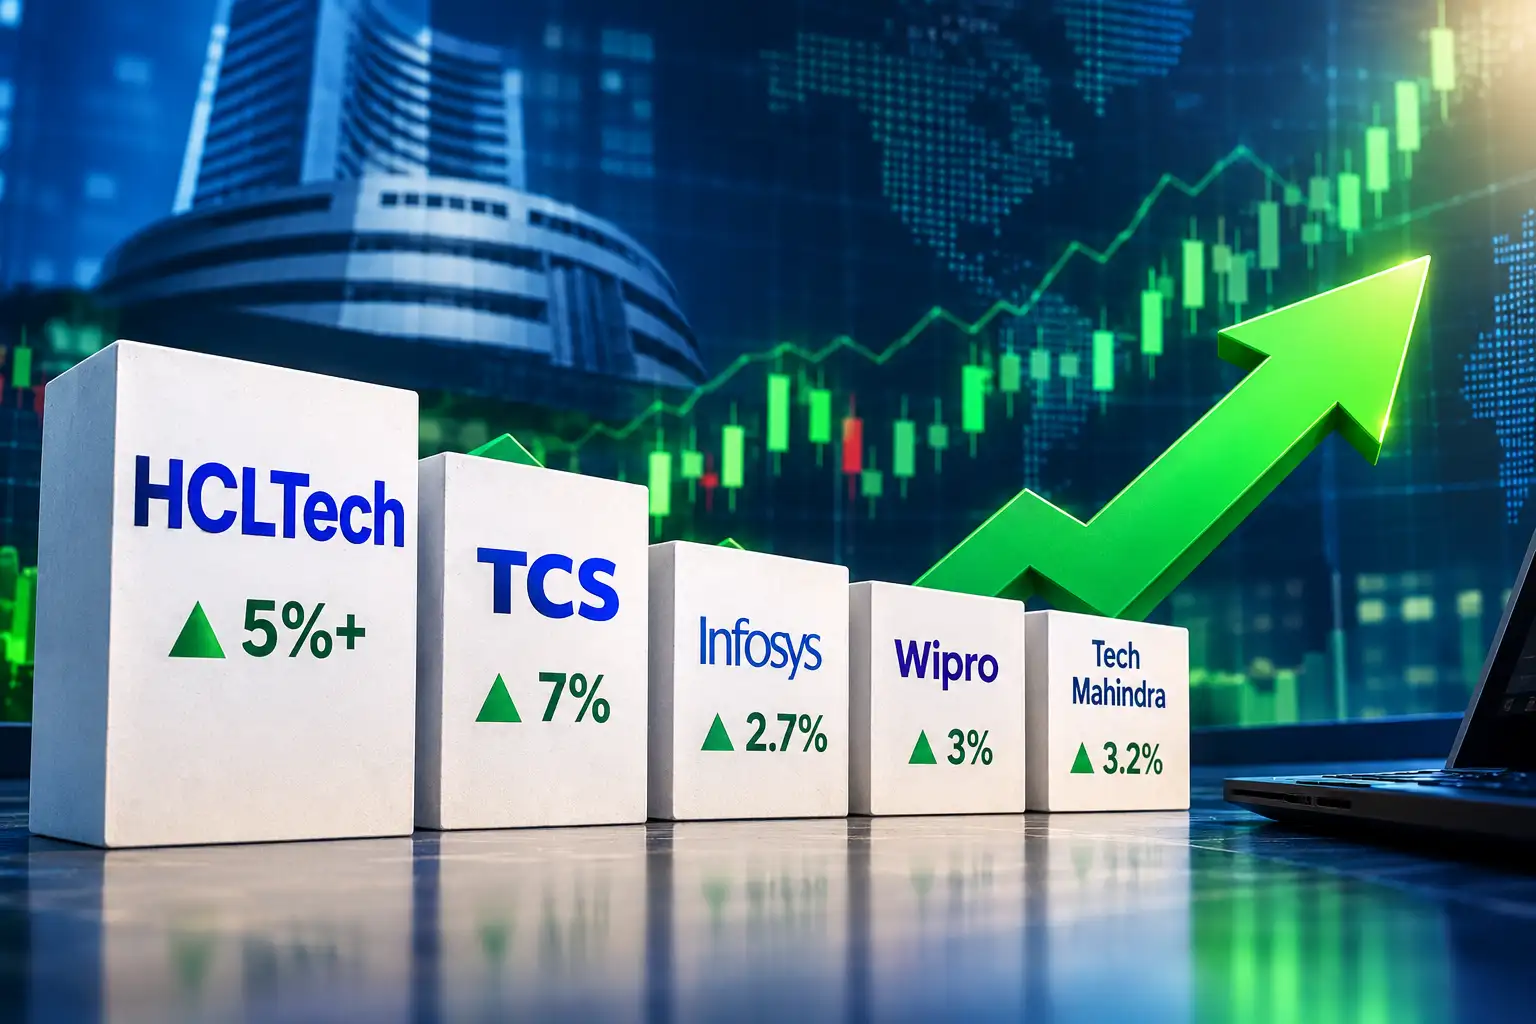
एचसीएल टेक, टीसीएस, इंफोसिस, विप्रो और अन्य आईटी शेयरों के शेयरों में 7% तक की तेजी आई, क्योंकि ब्रॉडकॉम के सीईओ हॉक टैन और इंटेल के सीईओ लिप-बू टैन ने चेतावनी दी थी कि पूंजी तक पहुंच और बढ़ती वित्तपोषण लागत एआई बूम पर प्रमुख बाधाओं के रूप में उभर सकती है, जिससे डेटा केंद्रों और कंप्यूटिंग बुनियादी ढांचे में बड़े पैमाने पर निवेश से रिटर्न के बारे में सवाल उठ रहे हैं।
भारत में, निफ्टी आईटी सूचकांक 3.3% या 950 अंक बढ़कर दिन के उच्चतम स्तर पर पहुंच गया। दूसरी तिमाही के नतीजों के बाद टीसीएस 7% बढ़ी, जबकि एचसीएल टेक 5% से अधिक बढ़ी। टेक महिंद्रा, इंफोसिस और विप्रो क्रमशः 3.2%, 2.7% और 3% आगे बढ़े। शुरुआती घंटी बजने के कुछ ही मिनटों के भीतर सूचकांक का बाजार पूंजीकरण 26,430 करोड़ रुपये बढ़ गया।
ब्रॉडकॉम के हॉक टैन ने कहा कि सेमीकंडक्टर, मेमोरी चिप्स या बिजली की कमी की तुलना में पूंजी एआई विस्तार पर एक बड़ी बाधा बन सकती है। इंटेल के सीईओ लिप-बू टैन ने पूंजी की बढ़ती लागत और पर्याप्त रिटर्न प्रदर्शित करने के लिए एआई में भारी निवेश करने वाली कंपनियों की आवश्यकता को चिह्नित करते हुए चिंता व्यक्त की।
चेतावनियाँ तब आती हैं जब निवेशक बढ़े हुए मूल्यांकन, बढ़ती प्रतिस्पर्धा और अनिश्चितता के बीच एआई-संचालित रैली की स्थिरता का पुनर्मूल्यांकन करते हैं जब भारी एआई निवेश मुनाफे में बदल जाएगा। इस बीच, एआई-लिंक्ड शेयरों में बिकवाली गहराने से दक्षिण कोरिया का टेक-हैवी बाजार मंगलवार को 6% से अधिक गिर गया।
OpenAI पूर्वानुमान से चूक गया
इसके अलावा, OpenAI ने पिछले सप्ताह निवेशकों को बताया कि सितंबर के लिए उसका वार्षिक राजस्व लगभग $50 बिलियन था, जो पहले बताए गए आंकड़े से कम है, जैसा कि रॉयटर्स ने बताया है। एक अलग कार्यक्रम में, कंपनी ने पहले निवेशकों को बताया था कि उसका सितंबर राजस्व रन रेट $70 बिलियन के करीब पहुंच रहा है।
रॉयटर्स की रिपोर्ट में कहा गया है कि यह विसंगति काफी हद तक प्रतिद्वंद्वी एंथ्रोपिक के राजस्व आंकड़ों के साथ सीधी तुलना करने के प्रयास से उत्पन्न हुई है।
एचसीएल टेक Q2 परिणाम
आईटी प्रमुख एचसीएल टेक ने FY27 की दूसरी तिमाही के लिए समेकित शुद्ध लाभ में 21% वर्ष-दर-वर्ष (YoY) वृद्धि के साथ 5,132 करोड़ रुपये की वृद्धि दर्ज की है। कंपनी ने अपने FY27 EBIT मार्जिन मार्गदर्शन को 17.5-18.5% पर बरकरार रखा है। इसने कंपनी के लिए 2.5-4% और सेवाओं के लिए 3-4% की निरंतर-मुद्रा राजस्व वृद्धि का मार्गदर्शन किया।
समीक्षाधीन अवधि में परिचालन से राजस्व 12% बढ़कर 35,620 करोड़ रुपये हो गया।
क्रमिक रूप से, राजस्व 3% बढ़ा, जबकि शुद्ध लाभ 11% बढ़ा। स्थिर-मुद्रा के संदर्भ में, राजस्व में तिमाही-दर-तिमाही 2.3% और साल-दर-साल 2.6% की वृद्धि हुई। तिमाही प्रदर्शन सेवाओं में वृद्धि, मजबूत बुकिंग और उन्नत एआई-आधारित कार्यों में बढ़ती पकड़ से प्रेरित था। तिमाही के लिए नई डील जीत $3.26 बिलियन रही।
नोमुरा ने एचसीएल टेक पर अपना लक्ष्य मूल्य 1,310 रुपये से बढ़ाकर 1,330 रुपये कर दिया है, जो मौजूदा स्तर से 9% अधिक है। ब्रोकरेज ने अपने राजस्व वृद्धि अनुमानों में मामूली वृद्धि की है, उम्मीद है कि वित्त वर्ष 27-28 में यूएसडी राजस्व 3-5.9% सालाना बढ़ेगा, जबकि पहले यह 2.7-5.1% था।
नोमुरा ने अपने FY27 EBIT मार्जिन अनुमान को 50 आधार अंक बढ़ाकर 18% कर दिया, जबकि अपने FY28 अनुमान को 18.3% पर बरकरार रखा। ब्रोकरेज ने मार्जिन टेलविंड के रूप में एआई-संचालित दक्षताओं, उच्च-मार्जिन वाले उन्नत एआई राजस्व और लागत बचत का हवाला दिया, जो आंशिक रूप से पुनर्गठन लागत और एचपीई टेल्को अधिग्रहण से ऑफसेट है।
एआई की हार ने वॉल स्ट्रीट, एशिया को प्रभावित किया
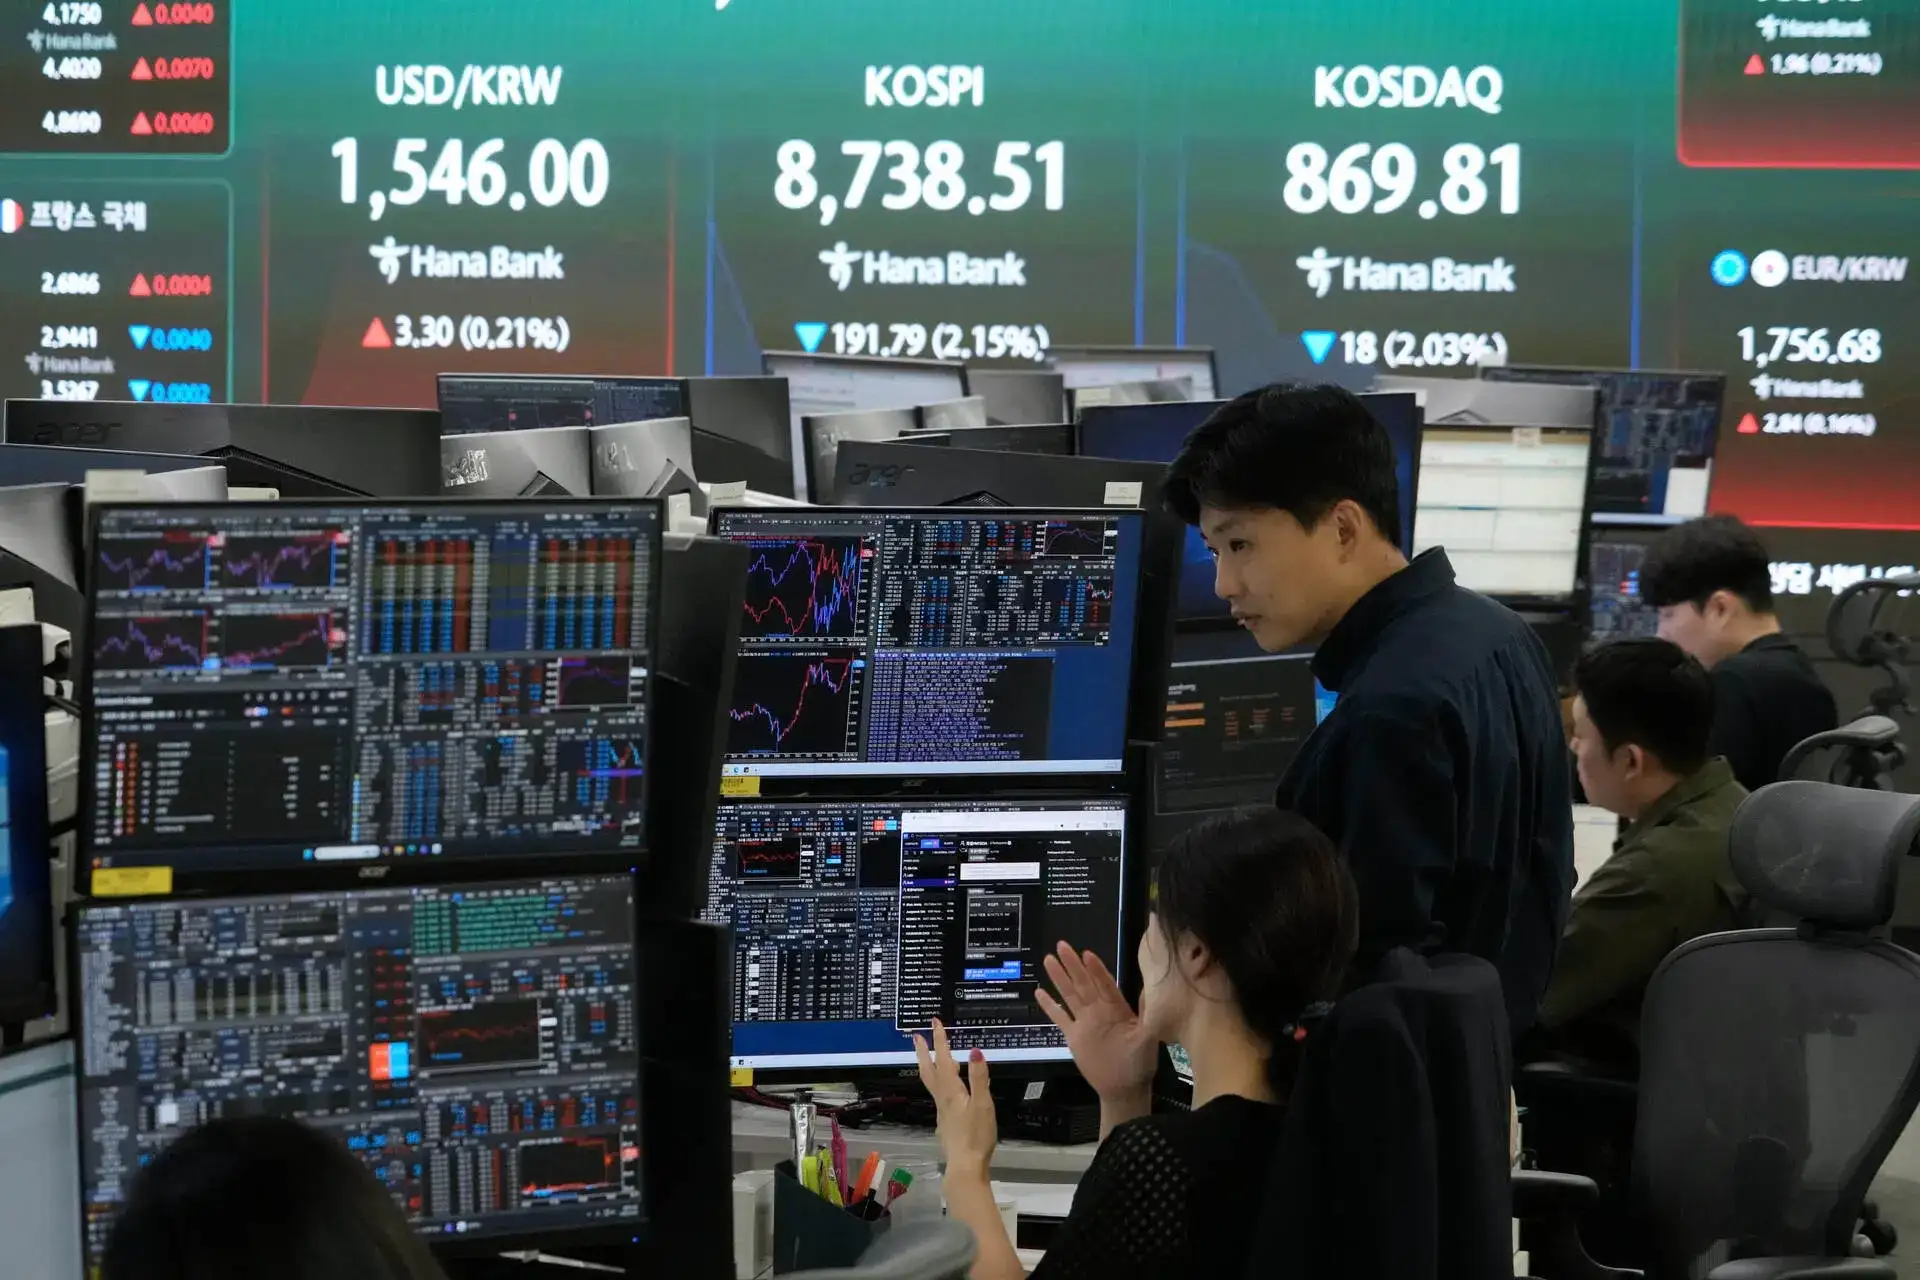
एशियाई बाजारों में मंगलवार को गिरावट आई, जापान के बाहर एशिया-प्रशांत शेयरों में MSCI का सबसे बड़ा सूचकांक 2.4% गिरकर दो महीने के निचले स्तर पर आ गया। दक्षिण कोरिया के टेक-हेवी कोस्पी में 6% की गिरावट आई, जिससे प्रोग्राम ट्रेडिंग में पांच मिनट की रुकावट आई, जबकि जापान का निक्केई 2.6% गिरा और ताइवान का बेंचमार्क इंडेक्स 2% गिर गया।
यूएस नैस्डैक वायदा 0.77% गिर गया, जबकि यूरोपीय वायदा 0.39% फिसल गया, जो वैश्विक बाजारों के लिए कमजोर शुरुआत का संकेत देता है। रॉयटर्स की रिपोर्ट के अनुसार, Capital.com के वरिष्ठ विश्लेषक काइल रोडा ने पूरे एशिया में गिरावट के लिए वॉल स्ट्रीट पर रातोंरात चिप शेयरों में बिकवाली को जिम्मेदार ठहराया, जो क्षेत्रीय बाजारों में फैल गया।
अस्वीकरण: यह लेख वीर शर्मा द्वारा लिखा गया है, जो सेबी-पंजीकृत अनुसंधान विश्लेषक या निवेश सलाहकार नहीं हैं। वीर शर्मा और उनके 'रिश्तेदार' (जैसा कि कंपनी अधिनियम, 2013 की धारा 2(77) के तहत परिभाषित है) का प्रकाशन की तारीख तक इस लेख में उल्लिखित कंपनियों में कोई वित्तीय हित नहीं है। इस लेख में उल्लिखित विचार/सिफारिशें, जहां भी लागू हों, संबंधित सेबी-पंजीकृत अनुसंधान विश्लेषक/ब्रोकरेज के हैं और उचित श्रेय के साथ पुन: प्रस्तुत/रिपोर्ट किए गए हैं। उन्हें द इकोनॉमिक टाइम्स डिजिटल या पत्रकार के विचार या अनुशंसा के रूप में नहीं समझा जाना चाहिए। पाठकों को सलाह दी जाती है कि वे मूल शोध रिपोर्ट पर विचार करें और अपने मूल्यांकन के आधार पर अपने निवेश निर्णय लें। ब्रोकरेज अस्वीकरण यहाँ।