संवत 2082 भारतीय इक्विटी के लिए एक कठिन वर्ष था, जो अत्यधिक अस्थिरता, रुक-रुक कर सुधार और बेंचमार्क सूचकांकों में तेज सुधार द्वारा चिह्नित था। वैश्विक और घरेलू प्रतिकूल परिस्थितियों के संयोजन ने बाजार को दबाव में रखा, जिससे निवेशकों के विश्वास की परीक्षा हुई, जबकि भारत की दीर्घकालिक विकास संभावनाएं बरकरार रहीं।
बढ़ते भू-राजनीतिक तनाव, कच्चे तेल की ऊंची कीमतें, बढ़ती वैश्विक बांड पैदावार, मजबूत अमेरिकी डॉलर और निरंतर विदेशी संस्थागत निवेशक (एफआईआई) के बहिर्वाह ने बाजार की धारणा पर असर डाला। नतीजतन, 23 अक्टूबर, 2026 तक निफ्टी 50 में 10.3% की गिरावट आई। कमजोरी फ्रंटलाइन शेयरों तक सीमित नहीं थी। निफ्टी 500 7.8% फिसल गया, जबकि निफ्टी मिडकैप 100 और निफ्टी स्मॉलकैप 250 में क्रमशः 4.5% और 3.7% की गिरावट आई।
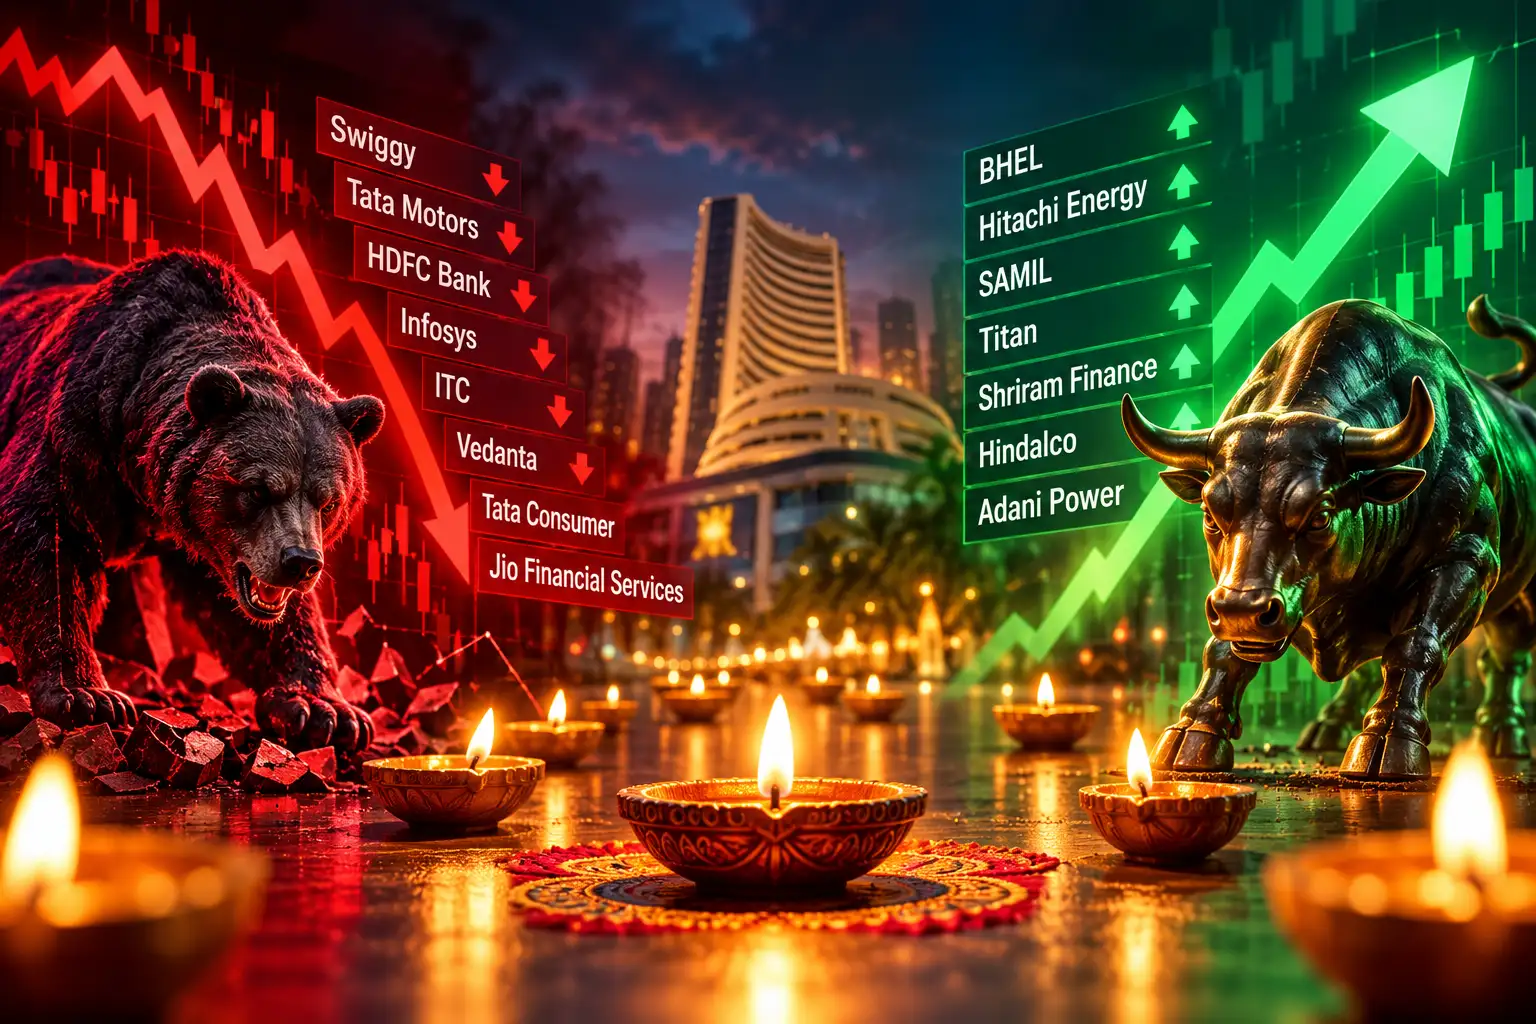
व्यक्तिगत-स्टॉक स्तर पर क्षति विशेष रूप से स्पष्ट थी। पिछली दिवाली के बाद से 83 लार्जकैप शेयरों में गिरावट आई है, जिनमें करीब 60% तक का नुकसान हुआ है। इस सूची में स्विगी, टाटा मोटर्स, एचडीएफसी बैंक, इंफोसिस, आईटीसी, वेदांता, टाटा कंज्यूमर प्रोडक्ट्स और जियो फाइनेंशियल सर्विसेज समेत अन्य शामिल हैं।
इस बीच, विजेता काफी कम रहे हैं। केवल 43 लार्जकैप शेयर बढ़त हासिल करने में कामयाब रहे, जिनमें बीएचईएल, हिताची एनर्जी, एसएएमआईएल, टाइटन, श्रीराम फाइनेंस, हिंडाल्को और अदानी पावर शीर्ष प्रदर्शन करने वालों में से हैं। उनका लाभ 70% तक बढ़ गया।
इस पृष्ठभूमि में, निवेशकों के लिए मुख्य सवाल यह है कि क्या लार्जकैप एक कठिन वर्ष के बाद फिर से अपना पैर जमा सकता है।
क्या लार्जकैप में फिर से जान आ सकती है?
बाजार विशेषज्ञों का मानना है कि सुधार से कई शेयरों के जोखिम-इनाम प्रोफ़ाइल में सुधार हुआ है, विशेष रूप से जिनके शेयर की कीमतें उनके अंतर्निहित व्यावसायिक आउटलुक वारंट की तुलना में अधिक तेजी से गिरी हैं। मूल्यांकन भी अधिक उचित हो गए हैं। निफ्टी वर्तमान में अपनी एक साल की आगे की कमाई के 16.4 गुना पर कारोबार कर रहा है, जो कि इसके दीर्घकालिक औसत 18.4 गुना से कम है।
हालाँकि, विदेशी पूंजी का निरंतर बहिर्प्रवाह एक महत्वपूर्ण संकट बना हुआ है। भारत की कुछ सबसे बड़ी कंपनियों को विदेशी निवेशकों द्वारा लगातार बिकवाली का सामना करना पड़ रहा है, जो देश के ब्लूचिप शेयरों की विकास संभावनाओं के बारे में बढ़ती चिंताओं को दर्शाता है।
सितंबर तिमाही ने इस वापसी की सीमा पर प्रकाश डाला। 1 लाख करोड़ रुपये या उससे अधिक के बाजार पूंजीकरण वाली कम से कम 53 कंपनियों ने एफआईआई स्वामित्व में गिरावट की सूचना दी।
एचडीएफसी बैंक ने एफआईआई स्वामित्व में 2.43 प्रतिशत अंक की गिरावट दर्ज की, जबकि इस वर्ष इसके शेयरों में 30% की गिरावट आई है। आईटीसी में विदेशी शेयरधारिता में 1.01 प्रतिशत अंक की गिरावट देखी गई, जबकि महिंद्रा एंड महिंद्रा ने 1.55 प्रतिशत अंक की गिरावट दर्ज की।
बाजार पूंजीकरण के हिसाब से भारत की सबसे बड़ी कंपनी, रिलायंस इंडस्ट्रीज में एफआईआई स्वामित्व में 0.52 प्रतिशत की गिरावट देखी गई, इसके स्टॉक में साल-दर-साल 24.2% की गिरावट आई। टाटा कंसल्टेंसी सर्विसेज, भारती एयरटेल, मारुति सुजुकी इंडिया, हिंदुस्तान यूनिलीवर और एचडीएफसी लाइफ इंश्योरेंस 1 लाख करोड़ रुपये से अधिक बाजार पूंजीकरण वाली अन्य कंपनियों में से थे, जिनमें विदेशी स्वामित्व और शेयर की कीमतों दोनों में गिरावट देखी गई।
क्या मूल्यांकन पर्याप्त हो सकता है?
लार्जकैप के पक्ष में तर्क केवल सुधार के बाद उनके सापेक्ष आकर्षण पर आधारित नहीं है। कई बाजार रणनीतिकारों का मानना है कि इस खंड में पहले से ही एक सार्थक मूल्यांकन रीसेट हो चुका है, जिससे जोखिम-इनाम प्रस्ताव अधिक अनुकूल हो गया है।
इक्विरस एसेट मैनेजमेंट में सार्वजनिक इक्विटी के प्रबंध निदेशक और मुख्य निवेश अधिकारी आशुतोष तिवारी ने कहा, "लगभग दो साल के अपेक्षाकृत सपाट बाजार प्रदर्शन के बाद लार्जकैप वैल्यूएशन में काफी कमी आई है, जिससे उनके जोखिम-इनाम प्रोफाइल में सुधार हुआ है।"
उनका मानना है कि उनके उच्च विदेशी स्वामित्व और बेहतर तरलता को देखते हुए, लार्जकैप एफआईआई प्रवाह में किसी भी पुनरुद्धार के सबसे बड़े लाभार्थी होने की संभावना है। इक्विरस वर्तमान में लार्जकैप का समर्थन करता है, उसके बाद स्मॉलकैप का, जबकि मिडकैप को अपेक्षाकृत कम आकर्षक मानता है।
लचीले व्यापक आर्थिक बुनियादी सिद्धांतों, कॉर्पोरेट आय में सुधार, मजबूत घरेलू तरलता और 2024 के शिखर से मूल्यांकन में सुधार के बावजूद लगातार एफआईआई बिकवाली ने बाजार की धारणा पर असर जारी रखा है। पिछले दो वर्षों में लार्जकैप के प्रभुत्व वाले क्षेत्रों में निरंतर बिकवाली ने भी स्मॉलकैप और मिडकैप की तुलना में इस खंड के खराब प्रदर्शन में योगदान दिया है।
हालाँकि, मूल्यांकन अंतर बदल गया है। मिडकैप की तुलना में लार्जकैप का मूल्यांकन अब उनके ऐतिहासिक औसत से 18% कम है, जो अपने ऐतिहासिक औसत से 8% छूट पर कारोबार कर रहे हैं।
कोटक इंस्टीट्यूशनल इक्विटीज का मानना है कि कच्चे तेल की ऊंची और बढ़ती कीमतों, ईरान-अमेरिका संघर्ष और संबंधित व्यापक आर्थिक जोखिमों के संयोजन ने छोटे और मिडकैप सेगमेंट में "उत्साह को बाधित" कर दिया है। इसके परिणामस्वरूप, निवेशकों का रुझान लार्जकैप की ओर बढ़ा है, जहां मूल्यांकन अधिक उचित हो गया है।
जिन कंपनियों ने अपने नतीजों की घोषणा की थी, उनके आधार पर, निफ्टी 50 कंपनियों ने दूसरी तिमाही में शुद्ध लाभ में साल-दर-साल 19% की वृद्धि दर्ज की, जो कोटक के अनुमान से 1.7% अधिक है। EBITDA में साल-दर-साल 13% की वृद्धि हुई, जो उम्मीद से 0.7% अधिक है।
कोटक को उम्मीद है कि वित्त वर्ष 2027 में निफ्टी की कमाई 18% और वित्त वर्ष 2028 में 13% बढ़ेगी। वित्त वर्ष 2028-29 में निफ्टी मिडकैप 150 से मजबूत आय वृद्धि की उम्मीद है। हालाँकि, यह तेज़ वृद्धि बढ़े हुए मूल्यांकन और कमजोर जोखिम उठाने की क्षमता के प्रभाव को दूर करने के लिए पर्याप्त नहीं है।
संवत 2083 के लिए आउटलुक
तीव्र सुधार और लंबी अस्थिरता की लंबी अवधि के बाद भारतीय इक्विटी संवत 2083 में प्रवेश करेगी। घरेलू ब्रोकरेज कंपनी एक्सिस डायरेक्ट ने कहा कि हालांकि ऐसे चरण आकर्षक प्रवेश बिंदु बना सकते हैं, बाहरी माहौल अनिश्चित बना हुआ है और निवेशकों का विश्वास हासिल करने में बाजार को समय लग सकता है।
घरेलू आर्थिक गतिविधि को उपभोग, सेवाओं, बुनियादी ढांचे के निवेश, ऋण उपलब्धता और निजी क्षेत्र के पूंजीगत व्यय के क्रमिक विस्तार से समर्थन मिलना जारी है।
अपनी अक्टूबर 2026 की नीति समीक्षा में, भारतीय रिज़र्व बैंक ने अपने FY27 के वास्तविक जीडीपी विकास अनुमान को बढ़ाकर 7.1% कर दिया, जो बाहरी प्रतिकूल परिस्थितियों के बावजूद घरेलू आर्थिक गतिविधि के लचीलेपन को दर्शाता है।
हालाँकि, जोखिम बना हुआ है। ऊर्जा की ऊंची कीमतें और कमजोर मानसून मुद्रास्फीति, ग्रामीण मांग और कॉर्पोरेट मार्जिन पर दबाव डाल सकते हैं। अर्थव्यवस्था आयातित लागत दबावों के मुकाबले लचीली घरेलू वृद्धि को कितनी प्रभावी ढंग से संतुलित करती है, यह संवत 2083 के माध्यम से बाजार के प्रदर्शन को आकार देने वाला एक महत्वपूर्ण कारक होगा।
आगामी संवत को वैश्विक मुद्रास्फीति, कच्चे तेल की कीमतों, मौद्रिक नीति निर्णय, विदेशी पूंजी प्रवाह और घरेलू आय प्रदर्शन के परस्पर क्रिया द्वारा आकार दिए जाने की संभावना है।
ये कारक बाजार को अस्थिर रख सकते हैं, जिससे निरंतर, सीधी-रेखा वाली रिकवरी की संभावना नहीं है। साथ ही, बाजार में उतार-चढ़ाव उन निवेशकों के लिए अवसर पैदा कर सकता है जो व्यवसाय के बुनियादी सिद्धांतों पर ध्यान केंद्रित करने और मध्यम अवधि का दृष्टिकोण अपनाने के इच्छुक हैं।
दिवाली 2026 और दिवाली 2027 के बीच रिटर्न समझदार मूल्यांकन पर सही व्यवसायों की पहचान करने, कमाई वितरण पर नज़र रखने और महंगे या सट्टा विचारों में अत्यधिक एकाग्रता से बचने पर निर्भर होने की संभावना है।
अस्वीकरण: यह लेख वीर शर्मा द्वारा लिखा गया है, जो सेबी-पंजीकृत अनुसंधान विश्लेषक या निवेश सलाहकार नहीं हैं। वीर शर्मा और उनके 'रिश्तेदार' (जैसा कि कंपनी अधिनियम, 2013 की धारा 2(77) के तहत परिभाषित है) का प्रकाशन की तारीख तक इस लेख में उल्लिखित कंपनियों में कोई वित्तीय हित नहीं है। इस लेख में उल्लिखित विचार/सिफारिशें, जहां भी लागू हों, संबंधित सेबी-पंजीकृत अनुसंधान विश्लेषक/ब्रोकरेज के हैं और उचित श्रेय के साथ पुन: प्रस्तुत/रिपोर्ट किए गए हैं। उन्हें द इकोनॉमिक टाइम्स डिजिटल या पत्रकार के विचार या अनुशंसा के रूप में नहीं समझा जाना चाहिए। पाठकों को सलाह दी जाती है कि वे मूल शोध रिपोर्ट पर विचार करें और अपने मूल्यांकन के आधार पर अपने निवेश निर्णय लें। ब्रोकरेज अस्वीकरण यहाँ।