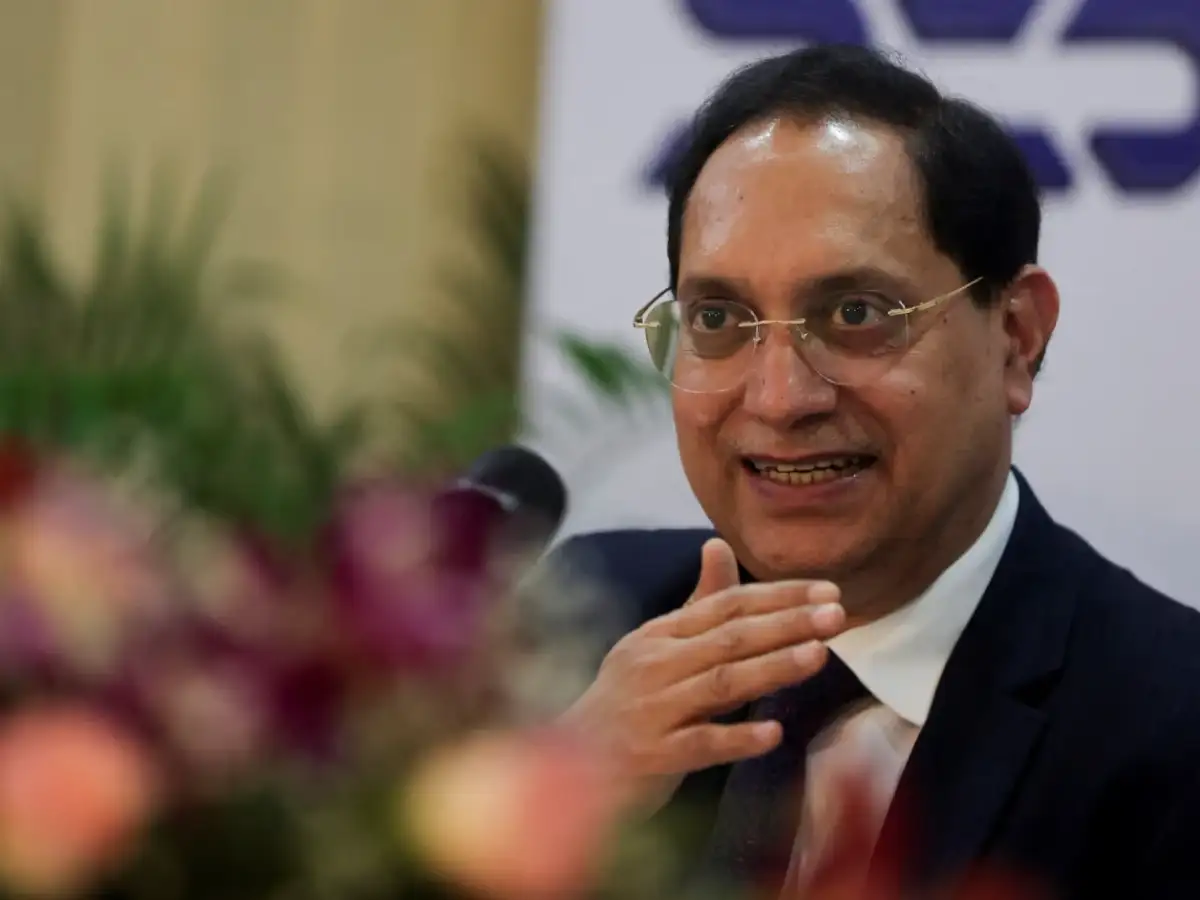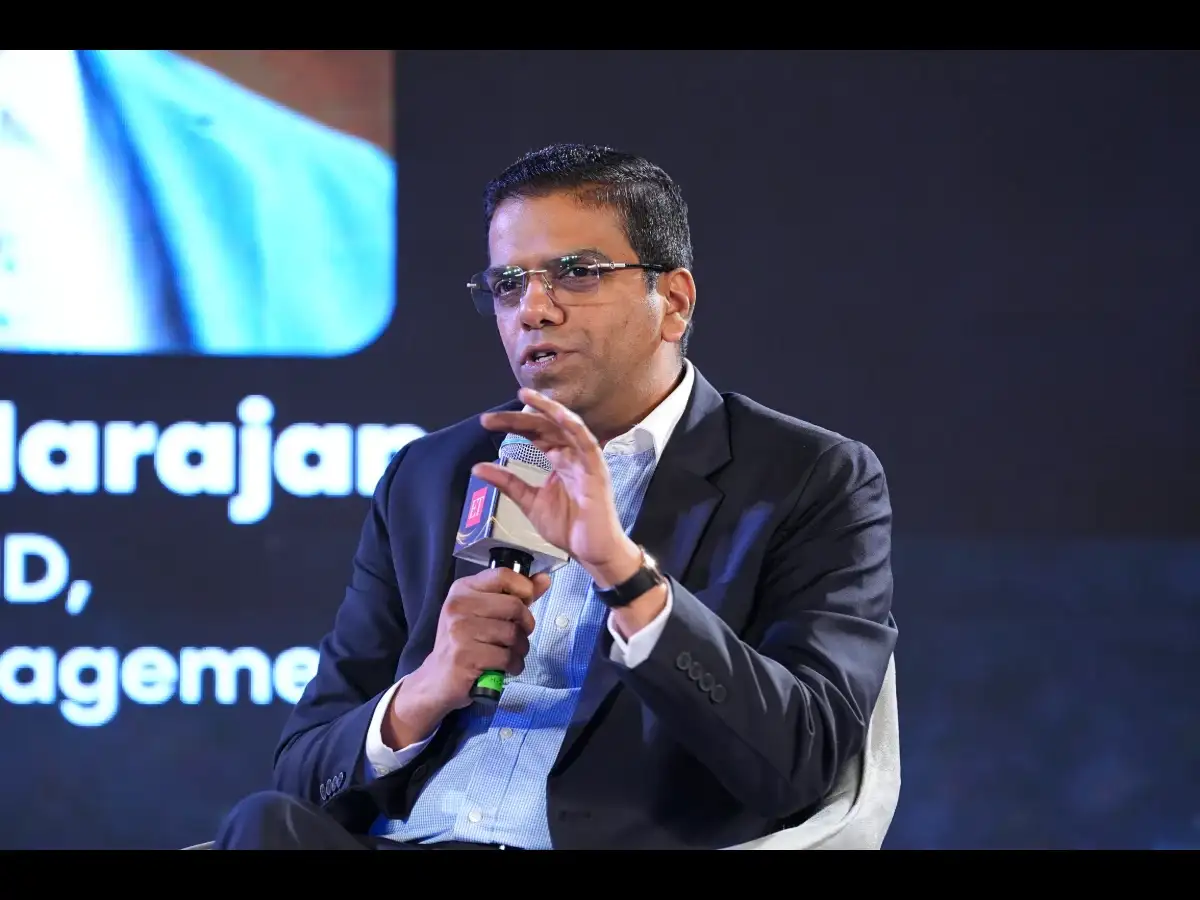
कम लागत वाले सूचकांक निवेश से लेकर परिष्कृत लंबी-छोटी रणनीतियों और वैश्विक निवेश पहुंच तक, टाटा एसेट मैनेजमेंट के एमडी और सीईओ आनंद वरदराजन बताते हैं कि कैसे नए निवेश उत्पाद भारत के अमीर निवेशकों के लिए पोर्टफोलियो निर्माण को बदल रहे हैं।
भारत का धन प्रबंधन परिदृश्य विकसित हो रहा है क्योंकि निवेशक विविध पोर्टफोलियो बनाने के लिए पारंपरिक इक्विटी और ऋण निवेश से परे तेजी से ध्यान दे रहे हैं।
टाटा एसेट मैनेजमेंट के एमडी और सीईओ आनंद वरदराजन के अनुसार, निष्क्रिय फंड, विशेष निवेश फंड (एसआईएफ) और गिफ्ट सिटी के माध्यम से निवेश के अवसर पोर्टफोलियो-निर्माण टूलकिट में महत्वपूर्ण अतिरिक्त के रूप में उभर रहे हैं।
मुंबई में ईटी अल्फा वेल्थ समिट 2.0 में क्षितिज आनंद के साथ एक फायरसाइड चैट में बोलते हुए, वर्दराजन ने चर्चा की कि कैसे बदलती बाजार स्थितियां, निष्क्रिय रणनीतियों को अपनाने की बढ़ती आदत और नए निवेश वाहनों का उद्भव निवेशकों के धन सृजन के तरीके को नया आकार दे रहा है।
उन्होंने वैश्विक बांड पैदावार पर नज़र रखने के महत्व पर भी प्रकाश डाला, यह बताते हुए कि बढ़ती ब्याज दरें इक्विटी मूल्यांकन पर दबाव क्यों डाल सकती हैं, जबकि नए निवेश उत्पाद निवेशकों के लिए अपने पोर्टफोलियो में विविधता लाने के अवसर पैदा करते हैं।
यूएस 10-वर्षीय ट्रेजरी यील्ड: निवेशकों को वह संख्या देखनी चाहिए
वर्दराजन ने वैश्विक वित्तीय बाजारों की दिशा को समझने के लिए यूएस 10-वर्षीय ट्रेजरी यील्ड को एक प्रमुख संकेतक के रूप में पहचाना।
उन्होंने अमेरिकी ट्रेजरी पैदावार में तेज वृद्धि की ओर इशारा किया, जो चर्चा के समय पिछले महीने की तुलना में लगभग 70 आधार अंक बढ़ गई थी। उन्होंने कहा कि यह कदम पूरे यूरोप और भारत के बांड बाजारों को प्रभावित कर रहा है।
बढ़ती पैदावार का महत्व पूंजी की लागत के लिए एक बेंचमार्क के रूप में उनकी भूमिका में निहित है। जब अपेक्षाकृत सुरक्षित सरकारी बांड पर रिटर्न बढ़ता है, तो निवेशकों को अतिरिक्त जोखिम लेने की भरपाई के लिए इक्विटी को अधिक आकर्षक संभावित रिटर्न की पेशकश करनी चाहिए।
वर्दराजन ने कहा, "जब पैदावार अधिक होने लगती है, तो इक्विटी को अधिक मेहनत करनी पड़ती है।"
उधार लेने की ऊंची लागत कॉर्पोरेट लाभप्रदता पर असर डाल सकती है जबकि निवेशक इक्विटी से मजबूत रिटर्न की मांग कर सकते हैं। यह मूल्यांकन पर दबाव डाल सकता है और मूल्य-से-आय गुणकों को समायोजित करने के लिए मजबूर कर सकता है।
उन्होंने कहा, "ब्याज दरें इक्विटी बाजारों पर गुरुत्वाकर्षण के रूप में कार्य करती हैं।"
वर्दराजन ने लगातार कच्चे तेल की कीमतों और मुद्रास्फीति के दबाव की वापसी को ऐसे कारकों के रूप में चिह्नित किया जो निकट अवधि में बाजार को अस्थिर रख सकते हैं।
सक्रिय और निष्क्रिय निवेश: पोर्टफोलियो को दोनों की आवश्यकता क्यों है
वर्दराजन की चर्चा का एक केंद्रीय विषय यह था कि निवेशकों को सक्रिय और निष्क्रिय निवेश को प्रतिस्पर्धी दृष्टिकोण के रूप में नहीं देखना चाहिए।
इसके बजाय, उन्होंने तर्क दिया कि पोर्टफोलियो निर्माण में दोनों की अलग-अलग भूमिकाएँ हैं।
"यह सक्रिय या निष्क्रिय नहीं है। मुझे लगता है कि 'और' हिंदी में है, अंग्रेजी में नहीं। इसलिए, यह सक्रिय और निष्क्रिय है," उन्होंने कहा।
वरदराजन के अनुसार, निष्क्रिय फंड किसी सूचकांक में कम लागत वाला एक्सपोजर प्रदान करके पोर्टफोलियो की नींव बना सकते हैं। सक्रिय फंडों को अल्फा की तलाश में जोड़ा जा सकता है, जबकि बहु-परिसंपत्ति रणनीतियाँ विभिन्न परिसंपत्ति वर्गों के संपर्क के माध्यम से विविधीकरण प्रदान कर सकती हैं, जिसमें वस्तुओं और मुद्राओं सहित जहां उपयुक्त हो।
नकारात्मक जोखिमों पर ध्यान देते हुए रिटर्न के अलग-अलग स्रोतों की तलाश करने वाले निवेशकों के लिए लंबी-छोटी रणनीतियाँ एक और परत बना सकती हैं।
उन्होंने कहा कि प्रत्येक परत को एक विशिष्ट उद्देश्य पूरा करना चाहिए, समग्र आवंटन निवेशक के उद्देश्यों और जोखिम की भूख पर निर्भर करता है।
बाजार एकाग्रता के महत्व को समझाने के लिए, वर्दराजन ने अमेरिकी बाजार में मैग्नीफिसेंट सेवन प्रौद्योगिकी शेयरों के प्रभुत्व की ओर इशारा किया। जब कंपनियों का एक छोटा समूह सूचकांक प्रदर्शन में बड़ी हिस्सेदारी रखता है, तो सक्रिय प्रबंधक जिनके पास पर्याप्त स्टॉक नहीं है, वे अपने बेंचमार्क से कम प्रदर्शन कर सकते हैं।
उन्होंने इसकी तुलना 2017 में भारत के बाजार माहौल से की, जब एचडीएफसी, रिलायंस, इंफोसिस, आईसीआईसीआई, टीसीएस और कोटक सहित मुट्ठी भर दिग्गज कंपनियों ने सूचकांक प्रदर्शन को बढ़ाने में महत्वपूर्ण भूमिका निभाई थी।
ऐसे चरणों में, निष्क्रिय निवेशक सूचकांक घटकों के मजबूत प्रदर्शन से लाभ उठा सकते हैं, जबकि सक्रिय प्रबंधक जो उन शेयरों से दूर विविधता लाते हैं, वे बेंचमार्क से पिछड़ सकते हैं।
उन्होंने कहा, व्यापक सबक यह है कि निवेशकों को किसी भी दृष्टिकोण पर विशेष रूप से भरोसा करने के बजाय सक्रिय और निष्क्रिय दोनों रणनीतियों की भूमिका पर विचार करना चाहिए।
निष्क्रिय निवेश क्यों बढ़ रहा है
वर्दराजन ने निष्क्रिय निवेश की अपील को समझाने के लिए भीड़भाड़ वाली मुंबई लोकल ट्रेन का उदाहरण लिया।
उन्होंने अल्फा पीढ़ी की तुलना भीड़ भरी ट्रेन में प्रतिष्ठित खिड़की वाली सीट हासिल करने से की। हालाँकि उस सीट पर बैठा व्यक्ति बेहतर यात्रा का आनंद ले सकता है, लेकिन उसी ट्रेन में चढ़ने वाला हर व्यक्ति अंततः गंतव्य तक पहुँच जाता है।
इसी तरह, सक्रिय फंड मैनेजर बाजार से बेहतर प्रदर्शन कर सकते हैं, लेकिन लगातार सही शेयरों की पहचान करना मुश्किल है। निष्क्रिय निवेश निवेशकों को यह अनुमान लगाने की आवश्यकता के बिना कि कौन से स्टॉक अगली रैली का नेतृत्व करेंगे, व्यापक बाजार में एक्सपोज़र प्रदान करके एक विकल्प प्रदान करता है।
"कभी-कभी जब चीजें बहुत सस्ती होती हैं, तो इससे कोई फर्क नहीं पड़ता कि आप कौन सा स्टॉक खरीदते हैं। यदि आपने इंडेक्स खरीदा है, तो यह इसका ख्याल रखेगा," उन्होंने उस अवधि का जिक्र करते हुए कहा, जब व्यापक-आधारित बाजार की रिकवरी कई शेयरों और क्षेत्रों को ऊपर उठाती है।
वरदराजन ने भारत में निष्क्रिय निवेश में वृद्धि की गति पर भी प्रकाश डाला। चर्चा के दौरान आंकड़ों का हवाला देते हुए उन्होंने कहा कि म्यूचुअल फंड उद्योग लगभग 19%, सक्रिय फंड 17% और निष्क्रिय फंड 27% की दर से बढ़ रहा है।
जबकि निष्क्रिय फंडों का आधार सक्रिय रणनीतियों की तुलना में छोटा होता है, उनकी तेज विकास दर उन्हें निवेशकों की प्राथमिकताएं विकसित होने पर देखने लायक एक महत्वपूर्ण खंड बनाती है।
एसआईएफ: पोर्टफोलियो निर्माण में एक नई परत
विशिष्ट निवेश कोष (एसआईएफ) चर्चा का एक अन्य प्रमुख केंद्र बिंदु थे, वर्दराजन ने इस श्रेणी को भारत के निवेश परिदृश्य में एक महत्वपूर्ण विकास के रूप में वर्णित किया।
एसआईएफ एक ढांचे के भीतर कुछ अधिक परिष्कृत निवेश रणनीतियों तक पहुंच प्रदान करते हैं, जिसमें लंबी-छोटी दृष्टिकोण शामिल हैं, जो म्यूचुअल फंड और वैकल्पिक निवेश फंड के तत्वों को जोड़ती है।
वरदराजन ने कहा कि यह श्रेणी पारंपरिक निवेश उत्पादों से जुड़ी कुछ सीमाओं को संबोधित करती है, विशेष रूप से उन निवेशकों के लिए जो विभिन्न बाजार स्थितियों में पोर्टफोलियो को प्रबंधित करने के अतिरिक्त तरीकों की तलाश कर रहे हैं।
एक विशिष्ट विशेषता एआईएफ की तुलना में कम प्रवेश सीमा है। वर्दराजन ने एसआईएफ के लिए न्यूनतम निवेश 10 लाख रुपये का हवाला दिया, जबकि एआईएफ के लिए आम तौर पर लागू न्यूनतम निवेश 1 करोड़ रुपये है।
उन्होंने कुछ एआईएफ रणनीतियों के सापेक्ष एक सरल कर ढांचे के संभावित लाभ पर भी प्रकाश डाला, विशेष रूप से लंबी-छोटी स्थिति वाले।
एक सादृश्य का उपयोग करते हुए, उन्होंने पारंपरिक म्यूचुअल फंड को फॉरवर्ड गियर वाले वाहनों के रूप में वर्णित किया, जबकि एसआईएफ कुछ रणनीतियों को गिरते बाजारों में भाग लेने या मंदी के दौरान पोर्टफोलियो की रक्षा करने की अनुमति देकर रिवर्स गियर की पेशकश करते हैं।
हालाँकि, ऐसी रणनीतियों की उपलब्धता रिटर्न या अल्फा की गारंटी नहीं देती है। उनकी प्रभावशीलता अंततः निवेश प्रबंधक की उन्हें सफलतापूर्वक लागू करने की क्षमता पर निर्भर करती है।
वर्दराजन ने चर्चा के समय लगभग 38,000 करोड़ रुपये की उद्योग संपत्ति का हवाला देते हुए कहा कि श्रेणी की शुरुआती वृद्धि उत्साहजनक थी। उन्हें उम्मीद है कि एसआईएफ अधिक प्रमुख हो जाएंगे क्योंकि अधिक परिसंपत्ति प्रबंधक उत्पाद लॉन्च करेंगे और निवेशक उपलब्ध रणनीतियों से परिचित हो जाएंगे।
GIFT सिटी: निवेश के अवसरों तक पहुंच का विस्तार
वरदराजन ने GIFT सिटी को उन निवेशकों के लिए एक उभरते हुए अवसर के रूप में पहचाना जो निवेश उत्पादों की एक विस्तृत श्रृंखला तक पहुंच चाहते हैं।
ऐतिहासिक रूप से, कुछ विदेशी निवेश अवसरों तक पहुंच में उच्च टिकट आकार और बड़े पैमाने पर बैंकों के माध्यम से वितरण शामिल था। गिफ्ट सिटी के माध्यम से अतिरिक्त उत्पादों के उद्भव से कुछ प्रवेश बाधाओं को कम करने और खुदरा निवेशकों, उच्च-निवल-मूल्य वाले व्यक्तियों और पारिवारिक कार्यालयों के लिए पहुंच को व्यापक बनाने की क्षमता है।
उन्होंने कहा कि इससे निवेशकों के लिए उन उत्पादों का पता लगाना आसान हो जाएगा जो पहले निवेश सीमा या वितरण बाधाओं के कारण कम पहुंच वाले थे।
पैसिव फंड और एसआईएफ के साथ-साथ, गिफ्ट सिटी अधिक परिष्कृत धन प्रबंधन समाधानों की ओर व्यापक बदलाव का हिस्सा है।
वर्दराजन ने कहा कि उच्च निवल मूल्य वाले व्यक्ति और पारिवारिक कार्यालय तेजी से ऐसे उत्पादों की तलाश कर रहे हैं जो कर दक्षता और जोखिम-समायोजित रिटर्न में सुधार कर सकते हैं। उन्हें उम्मीद है कि जैसे-जैसे पारिस्थितिकी तंत्र विकसित होगा ये नए निवेश रास्ते ग्राहक पोर्टफोलियो के अधिक सार्थक घटक बन जाएंगे।
धन सृजन के लिए बदलती रणनीति
वर्दराजन का व्यापक संदेश यह था कि पोर्टफोलियो निर्माण इक्विटी और ऋण के बीच या सक्रिय और निष्क्रिय निवेश के बीच एक सरल विकल्प से आगे बढ़ रहा है।
बढ़ती वैश्विक पैदावार और मुद्रास्फीति के दबाव मूल्यांकन और पूंजी की लागत को तेजी से महत्वपूर्ण विचार बना रहे हैं। साथ ही, पैसिव फंड, एसआईएफ और गिफ्ट सिटी उत्पाद निवेशकों के लिए उपलब्ध उपकरणों की श्रृंखला का विस्तार कर रहे हैं।
निवेशकों के लिए, चुनौती यह समझना है कि प्रत्येक उत्पाद क्या हासिल करने के लिए डिज़ाइन किया गया है और यह उनके वित्तीय लक्ष्यों, जोखिम उठाने की क्षमता और निवेश क्षितिज में कैसे फिट बैठता है।
एकल रणनीति पर भरोसा करने के बजाय, वर्दराजन ने एक स्तरित दृष्टिकोण की वकालत की जिसमें कम लागत वाले सूचकांक एक्सपोजर, सक्रिय अल्फा पीढ़ी और विविधीकरण रणनीतियां एक साथ काम करती हैं।
जैसे-जैसे बाजार नेतृत्व में बदलाव होता है और नए निवेश उत्पाद उपलब्ध होते हैं, इन दृष्टिकोणों को सोच-समझकर संयोजित करने की क्षमता धन के निर्माण और प्रबंधन का एक महत्वपूर्ण हिस्सा बन सकती है।
(अस्वीकरण: विशेषज्ञों द्वारा दी गई सिफारिशें, सुझाव, विचार और राय उनके अपने हैं। ये इकोनॉमिक टाइम्स के विचारों का प्रतिनिधित्व नहीं करते हैं)