निवेश का सबसे कठिन हिस्सा अक्सर यह तय करना नहीं होता है कि क्या खरीदना है, बल्कि यह तय करना है कि हर कोई जो खरीद रहा है उसे खरीदने के प्रलोभन का विरोध करना है। जब किसी संपत्ति ने शानदार रिटर्न दिया हो, तो उससे दूर रहना चूकने जैसा महसूस हो सकता है। लेकिन जब तक निवेशक दौड़ेंगे, तब तक अधिकांश तेजी उनके पीछे हो चुकी होगी।
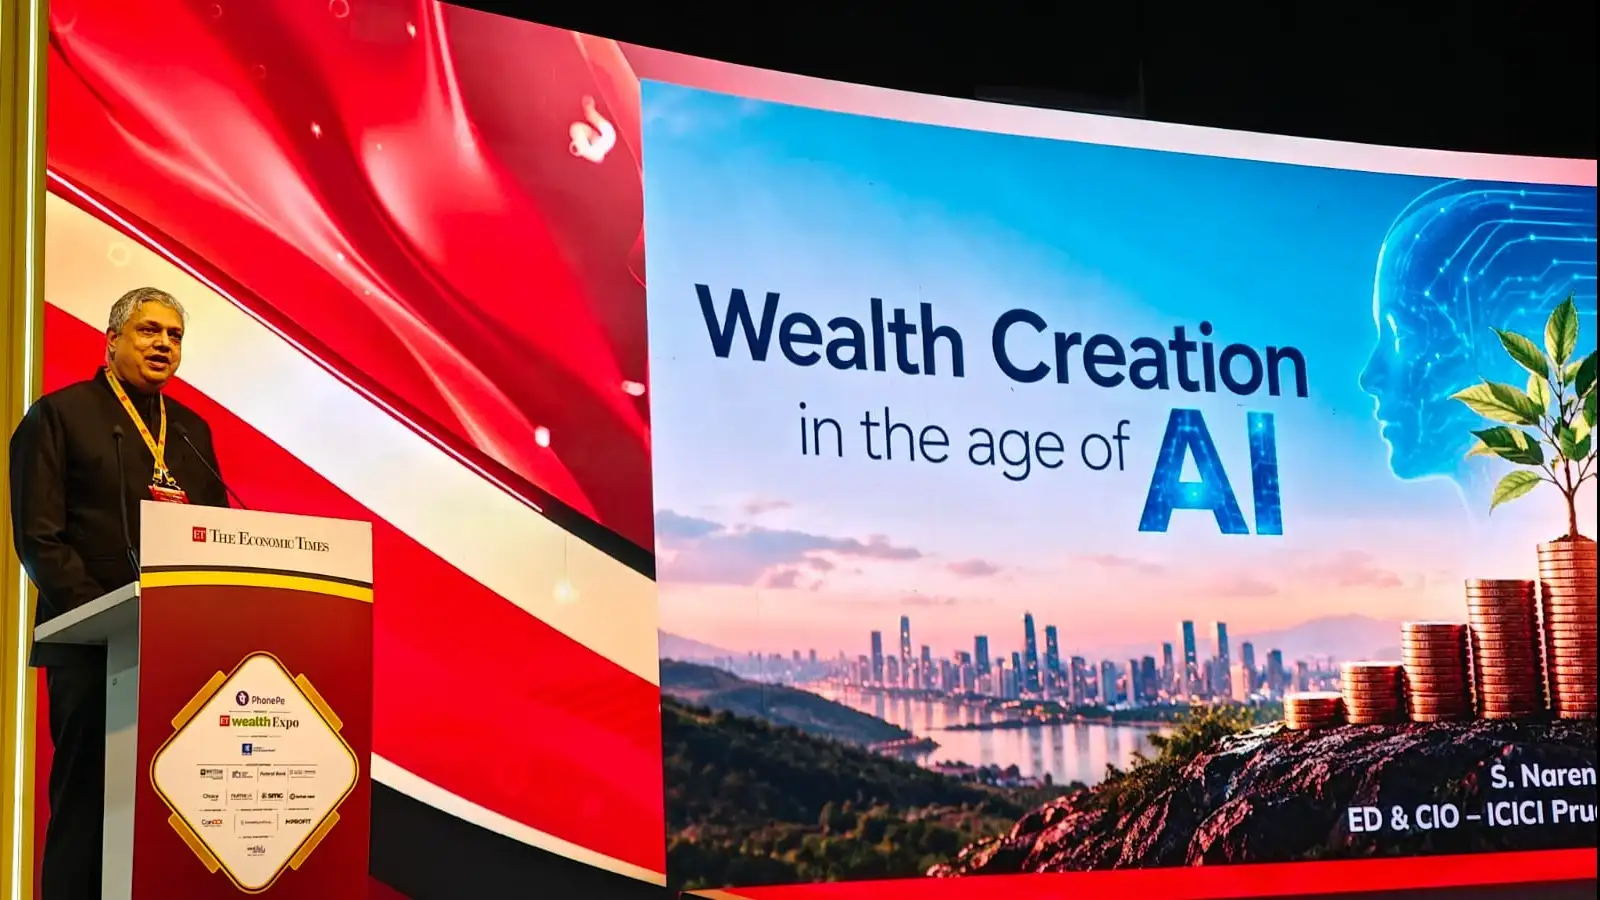
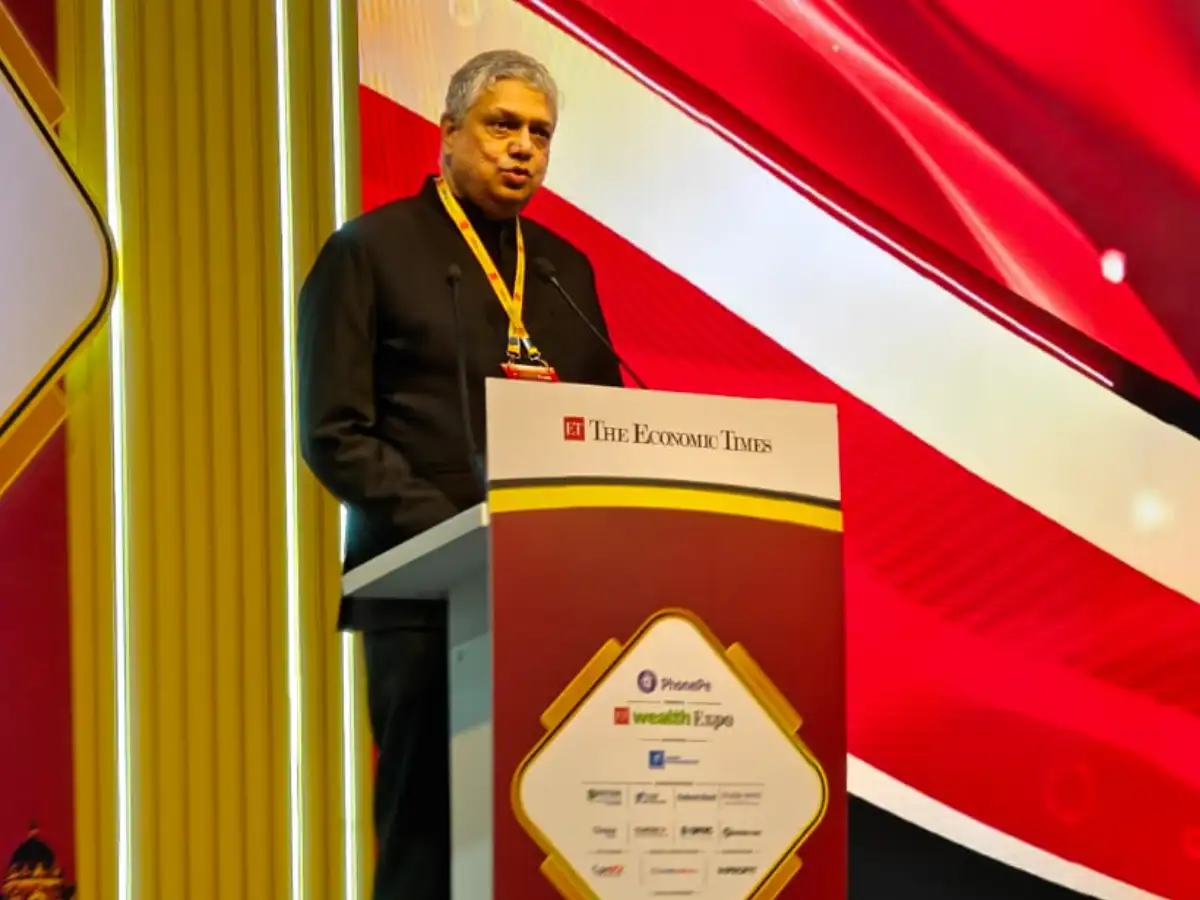
आईसीआईसीआई प्रूडेंशियल म्यूचुअल फंड के मुख्य निवेश अधिकारी एस नरेन ने मुंबई में ईटी वेल्थ एक्सपो में इसी निवेश व्यवहार के प्रति आगाह किया था। उसके पास इसका वर्णन करने का एक असामान्य तरीका है। डेट मार्केट से एक टर्म उधार लेते हुए नरेन इसे 'एंटी-एसेट एलोकेशन' कहते हैं।
बांड बाजार में, एएए किसी सुरक्षा को प्राप्त होने वाली उच्चतम क्रेडिट रेटिंग है। लेकिन निवेशकों के व्यवहार के बारे में बात कहने के लिए नरेन इस संक्षिप्त नाम का अलग ढंग से उपयोग करते हैं। वह इसे 'परिसंपत्ति-विरोधी आवंटन' कहते हैं क्योंकि निवेशक अक्सर पिछले मजबूत प्रदर्शन को भविष्य के रिटर्न का आश्वासन समझ लेते हैं।
अनुभवी फंड मैनेजर ने कहा, "एसेट एलोकेशन एक एसेट क्लास में सुधार के बाद खरीदारी है। और एक अलोकप्रिय एसेट क्लास खरीदना, मैं इसे एसेट एलोकेशन कहूंगा।"
नरेन के अनुसार, यह अंतर निवेश के माहौल में विशेष रूप से प्रासंगिक है जहां निवेशक उन परिसंपत्तियों की ओर तेजी से आकर्षित हो रहे हैं जो पहले से ही बहुत अधिक रिटर्न दे चुकी हैं। समस्या यह है कि किसी लोकप्रिय निवेश थीम में खरीदारी करना आसान है, जबकि किसी ऐसी परिसंपत्ति में पैसा लगाना जो अनुकूल न हो, धैर्य की आवश्यकता होती है।
चांदी की 216% रैली ने निवेशकों को आकर्षित किया
नरेन ने जनवरी 2026 में सोने और चांदी ईटीएफ में असाधारण रुचि के साथ अपने तर्क को स्पष्ट किया। उन्होंने बताया कि महीने के दौरान इन ईटीएफ में प्रवाह इक्विटी म्यूचुअल फंड में आए धन से अधिक हो गया। उनके अनुसार, यह अभूतपूर्व था, पहले या बाद में ऐसी कोई घटना नहीं हुई।
उन्होंने सुझाव दिया कि इसका कारण समझना मुश्किल नहीं है। चांदी ने 216% का रिटर्न दिया, जिससे निवेशकों के लिए रैली में शामिल होने के प्रलोभन से बचना कठिन हो गया।
निवेशकों के साथ बातचीत में, नरेन ने बार-बार चांदी को ऐसे निवेश के रूप में मानने के प्रति आगाह किया था जो केवल और ऊपर जा सकता है। उन्होंने इसकी तुलना स्मॉल-कैप स्टॉक से की और बताया कि इसमें समान जोखिम हैं। लेकिन उन्हें जो प्रतिक्रिया मिली वह अक्सर अलग थी। निवेशकों ने तर्क दिया कि चांदी का उपयोग कृत्रिम बुद्धिमत्ता में किया जाता है, इसका उपयोग कई उद्योगों में किया जाता है और आपूर्ति में भारी कमी का सामना करना पड़ रहा है। प्रचलित धारणा यह थी कि ये कारक कीमतें ऊंची बनाए रखेंगे।
इसके बाद जो हुआ उसने प्रदर्शन का पीछा करने के जोखिमों की याद दिला दी। जैसा कि नरेन ने चेतावनी दी थी, चांदी में बाद में 27% की गिरावट आई और स्मॉल-कैप स्टॉक की तरह गिर गई।
सोने ने समान रुचि आकर्षित की, हालांकि चांदी ईटीएफ की तुलना में प्रवाह थोड़ा कम था। नरेन ने इसका कारण उनके पिछले रिटर्न में अंतर बताया। सोना 116% बढ़ा था, जो चांदी की 216% तेजी से काफी कम था। फिर भी, गिरावट से पहले जनवरी में सोना भी चरम पर था।
नरेन के लिए, इस एपिसोड ने दिखाया कि निवेशक कितनी जल्दी किसी संपत्ति की ओर आकर्षित हो सकते हैं, सिर्फ इसलिए कि उसने असाधारण रूप से अच्छा प्रदर्शन किया है। अंतर्निहित निवेश का मामला ठोस लग सकता है, लेकिन यह पर्याप्त रैली के बाद प्रवेश करने के जोखिम को समाप्त नहीं करता है।
चांदी से लेकर कोरियाई शेयरों तक, दौड़ जारी है
नरेन ने कहा कि यह व्यवहार केवल कीमती धातुओं तक सीमित नहीं है। चांदी के बाद, निवेशकों ने अपना ध्यान दक्षिण कोरिया के शेयर बाजार की ओर लगाया, जिसका प्रतिनिधित्व कोस्पी सूचकांक करता है।
उन्होंने जो पैटर्न सुझाया, वह परिचित था। निवेशक बार-बार उन बाजारों और परिसंपत्ति वर्गों की ओर रुख करते हैं जो पहले से ही मजबूत रिटर्न दे चुके हैं, केवल तभी जोखिम का पता चलता है जब गति उलट जाती है।
यही कारण है कि नरेन का मानना है कि संपत्ति-विरोधी आवंटन का अभ्यास करना आसान है, जबकि वास्तविक संपत्ति आवंटन काफी कठिन है। शानदार रैली के बाद संपत्ति खरीदने से यह जानने का आराम मिलता है कि अन्य लोग भी वही निवेश कर रहे हैं। सुधार के बाद खरीदारी करना, खासकर जब धारणा कमजोर हो, दृढ़ विश्वास और धैर्य की आवश्यकता होती है।
नरेन को सोने के अपने पहले मूल्यांकन पर लौटने की उम्मीद क्यों नहीं है
सोने के पीछे नरेन की सावधानी का मतलब यह नहीं है कि वह धातु पर नकारात्मक हो गए हैं या उनका मानना है कि निवेशकों को इससे पूरी तरह बचना चाहिए। वास्तव में, वह संरचनात्मक कारणों को देखते हैं कि क्यों सोना अपनी पर्याप्त तेजी के बाद भी रुचि आकर्षित करना जारी रख सकता है।
उन्होंने लंबी अवधि में सोने-से-इक्विटी अनुपात का उल्लेख किया, यह देखते हुए कि ऐसे चरण भी थे जब सोने का मूल्य काफी कम था। कोविड काल के दौरान यह कुछ समय के लिए महंगा हुआ, फिर से सस्ता हो गया और बाद में इसमें जोरदार तेजी आई।
हालांकि, नरेन को उम्मीद नहीं है कि सोना अपने पहले के सापेक्ष मूल्यांकन स्तर पर वापस आ जाएगा। उन्होंने बताया कि इसका कारण केंद्रीय बैंकों द्वारा अपने भंडार को देखने के तरीके में मूलभूत बदलाव है।
यह भी पढ़ें | ईटी वेल्थ एक्सपो: अमेरिकी शेयर संपत्ति-विरोधी आवंटन का प्रतीक हैं; अंतर्राष्ट्रीय ऋण बेहतर विकल्प: एस नरेन, आईसीआईसीआई प्रूडेंशियल एमएफ
रूस के तेल और सोने के भंडार को जब्त करने के बाद, केंद्रीय बैंकों ने अमेरिकी डॉलर जैसी मुद्राओं पर अपनी निर्भरता पर पुनर्विचार करना शुरू कर दिया। इस प्रकरण ने अपने सभी भंडार को मुद्राओं में रखने के बारे में चिंताओं को प्रेरित किया, जिससे केंद्रीय बैंकों ने वैकल्पिक आरक्षित संपत्ति के रूप में सोने में अपनी रुचि बढ़ा दी।
नरेन का मानना है कि यह बदलाव अंतर्निहित समस्या का समाधान होने तक सोने को समर्थन देना जारी रख सकता है। उनके विचार में, यही कारण है कि धातु को औसत प्रत्यावर्तन की समान डिग्री का अनुभव नहीं हो सकता है जो निवेशक ऐतिहासिक रुझानों के आधार पर उम्मीद कर सकते हैं।
लेकिन इसका मतलब यह नहीं है कि निवेशकों को अपना सारा पैसा सोने में लगाना चाहिए। क्या निवेशकों को अपना संपूर्ण पोर्टफोलियो धातु में आवंटित करना चाहिए, इस पर नरेन का जवाब स्पष्ट रूप से 'नहीं' था। हालाँकि, उनका मानना है कि किसी संपत्ति में कुछ सोना होना चाहिए।
यह भी पढ़ें: ईटी वेल्थ एक्सपो | भारत अभी भी एसआईपी संचय चरण में है; एसडब्ल्यूपी 25 वर्षों में प्रासंगिकता प्राप्त कर सकते हैं: विकास खेमानी
उनका व्यापक संदेश किसी संपत्ति के लिए धन आवंटित करने और उसके रिटर्न का पीछा करने के बीच अंतर के बारे में है। किसी परिसंपत्ति में हर कीमत पर आकर्षक होने के बिना भी मजबूत दीर्घकालिक निवेश का मामला हो सकता है। और जब कोई निवेश इतना लोकप्रिय हो जाता है कि निवेशकों के लिए इससे दूर रहना मुश्किल हो जाता है, तो यही वह समय होता है जब उन्हें अपने आवंटन निर्णयों की अधिक सावधानी से जांच करने की आवश्यकता होती है।