भारत की मिडकैप और स्मॉलकैप रैली में तेजी कम होने के कोई संकेत नहीं दिख रहे हैं, निवेशक कृत्रिम बुद्धिमत्ता, रक्षा, बिजली, डेटा केंद्र और विनिर्माण जैसे विषयों का पीछा करना जारी रख रहे हैं। लेकिन मुख्य लाभ के नीचे, बाजार तेजी से ध्रुवीकृत हो रहा है, कई नए युग और उभरते क्षेत्रों में मूल्यांकन महंगा हो गया है।
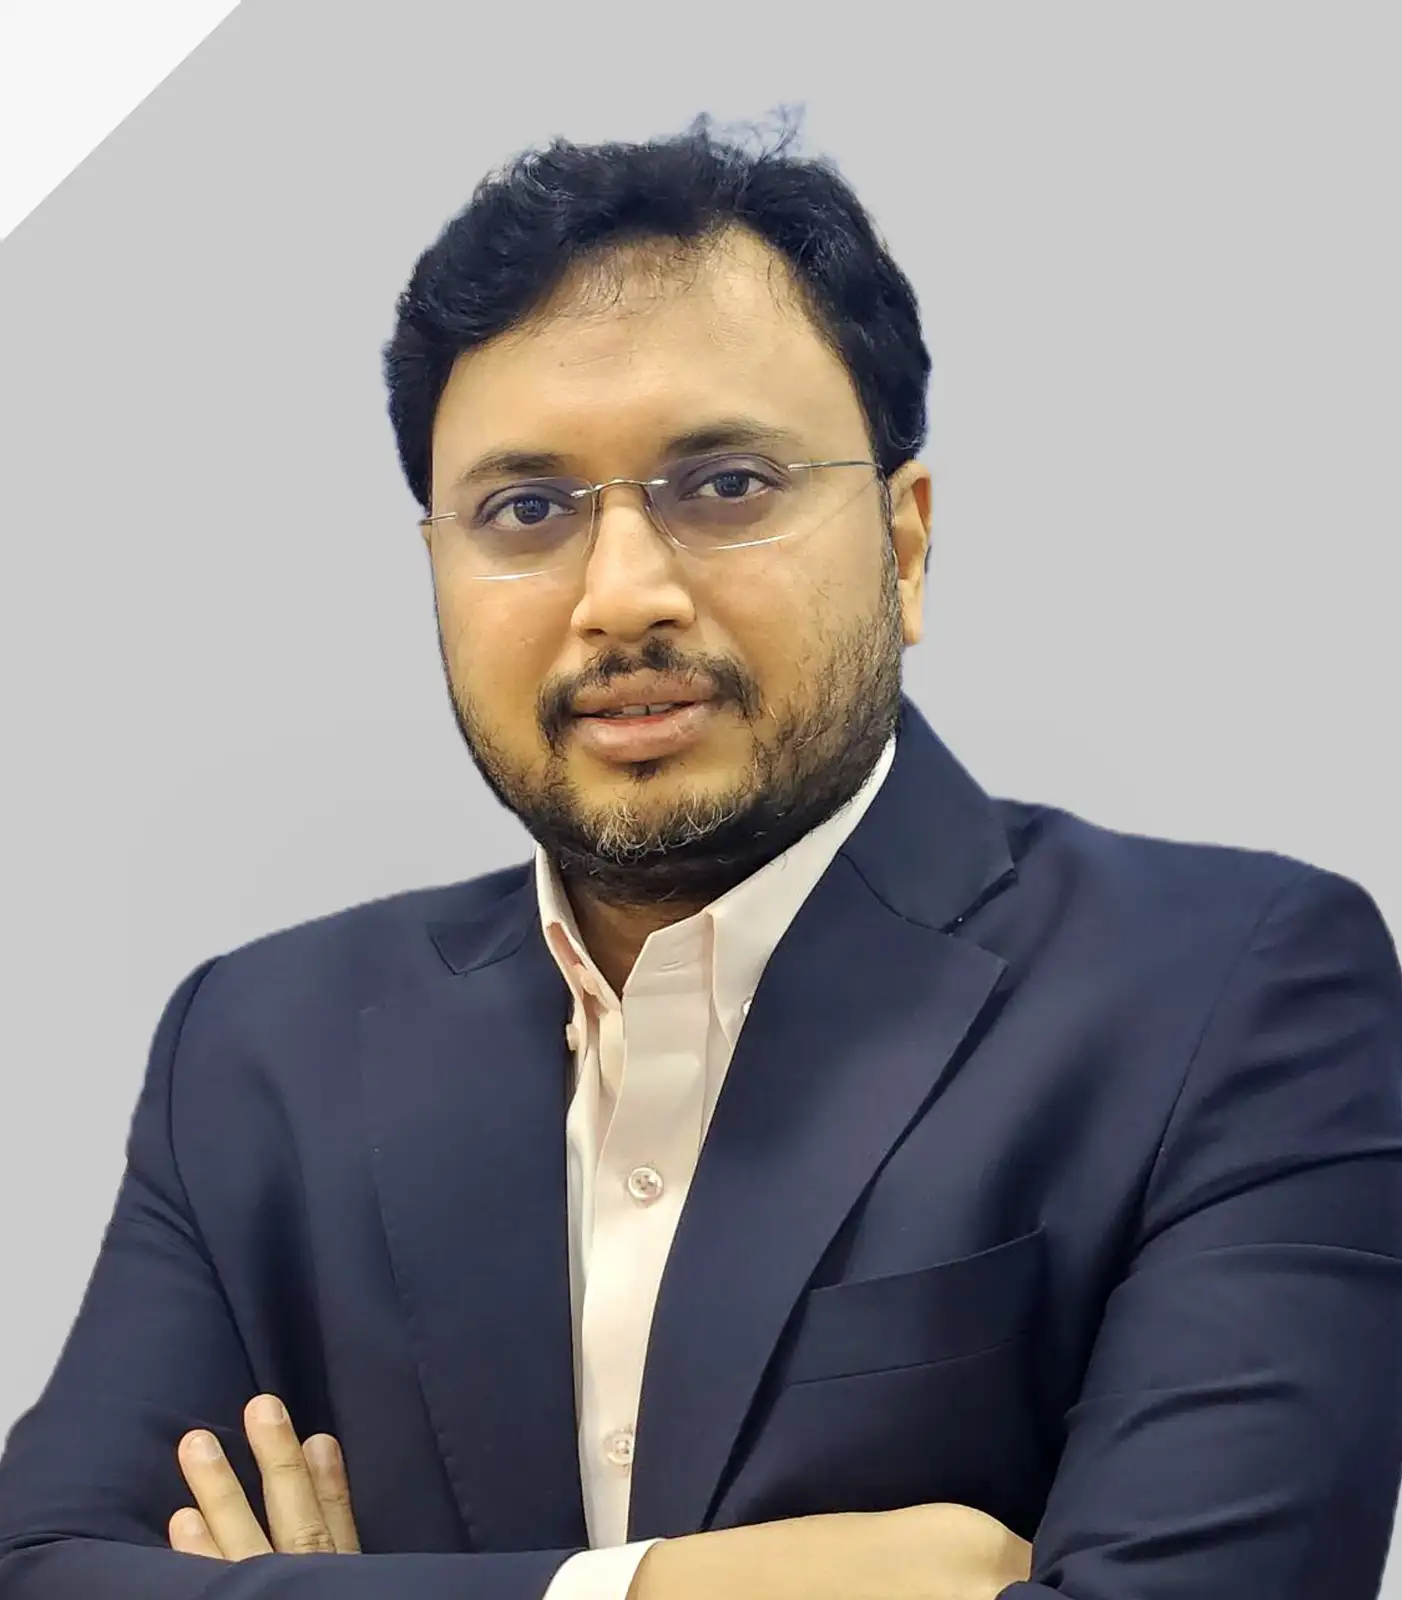
इनवेस्को म्यूचुअल फंड के इक्विटी प्रमुख आदित्य खेमानी का मानना है कि निवेशकों को इस स्तर पर विशेष रूप से चयनात्मक होने की आवश्यकता है। वह व्यवसाय की गुणवत्ता के साथ मजबूत कमाई की गति को भ्रमित करने के प्रति आगाह करते हैं, खासकर जब कमजोर नकदी प्रवाह या विस्तारित मूल्यांकन जैसे लाल झंडों को नजरअंदाज कर दिया जाता है। जबकि भारत की बढ़ती घरेलू तरलता निरंतर एफआईआई बिक्री के खिलाफ एक सहारा प्रदान करती है, खेमानी का कहना है कि निवेशकों को केवल नवीनतम बाजार कथा का पालन करने के बजाय बुनियादी बातों, उचित मूल्यांकन और व्यवसायों के दीर्घकालिक अर्थशास्त्र पर ध्यान केंद्रित करना चाहिए।
ETMarkets के क्षितिज आनंद के साथ बातचीत में, खेमानी ने मिड- और स्मॉलकैप, एआई और रक्षा व्यापार के दृष्टिकोण, उच्च अमेरिकी पैदावार के प्रभाव और निवेशकों के लिए मूल्यांकन अनुशासन तेजी से महत्वपूर्ण क्यों हो सकता है, इस पर भी चर्चा की। संपादित अंश -
प्र) शीर्षक कहानी दिलचस्प है: मिड कैप और स्मॉल कैप सूचकांक नई रिकॉर्ड ऊंचाई पर हैं, लेकिन व्यापक बाजार कई हफ्तों से मजबूत हो रहा है। क्या हम सतह के नीचे एक स्वस्थ घुमाव देख रहे हैं या आत्मसंतुष्टता बढ़ रही है?
ए) एक मजबूत इक्विटी बाजार के सबसे स्पष्ट संकेतों में से एक स्वस्थ सेक्टर रोटेशन है, जहां बाजार का प्रदर्शन केवल कुछ मुट्ठी भर सेक्टरों या शेयरों द्वारा संचालित नहीं होता है। इस तरह के रोटेशन से आम तौर पर व्यापक भागीदारी और अधिक टिकाऊ, दीर्घकालिक बाजार लाभ होता है।
हालांकि, पिछले छह महीनों में, बाजार ने कई क्षेत्रों में पारंपरिक और उभरते क्षेत्रों के बीच तेजी से अंतर किया है, जिससे दोनों के बीच प्रदर्शन में महत्वपूर्ण अंतर पैदा हो गया है।
उपभोक्ता सामान, बैंकिंग और आईटी जैसे पारंपरिक क्षेत्रों ने काफी हद तक कमजोर प्रदर्शन किया है, जबकि फिनटेक, उपभोक्ता प्रौद्योगिकी और सेमीकंडक्टर और डेटा सेंटर सहित एआई मूल्य श्रृंखला के उभरते क्षेत्रों ने मजबूत रिटर्न दिया है।
जो बात विशेष रूप से उल्लेखनीय है वह इन दो खंडों के बीच रोटेशन की कमी है। पारंपरिक क्षेत्र लगातार पिछड़ रहे हैं, जबकि नए जमाने की थीम बाजार की पसंदीदा बनी हुई हैं।
परिणामस्वरूप, मजबूत आख्यानों और कमाई की गति के कारण कुछ क्षेत्रों में मूल्यांकन तेजी से बढ़ा है।
इसलिए, मैं कहूंगा कि, समग्र आधार पर, व्यापक बाजार के कुछ हिस्सों में बढ़ती आत्मसंतुष्टि के संकेत हैं। महत्वपूर्ण बात यह है कि यह भारत के लिए अद्वितीय नहीं है।
इसी तरह के रुझान विश्व स्तर पर देखे जा सकते हैं, जहां निवेशक तेजी से चुनिंदा विषयों और विकास कथाओं की ओर आकर्षित हो रहे हैं, जिसके परिणामस्वरूप विभिन्न क्षेत्रों में महत्वपूर्ण मूल्यांकन विचलन हो रहा है।
और पढ़ें: 100 डॉलर का कच्चा तेल भारत के लिए परेशानी का सबब है, डील-ब्रेकर नहीं: हर्ष गुप्ता मधुसूदन
Q) रिकॉर्ड ऊंचाई के साथ सबसे बड़ा जोखिम यह है कि निवेशक गुणवत्ता के साथ गति को भ्रमित करते हैं। क्या हम मिडकैप और स्मॉलकैप जगत के कुछ हिस्सों में ऐसा दोबारा होते हुए देख रहे हैं?
ए) छोटी अवधि में, कमाई की गति स्टॉक प्रदर्शन का एक महत्वपूर्ण चालक होती है। जब कमाई में वृद्धि मजबूत होती है, तो निवेशक अक्सर कमजोर नकदी प्रवाह, प्रबंधन में बार-बार बदलाव, बार-बार पूंजी जुटाने और अन्य अंतर्निहित गुणवत्ता संबंधी चिंताओं जैसे लाल झंडों को नजरअंदाज कर देते हैं।
ऐसे चरणों में, बाजार बैलेंस शीट की ताकत पर अपर्याप्त ध्यान देते हुए लाभ और हानि विवरण पर अत्यधिक ध्यान केंद्रित कर सकता है।
हालाँकि, जब कमाई की गति कमजोर पड़ने लगती है या कहानी प्रतिकूल हो जाती है, तो निवेशकों को अक्सर एहसास होता है कि उन्होंने कमाई की गति को व्यवसाय की गुणवत्ता समझने की गलती की है। हम आज व्यापक बाज़ार के कुछ हिस्सों में इसके कुछ उदाहरण देख रहे हैं।
उन्होंने कहा, मैं इसे एक व्यापक घटना के रूप में चित्रित नहीं करूंगा। फिर भी, इस तरह के बाजार के माहौल में, निवेशकों को अपने स्टॉक चयन में विशेष रूप से समझदार और अनुशासित होने की जरूरत है, केवल विकास कथाओं या निकट अवधि की कमाई के रुझानों पर निर्भर रहने के बजाय बुनियादी बातों और गुणवत्ता पर अधिक ध्यान देना चाहिए।
प्र) क्या हम दूसरे चरण में प्रवेश कर रहे हैं जहां निवेशक ऐसी कोई भी चीज़ खरीद रहे हैं जो पूंजीगत व्यय, रक्षा, विनिर्माण, बिजली या एआई से दूर से जुड़ी हुई है?
ए) यह केवल भारत-विशिष्ट घटना नहीं है; विश्व स्तर पर, एआई आपूर्ति श्रृंखला से जुड़ी कंपनियों और क्षेत्रों ने असाधारण रूप से अच्छा प्रदर्शन किया है।
जबकि समग्र रूप से भारत को अक्सर एआई क्रांति के प्रमुख प्रत्यक्ष लाभार्थी के रूप में नहीं देखा जाता है, बिजली पारेषण और वितरण, डेटा केंद्र और संबंधित बुनियादी ढांचे जैसे कुछ क्षेत्र भारत के एआई खेल के रूप में उभरे हैं। परिणामस्वरूप, इनमें से कई क्षेत्रों में मूल्यांकन काफी महंगा हो गया है।
इसके अलावा, रक्षा क्षेत्र के प्रदर्शन में स्पष्ट अंतर देखा जा रहा है, निजी क्षेत्र के खिलाड़ी सार्वजनिक क्षेत्र की कंपनियों से बेहतर प्रदर्शन कर रहे हैं।
यह व्यापक स्वदेशीकरण प्रयास और इस क्षेत्र में निजी कंपनियों की बढ़ती भागीदारी दोनों द्वारा संचालित हो रहा है।
इनमें से कुछ पूंजी-प्रधान क्षेत्रों के लिए, यह निर्धारित करने में समय लगेगा कि उनके दीर्घकालिक रिटर्न और अर्थशास्त्र अंततः कितने आकर्षक साबित होंगे। हालाँकि, फिलहाल, इन विषयों से जुड़ी कोई भी चीज़ जोरदार प्रदर्शन कर रही है।
इसलिए, निवेशकों को उन क्षेत्रों के बारे में विशेष रूप से चयनात्मक और विचारशील होने की आवश्यकता है जिनमें वे भाग लेना चुनते हैं।
और पढ़ें: निफ्टी ओवरसोल्ड, आईटी पुलबैक के लिए तैयार: आनंद जेम्स, व्यापारियों को आगे क्या करना चाहिए
Q) आईपीओ पाइपलाइन विस्फोटित हो रही है। क्या निवेशक कारोबार खरीद रहे हैं या सिर्फ सूचीबद्धता लाभ की उम्मीद में खरीदारी कर रहे हैं? आगामी एनएसई आईपीओ पर आपका क्या विचार है?
ए) यह निवेशकों के लिए उत्साहजनक है जब अधिक कंपनियां इक्विटी बाजारों तक पहुंचती हैं, क्योंकि यह निवेश के लिए उपलब्ध बिजनेस मॉडल और प्रबंधन टीमों की सीमा का विस्तार करती है।
पिछले छह महीनों में, हमने विभिन्न क्षेत्रों में आईपीओ की एक स्थिर पाइपलाइन के साथ, प्राथमिक बाजार में महत्वपूर्ण गतिविधि देखी है।
किसी भी आईपीओ की तरह, विभिन्न श्रेणियों के निवेशकों के अलग-अलग उद्देश्य होते हैं। अल्पकालिक निवेशक लिस्टिंग के समय के आसपास लाभ का मुद्रीकरण करना चुन सकते हैं, जबकि लंबी अवधि के निवेशक अक्सर बाहर निकलने वालों से शेयर खरीदकर स्थिति बनाने के लिए ऐसे अवसरों का उपयोग करते हैं।
इस ढांचे के भीतर, हमारा मानना है कि अधिकांश संस्थागत भागीदार, जैसे कि म्यूचुअल फंड और बीमा कंपनियां, आमतौर पर दीर्घकालिक परिप्रेक्ष्य के साथ आईपीओ निवेश करते हैं।
एनएसई के संबंध में, हम अलग-अलग कंपनियों पर टिप्पणी नहीं करते हैं। हालाँकि, इक्विटी एक्सचेंज एक मजबूत और लचीले व्यवसाय मॉडल का प्रतिनिधित्व करते हैं जो आर्थिक विकास, बढ़ते वित्तीयकरण और पूंजी बाजारों में बढ़ती भागीदारी से लंबी अवधि में लाभान्वित होता है।
जैसे-जैसे अर्थव्यवस्थाएं बड़ी हो रही हैं और अधिक निवेशक वित्तीय पारिस्थितिकी तंत्र में प्रवेश कर रहे हैं, एक्सचेंज आम तौर पर बाजार गतिविधि और जुड़ाव के उच्च स्तर से लाभ उठाने के लिए अच्छी स्थिति में हैं।
प्र) यदि आप मिडकैप और स्मॉलकैप में 30-40% लाभ पर बैठे हैं, तो आपको आज क्या करना चाहिए-होल्ड करें, ट्रिम करें या रोटेट करें?
ए) इक्विटी में निवेश हमेशा किसी के दीर्घकालिक वित्तीय लक्ष्यों के अनुरूप होना चाहिए। ऐतिहासिक रूप से, मिड-कैप और स्मॉल-कैप दोनों शेयरों ने विस्तारित अवधि में मजबूत रिटर्न दिया है, और हमारा मानना है कि उनमें आगे भी स्वस्थ रिटर्न उत्पन्न करने की क्षमता है।
अनिवार्य रूप से ऐसे चरण होंगे जब ये खंड सीमाबद्ध रहेंगे या समेकन की अवधि से गुजरेंगे। हालाँकि, उनके दीर्घकालिक ट्रैक रिकॉर्ड से पता चलता है कि धैर्यवान निवेशकों को आम तौर पर समय के साथ पुरस्कृत किया गया है।
वास्तव में, पिछले कुछ वर्षों में, मिड-कैप और स्मॉल-कैप शेयरों ने समान समेकन चरण का अनुभव किया है, लेकिन पिछले छह महीनों में उनमें जोरदार सुधार हुआ है।
बाजार की ऐसी गतिविधियों को लगातार समयबद्ध करने का प्रयास करना बेहद कठिन है। इसलिए, दीर्घकालिक निवेश क्षितिज वाले निवेशकों को मौलिक रूप से मजबूत मिड-कैप और स्मॉल-कैप व्यवसायों में निवेशित रहना चाहिए और अल्पकालिक बाजार के उतार-चढ़ाव के बजाय अपने वित्तीय लक्ष्यों पर ध्यान केंद्रित करना चाहिए।
समय के साथ, इस अनुशासित दृष्टिकोण से सार्थक धन सृजन होने की संभावना है।
प्र) क्या घरेलू तरलता स्थायी रूप से निरंतर एफआईआई बिक्री की भरपाई कर सकती है, या क्या हम विदेशी निवेशकों के मूल्यांकन और धारणा पर अभी भी प्रभाव को कम करके आंक रहे हैं?
ए) लगभग छह से सात साल पहले विदेशी निवेशकों पर अत्यधिक निर्भरता भारतीय बाजार के लिए एक प्रमुख जोखिम थी, जब एफआईआई का स्वामित्व लगभग 25% था और घरेलू संस्थागत निवेशक, जैसे म्यूचुअल फंड और बीमा कंपनियां, अपेक्षाकृत छोटे भागीदार थे।
हालांकि, आज, एफआईआई स्वामित्व घटकर लगभग 15% रह गया है, जबकि घरेलू संस्थानों के पैमाने और प्रभाव में उल्लेखनीय वृद्धि हुई है। परिणामस्वरूप, बाजार पर एफआईआई प्रवाह का प्रभाव पहले की तुलना में बहुत कम है।
इसके अलावा, भारतीय परिवारों को अन्य परिसंपत्ति वर्गों की तुलना में इक्विटी में कम आवंटन रहता है। जैसे-जैसे वित्तीयकरण जारी है और म्यूचुअल फंड में खुदरा भागीदारी बढ़ रही है, हमारा मानना है कि घरेलू प्रवाह मजबूत बने रहने की संभावना है। नतीजतन, बाजार पर एफआईआई प्रवाह का सापेक्ष प्रभाव समय के साथ कम होता रहना चाहिए।
जैसा कि कहा गया है, एफआईआई प्रवाह अभी भी निकट अवधि के बाजार की धारणा को आकार देने में महत्वपूर्ण भूमिका निभाता है। हालाँकि, पिछले कुछ वर्षों में, भारतीय बाजार ने मजबूत घरेलू भागीदारी द्वारा समर्थित निरंतर विदेशी बहिर्वाह की अवधि के दौरान भी लचीला बने रहने की अपनी क्षमता का प्रदर्शन किया है।
कुल मिलाकर, यह एक सकारात्मक विकास है कि भारतीय परिवार और संस्थान तेजी से भारतीय व्यवसायों में बड़ी हिस्सेदारी के मालिक बन रहे हैं। यह बदलाव न केवल घरेलू निवेशक आधार को मजबूत करता है बल्कि बाजार को पहले की तुलना में विदेशी पूंजी पर कम निर्भर बनाता है।
Q) बाजार अब यूएस फेड पर करीब से नजर रख रहा है। भारत इस संभावना के प्रति कितना संवेदनशील है कि अमेरिकी दरें लंबे समय तक ऊंची रह सकती हैं?
ए) वैश्विक स्तर पर, विकसित बाजारों, विशेष रूप से अमेरिका में ब्याज दरें, देशों में पूंजी प्रवाह की परस्पर जुड़ी प्रकृति को देखते हुए वैश्विक दर चक्र पर महत्वपूर्ण प्रभाव डालती हैं।
अमेरिका के समान, जो भूराजनीतिक विकास के कारण मुद्रास्फीति के बढ़ते दबाव का सामना कर रहा है, भारत को भी कच्चे तेल की ऊंची कीमतों और व्यापक कमोडिटी मुद्रास्फीति के कारण मुद्रास्फीति के दबाव का सामना करना पड़ा है।
परिणामस्वरूप, बाजारों में मुद्रास्फीति और ब्याज दर चक्र एक समान दिशा में आगे बढ़ सकते हैं, क्योंकि कई अंतर्निहित ड्राइवर सामान्य हैं।
परिणामस्वरूप, यदि ब्याज दरों में वृद्धि जारी रहती है, तो आर्थिक विकास में कुछ कमी देखी जा सकती है क्योंकि उच्च उधार लागत का उपभोग और निवेश पर असर पड़ने लगता है।
उन्होंने कहा, अगर पश्चिम एशिया में संघर्ष कम हो जाए और कच्चे तेल के साथ-साथ अन्य कमोडिटी की कीमतें अपनी ऐतिहासिक सीमाओं के करीब आ जाएं तो ये चिंताएं काफी हद तक कम हो सकती हैं।
इस तरह के विकास से मुद्रास्फीति के दबाव को कम करने, आगे मौद्रिक सख्ती की आवश्यकता को कम करने और आर्थिक विकास को अधिक समर्थन प्रदान करने में मदद मिलेगी।
Q) अमेरिकी ट्रेजरी की पैदावार अधिक बढ़ रही है, और ऐतिहासिक रूप से बढ़ती पैदावार सुरक्षित अमेरिकी संपत्तियों को अधिक आकर्षक बनाकर और वैश्विक तरलता को मजबूत करके जोखिम-मुक्त भावना को ट्रिगर करती है। भारतीय इक्विटीज़, विशेषकर महंगे मिडकैप और स्मॉलकैप शेयरों के लिए यह कितना गंभीर जोखिम है?
ए) हां, एक कहावत है कि जब अमेरिका छींकता है, तो बाकी दुनिया को सर्दी लग जाती है। इसलिए, यह जोखिम हमेशा बना रहता है कि अमेरिका में उच्च ब्याज दरें वैश्विक जोखिम उठाने की क्षमता को कम कर सकती हैं और बाजार में अधिक अस्थिरता पैदा कर सकती हैं।
हालांकि, जैसा कि पहले चर्चा की गई है, पिछले कुछ वर्षों में भारतीय बाजार पर विदेशी निवेशकों का प्रभाव धीरे-धीरे कम हुआ है, जबकि घरेलू खुदरा और संस्थागत भागीदारी में काफी वृद्धि हुई है।
परिणामस्वरूप, व्यापक बाजार पर विदेशी पूंजी प्रवाह का संभावित प्रभाव आज पहले की तुलना में अधिक सीमित है।
उन्होंने कहा, विदेशी निवेशक गतिविधि के बावजूद, मौजूदा बाजार माहौल एक अनुशासित और चयनात्मक निवेश दृष्टिकोण की गारंटी देता है। निवेशकों को विशेष रूप से उस मूल्यांकन के प्रति सचेत रहने की आवश्यकता है जो वे व्यक्तिगत कंपनियों के लिए भुगतान कर रहे हैं।
कम समय अवधि में, बाजार में गिरावट अक्सर महंगे शेयरों और क्षेत्रों में तेज होती है, जिन्होंने पहले मजबूत निवेशक उत्साह और पर्याप्त मूल्यांकन विस्तार का आनंद लिया है।
इसलिए, जबकि अमेरिकी ब्याज दरें जैसे बाहरी कारक प्रासंगिक बने हुए हैं, निवेशकों के लिए आज अधिक महत्वपूर्ण विचार मूल्यांकन अनुशासन बनाए रखना और मजबूत बुनियादी सिद्धांतों और उनके स्टॉक की कीमतों में अंतर्निहित उचित अपेक्षाओं वाले व्यवसायों पर ध्यान केंद्रित करना है।
(अस्वीकरण: विशेषज्ञों द्वारा दी गई सिफारिशें, सुझाव, विचार और राय उनके अपने हैं। ये इकोनॉमिक टाइम्स के विचारों का प्रतिनिधित्व नहीं करते हैं)