भारत की अगली पीढ़ी के धन सृजनकर्ता जरूरी नहीं कि आज के बाजार नेताओं से उभरें, बल्कि अर्थव्यवस्था में संरचनात्मक बदलावों से लाभान्वित होने वाले व्यवसायों से उभरें।
विशिष्ट विनिर्माण, सटीक इंजीनियरिंग, इलेक्ट्रॉनिक्स, पावर ट्रांसमिशन, ग्रिड आधुनिकीकरण और नवीकरणीय ऊर्जा बुनियादी ढांचे आने वाले दशक में अवसर प्रदान कर सकते हैं।
हालाँकि, इन व्यवसायों की पहचान करने के लिए एक आशाजनक क्षेत्र की पहचान करने से कहीं अधिक की आवश्यकता होती है; निवेशकों को प्रतिस्पर्धात्मक लाभ, कमाई की क्षमता, नकदी-प्रवाह सृजन और मूल्यांकन का आकलन करना चाहिए।
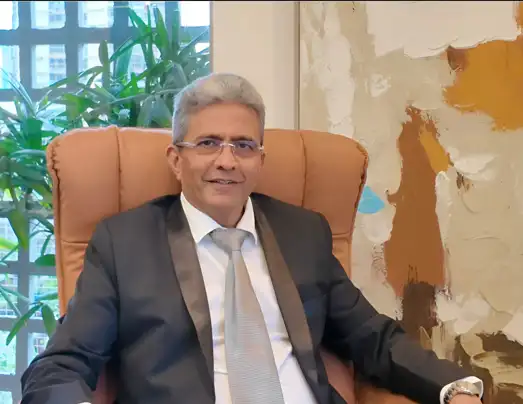
ETMarkets स्मार्ट टॉक के इस एपिसोड में, मंगल केशव फाइनेंशियल सर्विसेज के अध्यक्ष परेश भगत चर्चा करते हैं कि भारत के अगले धन निर्माता कहां से उभर सकते हैं, क्यों कई मिड- और स्मॉलकैप शेयरों की कीमत मजबूत भविष्य की वृद्धि के लिए बनी हुई है, और निवेशक वास्तविक दीर्घकालिक कंपाउंडर्स से महंगी विकास कहानियों को कैसे अलग कर सकते हैं।
वह यह भी बताते हैं कि मूल्यांकन अनुशासन क्यों मायने रखता है, क्या लार्जकैप अधिक आकर्षक हो रहे हैं, और छोटी कंपनियों की पहचान करते समय निवेशकों को क्या देखना चाहिए जो कल के बाजार के नेताओं में विकसित हो सकती हैं। संपादित अंश -
Q) मिड- और स्मॉलकैप फंडों ने पिछले साल लार्जकैप से बेहतर प्रदर्शन किया है, लेकिन वैल्यूएशन लार्जकैप के पक्ष में नजर आ रहा है। क्या यह बाजार नेतृत्व में एक संभावित मोड़ है?
ए) हमारा मानना है कि बाजार मिडकैप और स्मॉलकैप से लार्जकैप की ओर नेतृत्व में पूर्ण बदलाव के बजाय अधिक भेदभाव के चरण में प्रवेश कर सकता है। जबकि लार्जकैप वर्तमान में अपेक्षाकृत आकर्षक मूल्यांकन प्रदान करते हैं, निवेशकों को यह समझना चाहिए कि आज के लार्जकैप सूचकांक काफी हद तक कल की अर्थव्यवस्था के स्थापित नेताओं का प्रतिनिधित्व करते हैं। भारत के संरचनात्मक परिवर्तन से लाभान्वित होने वाले कई उभरते व्यवसाय अभी भी प्रमुख सूचकांकों से बाहर हैं।
जैसे-जैसे भारत की अर्थव्यवस्था विकसित हो रही है, हम उम्मीद करते हैं कि विशिष्ट विनिर्माण, इलेक्ट्रॉनिक्स, ऊर्जा बुनियादी ढांचे, स्वास्थ्य सेवा और प्रौद्योगिकी-सक्षम सेवाओं जैसे क्षेत्रों से नए नेता उभरेंगे। समय के साथ, इनमें से कुछ व्यवसाय निफ्टी 50 और निफ्टी 500 के महत्वपूर्ण घटक बनने के लिए पर्याप्त रूप से विकसित हो सकते हैं।
हालांकि, कल के नेताओं की पहचान करने का मतलब आज उनके लिए कोई कीमत चुकाना नहीं है। कई मिडकैप और स्मॉलकैप व्यवसायों का मूल्यांकन पहले से ही आशावादी विकास धारणाओं को दर्शाता है।
हम मौजूदा माहौल को महंगी विकास कहानियों और वास्तविक दीर्घकालिक कंपाउंडर्स के बीच अंतर करने के अवसर के रूप में देखते हैं। आक्रामक तरीके से एक्सपोजर बढ़ाने से पहले हम अधिक आकर्षक वैल्यूएशन का इंतजार करना पसंद करेंगे।
प्र) क्या लार्जकैप आकर्षक हो रहे हैं क्योंकि उनका मूल्यांकन सही हो गया है, या क्या वे बेहतर आय दृश्यता भी प्रदान करते हैं?
ए) लार्जकैप कई क्षेत्रों में अपेक्षाकृत उचित मूल्यांकन, अधिक तरलता और बेहतर निकट अवधि आय दृश्यता का संयोजन प्रदान करते हैं। हालाँकि, हमारा मानना है कि निवेशकों को कमाई की दृश्यता और दीर्घकालिक आय वृद्धि क्षमता के बीच अंतर करना चाहिए।
कई स्थापित लार्जकैप कंपनियां परिपक्व उद्योगों में काम करती हैं जहां विकास अपेक्षाकृत अनुमानित है लेकिन धीमा हो सकता है। इस बीच, कुछ छोटे व्यवसाय संरचनात्मक परिवर्तनों का अनुभव करने वाले उद्योगों में काम कर रहे हैं जो अगले दशक में काफी तेज आय वृद्धि का समर्थन कर सकते हैं।
जब हम वैश्विक बाजारों को देखते हैं तो यह अंतर विशेष रूप से महत्वपूर्ण हो जाता है। ताइवान और दक्षिण कोरिया को सेमीकंडक्टर और एआई निवेश चक्र से काफी फायदा हुआ है, जिससे पता चलता है कि उभरते उद्योग के नेता बाजार के प्रदर्शन को कैसे नया आकार दे सकते हैं।
भारत विभिन्न उद्योगों में समान बदलावों का अनुभव कर सकता है, हालाँकि उनसे लाभान्वित होने वाली कंपनियाँ और क्षेत्र आवश्यक रूप से समान नहीं होंगे।
हम लार्जकैप को पोर्टफोलियो स्थिरता और चयनात्मक मूल्यांकन अवसरों के लिए आकर्षक मानते हैं, जबकि मिडकैप और स्मॉलकैप उद्योग जगत के नेताओं की अगली पीढ़ी की पहचान करने के लिए महत्वपूर्ण बने हुए हैं।
Q) मिड-कैप और स्मॉलकैप कंपनियों की भविष्य की कमाई में कितनी वृद्धि का अनुमान पहले से ही लगाया जा चुका है?
ए) कई खंडों में, मूल्यांकन पहले से ही कई वर्षों की मजबूत आय वृद्धि को दर्शाता है, जिससे ऐसी स्थिति बनती है जहां कंपनियों को अपने स्टॉक की कीमतों को उचित ठहराने के लिए लगातार प्रदर्शन करना होगा।
यहां तक कि जब कोई कंपनी मजबूत लाभ वृद्धि प्रदान करती है, तब भी उसके शेयर की कीमत समान रूप से आकर्षक रिटर्न उत्पन्न नहीं कर सकती है यदि बाजार धीरे-धीरे उसे कम आय गुणक प्रदान करता है।
आने वाले वर्षों में अपेक्षित अधिकांश वृद्धि के लिए निवेशक आज ही भुगतान कर रहे होंगे। यही कारण है कि भुगतान की गई कीमत उतनी ही मायने रखती है जितनी व्यवसाय की गुणवत्ता।
हालाँकि, हम केवल वर्तमान आय गुणकों के आधार पर छोटी कंपनियों का मूल्यांकन नहीं करेंगे। कुछ व्यवसाय ऐसे चरण में प्रवेश कर रहे हैं जहां नई क्षमताएं, ग्राहक अनुमोदन, तकनीकी क्षमताएं या पता योग्य बाजारों का विस्तार उनकी कमाई क्षमता में सुधार ला सकता है।
हमारा ध्यान यह समझने पर है कि क्या कंपनी का विकास अवसर संरचनात्मक है, क्या इसका प्रतिस्पर्धात्मक लाभ है और क्या वृद्धिशील निवेश आकर्षक रिटर्न उत्पन्न कर सकता है।
हम एक ऐसे व्यवसाय के लिए उचित प्रीमियम का भुगतान करने को तैयार हैं जो एक दशक में आय चक्रवृद्धि करने में सक्षम है, लेकिन केवल एक आकर्षक उद्योग कथा के आधार पर अत्यधिक प्रीमियम का भुगतान करने के लिए तैयार नहीं हैं।
और पढ़ें: ETMarkets स्मार्ट टॉक | निवेशक ट्रेडिंग ऐप्स से अधिक चाहते हैं; वे अपनी धन यात्रा में एक भागीदार चाहते हैं: श्रीपाल शाह
प्रश्न) आज एक नया एसआईपी शुरू करने वाले निवेशक के लिए, क्या लार्जकैप को पोर्टफोलियो का मूल बनाना चाहिए, जिसमें मिडकैप और स्मॉलकैप को पूरक भूमिका निभानी चाहिए?
ए) नए एसआईपी शुरू करने वाले निवेशकों के लिए, हमारा मानना है कि लार्जकैप या डायवर्सिफाइड इक्विटी फंड को पोर्टफोलियो का मूल होना चाहिए, जो अपेक्षाकृत अधिक स्थिरता, तरलता और कमाई की दृश्यता प्रदान करता है।
मिडकैप और स्मॉलकैप फंड निवेशक की जोखिम क्षमता और निवेश क्षितिज के आधार पर उभरते उद्योग के नेताओं और संरचनात्मक विकास के अवसरों के लिए एक्सपोजर की पेशकश करके इस आवंटन को पूरक कर सकते हैं।
एसआईपी समय के साथ औसत निवेश लागत में मदद करते हैं, लेकिन मूल्यांकन जोखिम को खत्म नहीं करते हैं। निवेशकों को हालिया बेहतर प्रदर्शन के पीछे भागने के बजाय अनुशासित परिसंपत्ति आवंटन बनाए रखना चाहिए।
प्र) मिडकैप और स्मॉलकैप से लार्जकैप की ओर निरंतर बदलाव को क्या ट्रिगर कर सकता है?
ए) घरेलू आय में निराशा, ऊंचा मूल्यांकन और तरलता में बदलाव निवेशकों को लार्जकैप की ओर बढ़ने के लिए प्रोत्साहित कर सकते हैं।
हालांकि, हमारा मानना है कि निरंतर रोटेशन की संभावना तभी अधिक होगी जब विदेशी संस्थागत बिक्री कम हो जाएगी और लार्जकैप मूल्यांकन में गिरावट स्थिर होने लगेगी।
विदेशी संस्थागत निवेशक वैश्विक बाजारों में अवसरों के सापेक्ष भारत का मूल्यांकन करते हैं। पिछले कुछ वर्षों में, वैश्विक पूंजी तेजी से अग्रणी सेमीकंडक्टर निर्माताओं और एआई इंफ्रास्ट्रक्चर कंपनियों की ओर आकर्षित हुई है, खासकर ताइवान और दक्षिण कोरिया में, जहां कमाई की गति असाधारण रूप से मजबूत रही है।
नतीजतन, भारत में विदेशी बिक्री आवश्यक रूप से भारत के दीर्घकालिक बुनियादी सिद्धांतों के नकारात्मक दृष्टिकोण को प्रतिबिंबित नहीं करती है। यह प्रतिस्पर्धी वैश्विक निवेश अवसरों के सापेक्ष आकर्षण को भी प्रतिबिंबित कर सकता है।
भारतीय लार्जकैप में निरंतर सुधार के लिए, हम एफआईआई बिक्री में सार्थक मंदी, लार्जकैप मूल्यांकन के स्थिरीकरण और घरेलू आय दृश्यता में सुधार की उम्मीद करेंगे।
अंततः, लार्जकैप की ओर एक टिकाऊ रोटेशन के लिए विदेशी बिक्री दबाव को कम करने और यह विश्वास वापस लाने की आवश्यकता होगी कि लार्जकैप मूल्यांकन में गिरावट समाप्त हो रही है।
प्रश्न) क्या निवेशकों को वर्षों के मिडकैप और स्मॉलकैप के बेहतर प्रदर्शन के बाद लार्जकैप की ओर पुनर्संतुलन करना चाहिए, या इसका मतलब यह हो सकता है कि वे बहुत जल्दी बाहर निकल जाएं?
ए) हम पूरी तरह से बाजार पूंजीकरण के आधार पर निवेश निर्णय लेने के प्रति सावधान करेंगे। इतिहास से पता चलता है कि कुछ सबसे बड़े धन सृजनकर्ता अपेक्षाकृत छोटे व्यवसायों के रूप में शुरुआत करते हैं और अंततः प्रमुख उद्योग के नेता बन जाते हैं।
ऐसी कंपनियों से केवल इसलिए बाहर निकलने का मतलब है कि उनका बाजार मूल्य बढ़ गया है, इसका मतलब भविष्य के महत्वपूर्ण कंपाउंडिंग अवसरों को छोड़ना हो सकता है।
साथ ही, निवेशकों को यह समझना चाहिए कि कई छोटी कंपनियों ने कमाई में सुधार के बिना महत्वपूर्ण मूल्यांकन विस्तार का अनुभव किया है।
हमारा दृष्टिकोण व्यापार के बुनियादी सिद्धांतों में सुधार से प्रेरित शेयर-मूल्य प्रशंसा और मुख्य रूप से बाजार उत्साह से प्रेरित प्रशंसा के बीच अंतर करना है।
जहां मूल्यांकन अत्यधिक हो गया है, आंशिक लाभ बुकिंग और पोर्टफोलियो पुनर्संतुलन उपयुक्त हो सकता है। हालाँकि, जहां कोई कंपनी अपने प्रतिस्पर्धी लाभ को मजबूत करना जारी रखती है, अपने पता योग्य बाजार का विस्तार करती है और पूंजी पर आकर्षक रिटर्न उत्पन्न करती है, हम निवेशित बने रहना पसंद करेंगे।
हम कल के लार्जकैप लीडरों का मालिक बनना पसंद करेंगे, जबकि वे अभी भी छोटे हैं, न कि आज के लार्जकैप में अंधाधुंध तरीके से घूमना पसंद करेंगे, क्योंकि वे अपेक्षाकृत सस्ते लगते हैं।
प्र) आप उन कंपनियों की पहचान कैसे करते हैं जो स्मॉलकैप से मिडकैप में बदल सकती हैं और अंततः लार्जकैप लीडर बन सकती हैं?
ए) हम ऐसे उद्योगों में काम करने वाली कंपनियों की तलाश करते हैं जहां अंतर्निहित बाजार अवसर अगले पांच से दस वर्षों में महत्वपूर्ण रूप से विस्तारित हो सकते हैं। पहली आवश्यकता संरचनात्मक विकास का अवसर है।
यह आयात प्रतिस्थापन, तकनीकी परिवर्तन, विनिर्माण स्थानीयकरण, बढ़ती औपचारिकता या विशेष उत्पादों और सेवाओं की बढ़ती मांग से उत्पन्न हो सकता है। दूसरी आवश्यकता एक टिकाऊ प्रतिस्पर्धात्मक लाभ है।
हम ग्राहकों की मंजूरी, तकनीकी क्षमताओं, उच्च स्विचिंग लागत, मजबूत वितरण नेटवर्क, लगातार उत्पाद की गुणवत्ता और बढ़ते ग्राहक संबंधों जैसे सबूतों की तलाश करते हैं। तीसरी आवश्यकता लाभप्रद पैमाने पर बढ़ने की क्षमता है।
कई कंपनियां तेजी से राजस्व बढ़ा सकती हैं, लेकिन बहुत कम कंपनियां विस्तार करते समय पूंजी पर स्वस्थ रिटर्न बनाए रख सकती हैं। हम विशेष रूप से ऐसे व्यवसायों को पसंद करते हैं जहां वृद्धिशील राजस्व के लिए समय के साथ आनुपातिक रूप से कम वृद्धिशील पूंजी की आवश्यकता होती है, जिससे परिचालन उत्तोलन और मुक्त नकदी प्रवाह में सुधार होता है। हम प्रबंधन के पूंजी आवंटन निर्णयों और ऐतिहासिक निष्पादन रिकॉर्ड का भी मूल्यांकन करते हैं।
भविष्य के उद्योग नेता का सबसे मजबूत संकेत केवल तेजी से विकास नहीं है, बल्कि व्यवसाय के पैमाने के अनुसार अधिक प्रतिस्पर्धी, अधिक लाभदायक और वित्तीय रूप से मजबूत बनने की क्षमता है।
और पढ़ें: केवल 2.3% अमीर पारिवारिक व्यवसाय उत्तराधिकार के लिए तैयार हैं। उन्हें क्या रोक रहा है?
प्र) भारत में छोटे और मिडकैप धन सृजनकर्ताओं की अगली पीढ़ी कहां से उभर सकती है?
ए) हमारा मानना है कि भारत की अगली पीढ़ी के धन निर्माता अर्थव्यवस्था में संरचनात्मक परिवर्तनों में भाग लेने वाले व्यवसायों से उभरेंगे। विशिष्ट विनिर्माण, सटीक इंजीनियरिंग, इलेक्ट्रॉनिक्स, औद्योगिक स्वचालन और आयात प्रतिस्थापन विशेष रूप से दिलचस्प क्षेत्र बने हुए हैं।
घरेलू विनिर्माण और आपूर्ति-श्रृंखला विविधीकरण पर भारत का बढ़ता फोकस वास्तविक तकनीकी और निष्पादन क्षमताओं वाली कंपनियों के लिए अवसर पैदा करता है।
पावर ट्रांसमिशन, ग्रिड आधुनिकीकरण, नवीकरणीय ऊर्जा एकीकरण और ऊर्जा भंडारण विशेष उपकरण और घटक विनिर्माण में अवसर पैदा कर सकते हैं। हम स्वास्थ्य देखभाल, निदान, फार्मास्युटिकल आउटसोर्सिंग, वित्तीय बुनियादी ढांचे और प्रौद्योगिकी-सक्षम सेवाओं में भी संभावनाएं देखते हैं।
हालांकि, वैश्विक सेमीकंडक्टर और एआई चक्र से एक महत्वपूर्ण सबक यह है कि मेगाट्रेंड के सबसे बड़े लाभार्थी हमेशा अंतिम उत्पाद बेचने वाली सबसे अधिक दिखाई देने वाली कंपनियां नहीं होती हैं।
महत्वपूर्ण घटकों, विशेष सामग्रियों, उपकरणों और सक्षम प्रौद्योगिकियों की आपूर्ति करने वाले व्यवसायों द्वारा भी महत्वपूर्ण मूल्य बनाया जा सकता है। इसलिए हम उद्योग की मूल्य श्रृंखला में महत्वपूर्ण बिंदुओं पर स्थित कंपनियों की पहचान करने पर ध्यान केंद्रित करते हैं, खासकर जहां क्षमताओं को दोहराना मुश्किल होता है और प्रतिस्पर्धा सीमित होती है।
हमारा उद्देश्य उन व्यवसायों की पहचान करना है जो बढ़ते उद्योग में अपरिहार्य भागीदार बन सकते हैं, न कि केवल उस क्षेत्र में निवेश करना जो वर्तमान में सबसे अधिक ध्यान आकर्षित कर रहा है।
प्र) पूंजी पर रिटर्न, नकदी-प्रवाह सृजन और बैलेंस-शीट की ताकत कितनी महत्वपूर्ण है? कौन से वित्तीय चेतावनी संकेत आपको किसी स्टॉक की विकास क्षमता के बावजूद उससे दूर रहने के लिए प्रेरित करेंगे?
ए) ये हमारी निवेश प्रक्रिया में सबसे महत्वपूर्ण कारकों में से हैं।
राजस्व वृद्धि हमें बताती है कि कोई कंपनी कितनी तेजी से विस्तार कर रही है, लेकिन पूंजी पर रिटर्न हमें बताता है कि क्या वह वृद्धि आर्थिक मूल्य पैदा कर रही है।
हम मजबूत नकदी-प्रवाह रूपांतरण और विवेकपूर्ण बैलेंस-शीट प्रबंधन द्वारा समर्थित, अपनी पूंजी की लागत से अधिक वृद्धिशील पूंजी पर रिटर्न उत्पन्न करने में सक्षम व्यवसायों को प्राथमिकता देते हैं।
सबसे बड़े चेतावनी संकेतों में से एक यह है कि कंपनी लगातार बढ़ते मुनाफे की रिपोर्ट कर रही है जबकि परिचालन नकदी प्रवाह कमजोर बना हुआ है। यह अत्यधिक प्राप्य, इन्वेंट्री संचय या आक्रामक राजस्व पहचान का संकेत दे सकता है।
अन्य चिंताओं में लाभप्रदता में सुधार के बिना बढ़ता कर्ज, बार-बार इक्विटी कमजोर होना, बार-बार संबंधित-पार्टी लेनदेन, आक्रामक अधिग्रहण और पूंजी व्यय शामिल हैं जो पर्याप्त रिटर्न उत्पन्न करने में विफल रहते हैं।
हम यह भी बारीकी से जांचते हैं कि प्रबंधन का ऐतिहासिक निष्पादन उसके पहले के मार्गदर्शन से मेल खाता है या नहीं।
एक कंपनी एक आकर्षक उद्योग में काम कर सकती है और प्रभावशाली राजस्व वृद्धि दर्ज कर सकती है, लेकिन अगर वह वृद्धि लगातार नकदी उत्पन्न किए बिना पूंजी का उपभोग करती है, तो शेयरधारक का रिटर्न निराशाजनक रह सकता है। हमारे लिए, कमाई की गुणवत्ता उतनी ही महत्वपूर्ण है जितनी कमाई की वृद्धि दर।
Q) स्मॉल-कैप फंडों ने ₹9,039 करोड़ आकर्षित किए, जबकि मिड-कैप फंडों ने ₹7,835 करोड़ प्राप्त किए। निवेशकों की मजबूत रुचि को देखते हुए, क्या मूल्यांकन आय वृद्धि से उचित है?
ए) मजबूत प्रवाह घरेलू निवेशकों की बढ़ती भागीदारी और भारत की दीर्घकालिक विकास क्षमता में उनके विश्वास को दर्शाता है। हालाँकि, फंड प्रवाह और आय वृद्धि दो अलग-अलग चीजें हैं।
तरलता विस्तारित अवधि के लिए मूल्यांकन का समर्थन कर सकती है, विशेष रूप से अपेक्षाकृत कम तरल स्मॉलकैप और मिडकैप शेयरों में। लेकिन लंबी अवधि में, शेयरधारक रिटर्न को वास्तविक आय वृद्धि, नकदी-प्रवाह सृजन और पूंजी पर रिटर्न द्वारा समर्थित होना चाहिए।
हमारा मानना है कि व्यापक बाजार के कई हिस्सों में मूल्यांकन ने पहले ही भविष्य की पर्याप्त वृद्धि को कम कर दिया है। हमारे विचार में, बाज़ारों की कीमत पूर्णता पर बनी हुई है।
हमने पिछले वर्ष में मूल्यांकन अनुशासन की आवश्यकता पर लगातार जोर दिया है, खासकर जहां शेयर की कीमतें अंतर्निहित बुनियादी बातों से आगे बढ़ गई हैं।
साथ ही, भारत संरचनात्मक परिवर्तनों के दौर से गुजर रहा है जो आने वाले दशक में पूरी तरह से
बाजार नेताओं की एक नई पीढ़ी तैयार कर सकता है। इसलिए, हम दीर्घकालिक अवसर पर रचनात्मक बने हुए हैं लेकिन निकट अवधि के मूल्यांकन को लेकर सतर्क हैं।
हमारी प्राथमिकता निवेश अनुशासन बनाए रखना, आगे के सुधारों की प्रतीक्षा करना और संरचनात्मक मेगाट्रेंड्स से लाभान्वित होने वाले चुनिंदा उच्च गुणवत्ता वाले व्यवसायों को जमा करना है।
हम मूल्यांकन अनुशासन पर समझौता करने के बजाय एक अल्पकालिक रैली को चूकना पसंद करेंगे। अंततः, धन सृजन के सबसे बड़े अवसर कल के उद्योग के नेताओं की शीघ्र पहचान करने और उनकी कमाई को समय के साथ बढ़ने की अनुमति देने से आएंगे, बजाय केवल इसलिए स्टॉक का पीछा करने से क्योंकि सेगमेंट में तरलता बह रही है।
हमारा मानना है कि आने वाले महीने दीर्घकालिक निवेशकों के लिए एक महत्वपूर्ण अवसर पेश कर सकते हैं। हालांकि निकट अवधि की अस्थिरता और आगे मूल्यांकन सुधार से इंकार नहीं किया जा सकता है, भारत के संरचनात्मक विकास के अवसर बरकरार हैं।
हमारी उम्मीद है कि Q4 FY27, जनवरी-मार्च 2027 तिमाही, निवेशकों के लिए बाजार सुधार के अगले चरण से पहले उचित मूल्यांकन पर उच्च गुणवत्ता वाले व्यवसायों को जमा करने की आखिरी प्रमुख खिड़कियों में से एक हो सकती है।
यह एक भविष्योन्मुखी मूल्यांकन है, और इसका समय आय वितरण, विदेशी निवेशक प्रवाह और वैश्विक बाजार स्थितियों पर निर्भर करेगा।
इसलिए हम धैर्य बनाए रखना, तरलता बनाए रखना और मजबूत प्रतिस्पर्धात्मक लाभ, स्वस्थ बैलेंस शीट और स्थायी दीर्घकालिक आय क्षमता वाले व्यवसायों में चुनिंदा रूप से पूंजी तैनात करने के लिए तैयार रहना पसंद करेंगे।
(अस्वीकरण: विशेषज्ञों द्वारा दी गई सिफारिशें, सुझाव, विचार और राय उनके अपने हैं। ये इकोनॉमिक टाइम्स के विचारों का प्रतिनिधित्व नहीं करते हैं)