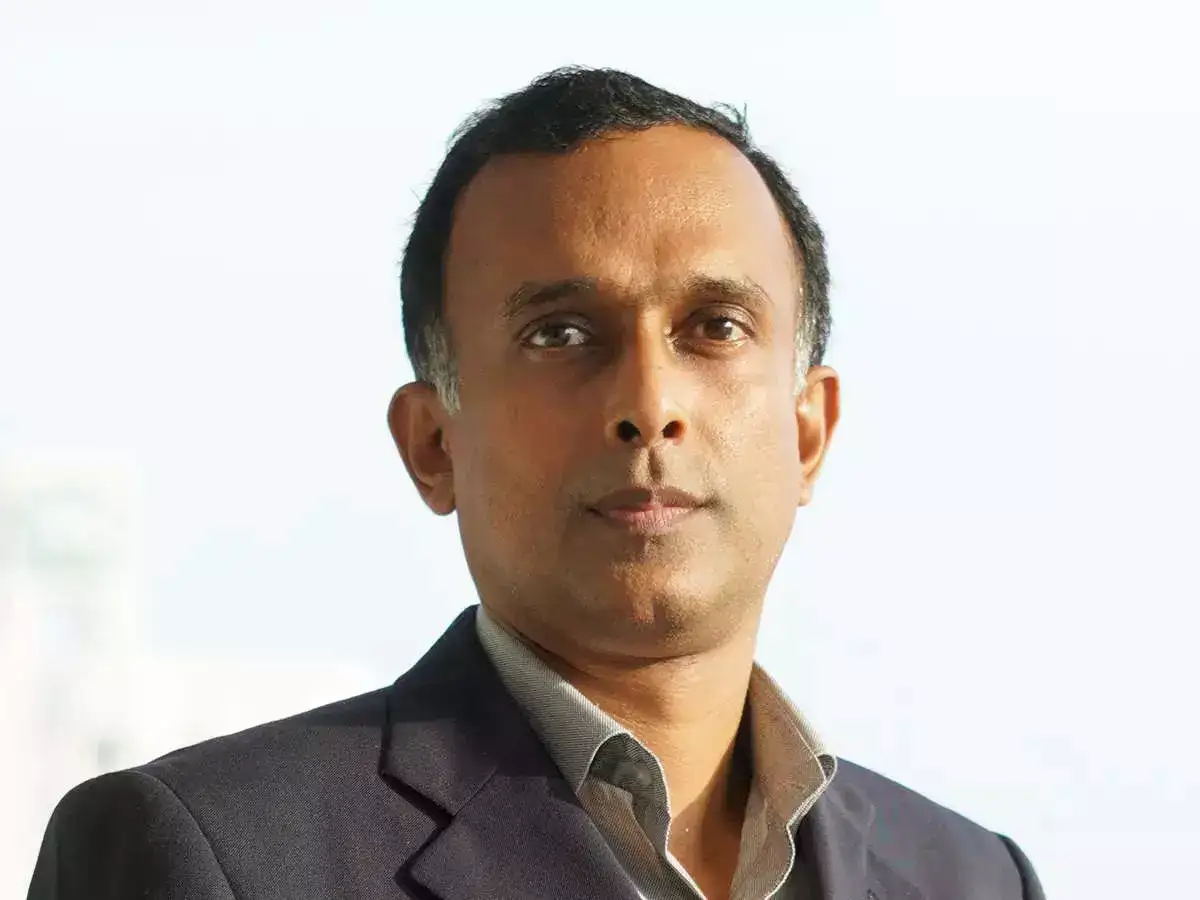
भारत के सबसे बड़े निजी ऋणदाता एचडीएफसी बैंक के नए एमडी और सीईओ अनुप बागची को नियुक्त करने के बाद सोमवार को बीएसई पर शेयर 2% बढ़कर 734 रुपये के दिन के उच्चतम स्तर पर पहुंच गए, जो 26 अक्टूबर को शशिधर जगदीशन का कार्यकाल समाप्त होने के बाद कार्यभार संभालेंगे।
बागची पहले ही 2 अक्टूबर से एमडी और सीईओ के रूप में तीन साल के कार्यकाल के लिए अतिरिक्त निदेशक के रूप में एचडीएफसी बैंक के बोर्ड में शामिल हो गए हैं। तीन दशकों से अधिक के अनुभव वाले आईसीआईसीआई समूह के अनुभवी बागची, वर्तमान में आईसीआईसीआई प्रूडेंशियल लाइफ इंश्योरेंस के निवर्तमान एमडी और सीईओ हैं।
उनकी नियुक्ति से एचडीएफसी बैंक के शीर्ष नेतृत्व पर अनिश्चितता समाप्त हो गई है, जब शशिधर जगदीशन ने घोषणा की थी कि वह इस महीने के अंत में अपना वर्तमान कार्यकाल समाप्त होने पर एमडी और सीईओ के रूप में पुनर्नियुक्ति की तलाश नहीं करेंगे।
विशेषज्ञ क्या कह रहे हैं?
जेफ़रीज़ ने 880 रुपये प्रति शेयर के लक्ष्य मूल्य के साथ ऋणदाता पर अपनी खरीद रेटिंग बरकरार रखी है। ब्रोकरेज ने कहा कि आरबीआई द्वारा एमडी और सीईओ के रूप में अनूप बागची को मंजूरी देने से प्रबंधन उत्तराधिकार और बैंक की रणनीतिक दिशा पर अधिक स्पष्टता मिलेगी। इसमें कहा गया है कि खुदरा ऋण वृद्धि में सुधार, बेहतर क्रॉस-सेल शुल्क और ऋण मिश्रण के कैलिब्रेटेड पुन: जोखिम के अवसरों के साथ-साथ समय पर टीम परिवर्तन, यदि कोई हो, कमाई का समर्थन कर सकता है और इसके आकर्षक 1.4x FY28E समायोजित मूल्य-से-पुस्तक मूल्यांकन से स्टॉक की पुन: रेटिंग हो सकती है। जेफ़रीज़ ने कहा कि इससे अन्य बैंकों के मूल्यांकन को भी समर्थन मिल सकता है।
जेफ़रीज़ ने कहा कि अधिकांश बड़े बैंकों की तरह, एचडीएफसी बैंक को किसी भी दर में बढ़ोतरी से लाभ हो सकता है, इसके लगभग 70% ऋण ईबीएलआर या फ्लोटिंग दरों से जुड़े हैं। इसमें कहा गया है कि एसएमई और बिजनेस बैंकिंग ऋण, स्वर्ण ऋण और असुरक्षित व्यक्तिगत ऋण जैसे उच्च जोखिम-समायोजित क्षेत्रों की ओर जोखिम प्रोफाइल का पुनर्मूल्यांकन परिसंपत्ति विस्तार पर रिटर्न का समर्थन कर सकता है।
जेफ़रीज़ ने कहा, आईसीआईसीआई बैंक, कोटक महिंद्रा बैंक, एक्सिस बैंक और भारतीय स्टेट बैंक सहित साथियों के साथ एचडीएफसी बैंक का मूल्यांकन अंतर बाधित हो गया है। सीईओ का उत्तराधिकार अब बैंक के पीछे है, समय पर टीम का पुनर्गठन निष्पादन को मजबूत कर सकता है और पुन: रेटिंग का समर्थन कर सकता है।
मॉर्गन स्टेनली ने भी 1,025 रुपये के शेयर मूल्य लक्ष्य के साथ एचडीएफसी बैंक पर अपनी ओवरवेट रेटिंग बरकरार रखी है। लक्ष्य का तात्पर्य स्टॉक के मौजूदा बाजार मूल्य से 42% की बढ़ोतरी की संभावना है। ब्रोकरेज ने कहा कि अंतर्निहित जमा वृद्धि एफसीएनआर जमा को छोड़कर लगभग 15% सालाना पर मजबूत रही, जबकि अंतर्निहित ऋण वृद्धि एफसीटीएल को छोड़कर 14.3% तक कम हो गई, और सिस्टम की तुलना में धीमी रही। CASA वृद्धि में क्रमिक रूप से सुधार हुआ लेकिन यह धीमी बनी रही।
27 अक्टूबर से तीन साल के लिए एमडी और सीईओ के रूप में अनूप बागची की नियुक्ति के बाद, सिटी ने 970 रुपये के लक्ष्य मूल्य के साथ एचडीएफसी बैंक पर अपनी खरीद रेटिंग बरकरार रखी है, जिससे लगभग 35% की बढ़ोतरी की संभावना है। ब्रोकरेज ने नियुक्ति को रणनीतिक रूप से सकारात्मक बताया और कहा कि यह फिर से रेटिंग का समर्थन कर सकता है। सिटी ने कैज़ाद भरूचा के निष्पादन, रणनीतिक दिशा और निरंतरता को प्रमुख कारकों के रूप में पहचाना।
एचडीएफसी बैंक Q2 बिज़ अपडेट
सितंबर 2026 तिमाही में प्रबंधन के तहत एचडीएफसी बैंक की औसत अग्रिम राशि 31.87 लाख करोड़ रुपये रही, जो पिछले साल की इसी तिमाही के 27.95 लाख करोड़ रुपये से लगभग 14% अधिक है। 30 सितंबर, 2026 तक प्रबंधन के तहत अवधि-अंत अग्रिम लगभग 33.08 लाख करोड़ रुपये था, जो एक साल पहले के 28.69 लाख करोड़ रुपये से लगभग 15.3% की वृद्धि दर्शाता है।
30 सितंबर, 2026 तक अवधि-अंत सकल अग्रिम लगभग 16.3% सालाना (YoY) बढ़कर लगभग 32.20 लाख करोड़ रुपये हो गया, जबकि एक साल पहले यह 27.69 लाख करोड़ रुपये था।
सितंबर 2026 तिमाही के दौरान बैंक की औसत जमा राशि 31.67 लाख करोड़ रुपये रही, जो पिछले साल की इसी अवधि के 27.11 लाख करोड़ रुपये से लगभग 16.8% अधिक है। सितंबर 2025 तिमाही में औसत CASA जमा 8.77 लाख करोड़ रुपये से लगभग 10.7% बढ़कर 9.71 लाख करोड़ रुपये हो गई।
अस्वीकरण: यह लेख वीर शर्मा द्वारा लिखा गया है, जो सेबी-पंजीकृत शोध विश्लेषक या निवेश सलाहकार नहीं हैं। वीर शर्मा और उनके 'रिश्तेदार' (जैसा कि कंपनी अधिनियम, 2013 की धारा 2(77) के तहत परिभाषित है) का प्रकाशन की तारीख तक इस लेख में उल्लिखित कंपनियों में कोई वित्तीय हित नहीं है। इस लेख में उल्लिखित विचार/सिफारिशें, जहां भी लागू हों, संबंधित सेबी-पंजीकृत अनुसंधान विश्लेषक/ब्रोकरेज के हैं और उचित श्रेय के साथ पुन: प्रस्तुत/रिपोर्ट किए गए हैं। उन्हें द इकोनॉमिक टाइम्स डिजिटल या पत्रकार के विचार या अनुशंसा के रूप में नहीं समझा जाना चाहिए। पाठकों को सलाह दी जाती है कि वे मूल शोध रिपोर्ट पर विचार करें और अपने मूल्यांकन के आधार पर अपने निवेश निर्णय लें। ब्रोकरेज अस्वीकरण यहाँ।