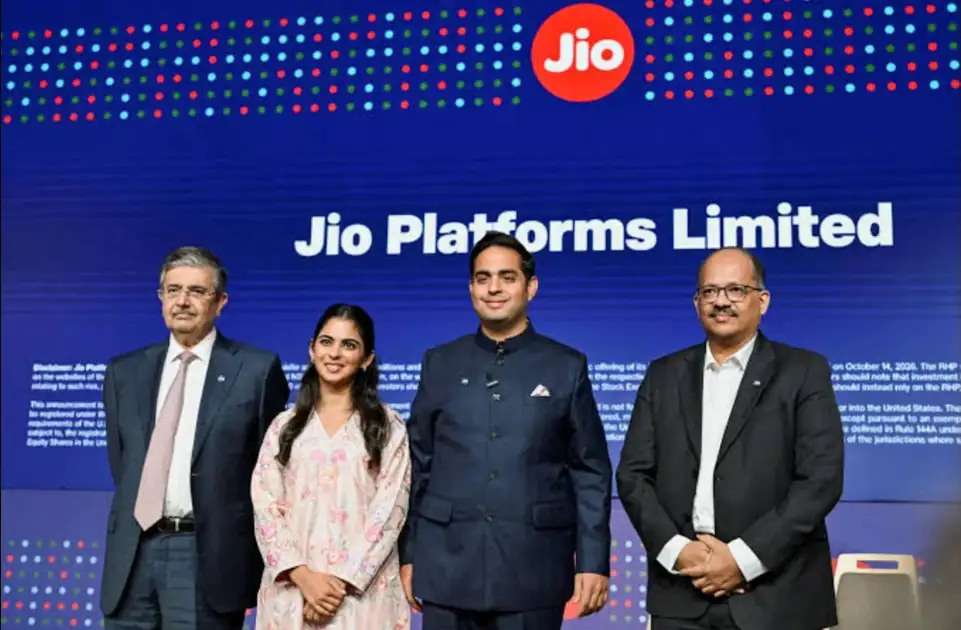
Jio प्लेटफ़ॉर्म के शेयरों में गुरुवार को 5% की बढ़ोतरी हुई, जिससे आईपीओ मूल्य पर 21.36% प्रीमियम पर मजबूत बाजार शुरुआत के बाद लाभ बढ़ा। स्टॉक ने अपना लिस्टिंग-दिन सत्र 1,417 रुपये पर बंद किया था।
एनएसई पर टेलीकॉम प्रमुख के शेयर बढ़कर 1,482.70 रुपये पर पहुंच गए। स्टॉक वर्तमान में आईपीओ मूल्य से 32.5% अधिक है।
अपने शेयरों की कीमत 1,358 रुपये पर सूचीबद्ध होने के बाद, Jio प्लेटफ़ॉर्म लिमिटेड अपनी शुरुआत में बाजार पूंजीकरण के हिसाब से भारत की दूसरी सबसे बड़ी सूचीबद्ध कंपनी बन गई। लिस्टिंग में कंपनी का मूल्य लगभग 12.5 लाख करोड़ रुपये आंका गया, जो इसे भारती एयरटेल से आगे रखता है, जिसका बाजार पूंजीकरण लगभग 12.1 लाख करोड़ रुपये है, और केवल अपनी मूल कंपनी रिलायंस इंडस्ट्रीज से पीछे है, जिसका मूल्य लगभग 15.95 लाख करोड़ रुपये है।
आईपीओ के लिए निवेशकों की मांग मजबूत थी, इश्यू खुलने के 100 मिनट के भीतर पूरी तरह से सब्सक्राइब हो गया। योग्य संस्थागत खरीदारों (क्यूआईबी) के लिए आरक्षित 5,500 करोड़ रुपये का हिस्सा पहले 10 मिनट के भीतर सब्सक्राइब हो गया था। तीसरे दिन के अंत तक, आईपीओ को ऑफर किए गए शेयरों का 22.2 गुना सब्सक्रिप्शन प्राप्त हुआ था, जबकि क्यूआईबी हिस्से को 70.55 गुना सब्सक्राइब किया गया था।
यह भी पढ़ें: पहले दिन नंबर 2: कैसे Jio प्लेटफ़ॉर्म ने शुरुआती कारोबार में भारत के मार्केट कैप पदानुक्रम को तोड़ दिया
स्टॉक खरीदें, बेचें या होल्ड करें?
नोमुरा: डिसरप्टर अग्रणी बनकर उभरा है
नोमुरा ने खरीदें रेटिंग और 1,340 रुपये के लक्ष्य मूल्य के साथ Jio प्लेटफ़ॉर्म पर कवरेज शुरू किया। ट्राई के आंकड़ों के अनुसार, अगस्त 2026 में एम2एम को छोड़कर, जियो के पास भारत के वायरलेस ग्राहकों की 41.7% हिस्सेदारी थी। इसकी व्यापक 5जी कवरेज, प्रति ग्राहक डेटा उपयोग जो एयरटेल की तुलना में 27% अधिक है और 1.6% पर साथियों के बीच सबसे कम मासिक मंथन दर एयरटेल के साथ प्रति उपयोगकर्ता औसत राजस्व (एआरपीयू) अंतर को कम करने के लिए अच्छी स्थिति में है, ब्रोकरेज ने कहा। नवंबर-दिसंबर 2026 में उद्योग-व्यापी टैरिफ में 15% की बढ़ोतरी एआरपीयू को तत्काल बढ़ावा दे सकती है।
अपने अधिकांश 5जी निवेश चक्र के पीछे, जियो को पूंजीगत व्यय (कैपेक्स) कम करने की उम्मीद है, वित्त वर्ष 2016 में पूंजीगत व्यय घटकर राजस्व का लगभग 23% हो जाएगा, जो वित्त वर्ष 2015 में 35% था। इससे महत्वपूर्ण नकदी प्रवाह जारी होने और मुक्त नकदी प्रवाह (एफसीएफ) में तेज सुधार होने की उम्मीद है।
नोमुरा ने जियो की बैलेंस शीट में सुधार पर भी प्रकाश डाला। विलंबित भुगतान दायित्वों सहित शुद्ध ऋण-से-इक्विटी, वित्त वर्ष 2026 में घटकर 0.37 गुना हो गया, जो वित्त वर्ष 24 में 0.56 गुना था। ब्रोकरेज को उम्मीद है कि वित्त वर्ष 2029 तक जियो शुद्ध रूप से कर्ज मुक्त हो जाएगा।
और पढ़ें: Jio प्लेटफ़ॉर्म के शेयर पहले दिन से MTF के तहत उपलब्ध होंगे। निवेशकों को क्या पता होना चाहिए?
ब्रोकरेज का मानना है कि जियो निकट भविष्य में भारती एयरटेल के भारतीय कारोबार को अपने बाजार नेतृत्व, उद्योग टैरिफ पर अधिक प्रभाव और 3% से कम के फ्री फ्लोट द्वारा समर्थित प्रीमियम हासिल कर सकता है। हालाँकि, इसकी कमाई और मूल्यांकन अनुमान वायरलेस एआरपीयू में वृद्धि के प्रति अत्यधिक संवेदनशील हैं।
एलारा कैपिटल: किफायतीपन जियो का डिजिटल स्प्रिंगबोर्ड है
एलारा कैपिटल ने खरीदें रेटिंग और 1,367 रुपये प्रति शेयर के लक्ष्य मूल्य के साथ जियो प्लेटफॉर्म पर कवरेज शुरू किया।
ब्रोकरेज को उम्मीद है कि गतिशीलता राजस्व और लाभप्रदता का प्राथमिक चालक बनी रहेगी। किफायती योजनाओं, व्यापक नेटवर्क और कम मंथन द्वारा समर्थित, FY26-29E के दौरान सब्सक्राइबर वृद्धि 3% की CAGR से बढ़ने का अनुमान है।
एलारा को H2FY27E में टैरिफ में 12-15% की बढ़ोतरी की भी उम्मीद है। 2जी से 4जी और 5जी में माइग्रेशन, प्रीपेड-टू-पोस्टपेड अपग्रेड, प्रीमियमाइजेशन, उच्च डेटा खपत और बंडल डिजिटल सेवाओं के साथ, इससे एआरपीयू वित्त वर्ष 26 में 214 रुपये से बढ़कर वित्त वर्ष 29 में 257 रुपये होने की उम्मीद है।
और पढ़ें: Jio प्लेटफ़ॉर्म की शेयर सूची IPO मूल्य से 21% प्रीमियम पर है। क्या निवेशकों को स्टॉक खरीदना, बेचना या रखना चाहिए?
किफायती डेटा उपभोक्ताओं और उद्यमों के लिए Jio प्लेटफ़ॉर्म के पारिस्थितिकी तंत्र को मजबूत करना जारी रखता है। कंपनी तीसरे पक्ष की सेवाओं को एकीकृत करने, ग्राहक अधिग्रहण लागत कम करने और ग्राहक जुड़ाव को गहरा करने के लिए अपने ग्राहक आधार और वितरण प्लेटफार्मों का उपयोग करती है।
एलारा भारत के कम पैठ वाले डिजिटल सेवा बाजार को एंटरप्राइज़ क्लाउड, संचार और उपभोक्ता उत्पादकता समाधानों में Jio के लिए एक संरचनात्मक विकास अवसर के रूप में देखता है।
अस्वीकरण: यह लेख वीर शर्मा द्वारा लिखा गया है, जो सेबी-पंजीकृत शोध विश्लेषक या निवेश सलाहकार नहीं हैं। वीर शर्मा और उनके 'रिश्तेदार' (जैसा कि कंपनी अधिनियम, 2013 की धारा 2(77) के तहत परिभाषित है) का प्रकाशन की तारीख तक इस लेख में उल्लिखित कंपनियों में कोई वित्तीय हित नहीं है। इस लेख में उल्लिखित विचार/सिफारिशें, जहां भी लागू हों, संबंधित सेबी-पंजीकृत अनुसंधान विश्लेषक/ब्रोकरेज के हैं और उचित श्रेय के साथ पुन: प्रस्तुत/रिपोर्ट किए गए हैं। उन्हें द इकोनॉमिक टाइम्स डिजिटल या पत्रकार के विचार या अनुशंसा के रूप में नहीं समझा जाना चाहिए। पाठकों को सलाह दी जाती है कि वे मूल शोध रिपोर्ट पर विचार करें और अपने मूल्यांकन के आधार पर अपने निवेश निर्णय लें। ब्रोकरेज अस्वीकरण यहाँ।