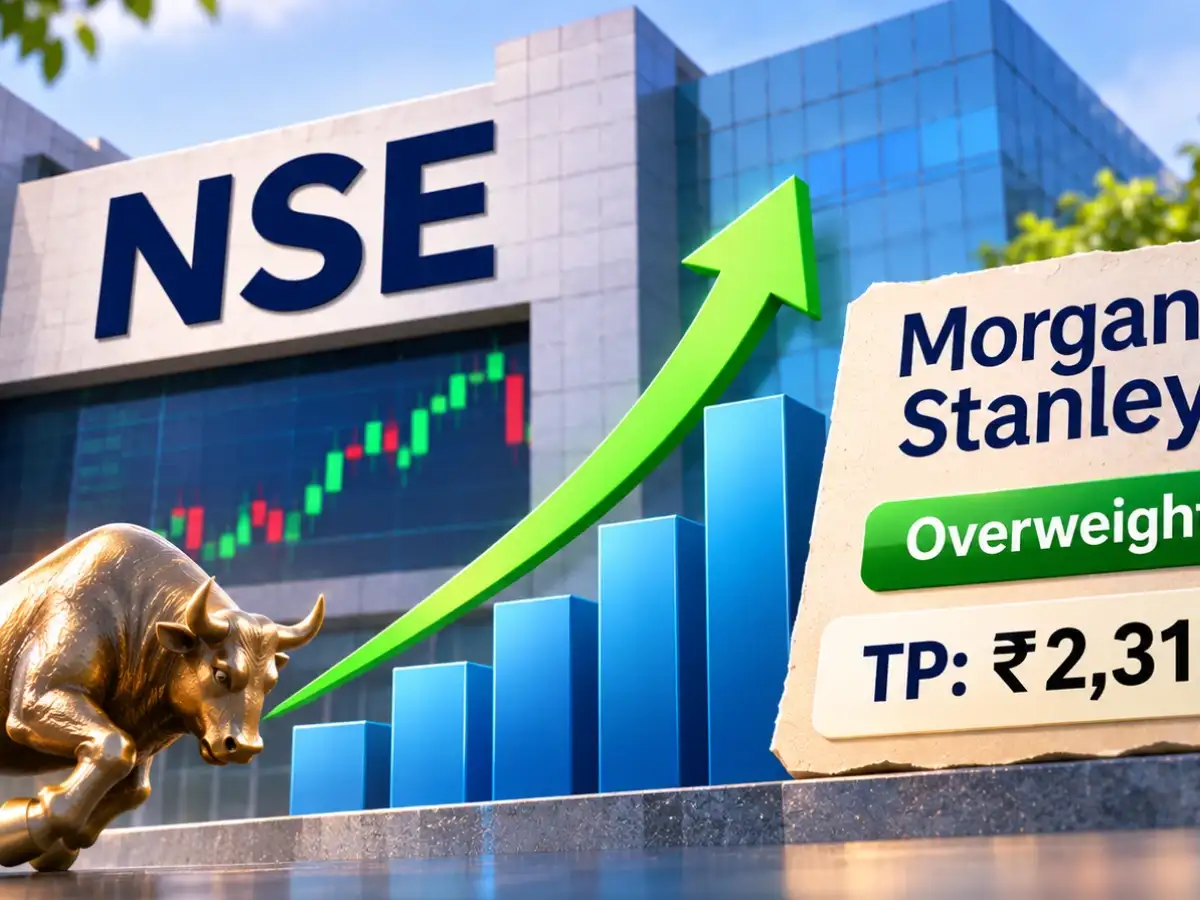
वैश्विक ब्रोकरेज फर्म मॉर्गन स्टेनली ने ओवरवेट रेटिंग और 2,315 रुपये के मूल्य लक्ष्य के साथ नेशनल स्टॉक एक्सचेंज (एनएसई) का कवरेज शुरू किया है, यह शर्त लगाते हुए कि भारत के पूंजी बाजारों में अभी भी विस्तार करने के लिए पर्याप्त जगह है, नकदी इक्विटी, इक्विटी वायदा और विकल्प में एनएसई की प्रमुख स्थिति के बावजूद भागीदारी का स्तर कम है।
मॉर्गन स्टेनली ने अपनी रिपोर्ट में कहा, "भारतीय एक्सचेंज एक आकर्षक उद्योग है - बड़ा लेकिन कम पैठ वाला, और इसलिए बढ़ रहा है।"
ब्रोकरेज के अनुसार, भारत की कामकाजी उम्र की आबादी का केवल 3.2% एनएसई नकदी बाजार में व्यापार करता है, जबकि केवल 0.7% इक्विटी डेरिवेटिव में भाग लेता है। भारत का इक्विटी विकल्प प्रीमियम टर्नओवर भी अमेरिका का लगभग 20% ही है।
मॉर्गन स्टेनली ने कहा कि यह एक्सचेंज के लिए दीर्घकालिक विकास मार्ग की ओर इशारा करता है। इसमें कहा गया है कि पिछले एक दशक में नकदी-बाजार का औसत दैनिक कारोबार मूल्य नाममात्र जीडीपी वृद्धि दर से 1.9 गुना बढ़ गया है।
ब्रोकरेज को उम्मीद है कि एनएसई की वृद्धि को समर्थन देने के लिए गहरे पूंजी बाजार, बढ़ती भागीदारी और घरेलू बचत का वित्तीयकरण होगा। हालाँकि, इसने आगाह किया कि विस्तार की गति उत्पाद अपनाने, कराधान और विनियमन पर निर्भर करेगी।
एनएसई का मुख्य लाभ इसकी तरलता है, जिसके बारे में मॉर्गन स्टेनली ने कहा कि यह स्व-सुदृढ़ नेटवर्क प्रभाव पैदा करता है।
एक्सचेंज ने नकद इक्विटी में 90% से अधिक और इक्विटी वायदा और स्टॉक विकल्प में लगभग 100% बाजार हिस्सेदारी बरकरार रखी है। ब्रोकरेज ने कहा कि इंडेक्स ऑप्शंस में इसकी बाजार हिस्सेदारी कम हो गई है, लेकिन लगभग 65% पर स्थिर होने की संभावना है।
मॉर्गन स्टेनली ने एक्सचेंज की प्रमुख बाजार स्थिति को एक प्रमुख प्रतिस्पर्धी खाई के रूप में वर्णित करते हुए कहा, "तरलता तरलता को आकर्षित करती है।"
रिपोर्ट के अनुसार नियामक स्वीकृतियां, प्रौद्योगिकी अवसंरचना और समाशोधन क्षमताएं भी प्रवेश में उच्च बाधाएं पैदा करती हैं। एनएसई का एसेट-लाइट बिजनेस मॉडल वित्त वर्ष 2026 में 76.2% के सामान्यीकृत ऑपरेटिंग ईबीआईटीडीए मार्जिन के साथ लाभप्रदता का समर्थन करता है।
मॉर्गन स्टेनली को उम्मीद है कि एनएसई का राजस्व और टैक्स के बाद सामान्यीकृत लाभ FY27 और FY29 के बीच 15% की चक्रवृद्धि वार्षिक दर से बढ़ेगा। ब्रोकरेज के अनुमान के अनुसार, यह FY24 और FY27 के बीच दर्ज किए गए 6% सामान्यीकृत PAT CAGR से सुधार को चिह्नित करेगा।
रिपोर्ट में कहा गया है कि एनएसई ने पिछले 14 वर्षों में 19% का सामान्यीकृत लाभ सीएजीआर और पिछले दशक में 25% दिया है।
मॉर्गन स्टेनली को उम्मीद है कि वित्त वर्ष 27 और वित्त वर्ष 29 के बीच नकदी बाजार का औसत दैनिक कारोबार मूल्य 16% की चक्रवृद्धि वार्षिक दर से बढ़ेगा। यह इसी अवधि में विकल्प प्रीमियम टर्नओवर में 15% वृद्धि और इक्विटी-फ्यूचर्स औसत दैनिक कारोबार मूल्य में 15% वृद्धि का अनुमान लगाता है।
ब्रोकरेज को यह भी उम्मीद है कि एक्सचेंज को राजस्व विविधीकरण, नए उत्पादों, संशोधित नकदी और प्रतिभूति मानदंडों और अधिक प्रबंधनीय नियामक वातावरण से लाभ होगा।
मॉर्गन स्टेनली का 2,315 रुपये का मूल्य लक्ष्य संभाव्यता-भारित मॉडल पर आधारित है, जिसमें इसके बेस केस को 80%, बुल केस को 10% और बियर केस को 10% भार दिया गया है।
लक्ष्य का तात्पर्य 41 गुना फॉरवर्ड प्राइस-टू-अर्निंग मल्टीपल से है। मॉर्गन स्टेनली ने कहा कि प्रीमियम मूल्यांकन एनएसई की लाभप्रदता, विकास दृष्टिकोण, प्रमुख बाजार स्थिति और दीर्घकालिक पूंजी बाजार अवसर द्वारा समर्थित है।
ब्रोकरेज को उम्मीद है कि एनएसई की प्रति शेयर आय FY27 में 45.51 रुपये से बढ़कर FY29 में 60.14 रुपये हो जाएगी। इसी अवधि में इसका अनुमानित सामान्यीकृत लाभ 1,12,658 मिलियन रुपये से बढ़कर 1,48,852 मिलियन रुपये होने का अनुमान है।
मॉर्गन स्टेनली ने कहा कि प्रमुख जोखिमों में व्यापारिक राजस्व में गिरावट, प्रतिकूल विनियमन और बाजार हिस्सेदारी का नुकसान शामिल है। ब्रोकरेज ने यह भी कहा कि राजस्व विविधीकरण के अवसरों के समय और पैमाने की भविष्यवाणी करना मुश्किल है। डेरिवेटिव में वृद्धि उत्पाद अपनाने, कराधान और नियामक नीति पर निर्भर करेगी।
फिर भी, मॉर्गन स्टेनली की केंद्रीय थीसिस यह है कि एनएसई का मौजूदा प्रभुत्व इसे परिचालन लाभ देता है क्योंकि भारत का पूंजी बाजार गहरा होता है।
ब्रोकरेज ने घरेलू बचत के वित्तीयकरण, इक्विटी की ओर बदलाव, प्रमुख तरलता, स्केलेबल प्रौद्योगिकी और आकर्षक अर्थशास्त्र के जोखिम का हवाला देते हुए कहा, "एनएसई भारत के बढ़ते पूंजी बाजारों पर एक मजबूत भूमिका निभा रहा है।"
(अस्वीकरण: यह लेख निखिल अग्रवाल द्वारा लिखा गया है, जो सेबी-पंजीकृत अनुसंधान विश्लेषक या निवेश सलाहकार नहीं हैं। निखिल अग्रवाल और उनके 'रिश्तेदार' (कंपनी अधिनियम, 2013 की धारा 2 (77) के तहत परिभाषित) प्रकाशन की तारीख तक इस लेख में उल्लिखित कंपनियों में कोई वित्तीय हित नहीं रखते हैं। इस लेख में उल्लिखित विचार/सिफारिशें, जहां भी लागू हों, संबंधित हैं। सेबी-पंजीकृत अनुसंधान विश्लेषक/ब्रोकरेज और उचित श्रेय के साथ पुनरुत्पादित/रिपोर्ट किया गया है। इन्हें द इकोनॉमिक टाइम्स डिजिटल या पत्रकार के विचारों या सिफारिशों के रूप में नहीं समझा जाना चाहिए, पाठकों को सलाह दी जाती है कि वे मूल शोध रिपोर्ट पर विचार करें और यहां अपने मूल्यांकन के आधार पर अपने निवेश निर्णय लें।