लगभग दो दशकों के बाज़ार चक्रों में संपत्ति बनाने में क्या लगता है? कर्मा कैपिटल एडवाइजर्स के लिए, इसका उत्तर एक महत्वपूर्ण बिंदु पर व्यवसायों की पहचान करने, उन्हें उचित मूल्यांकन पर खरीदने और उनकी कमाई के रूप में निवेशित रहने में निहित है।
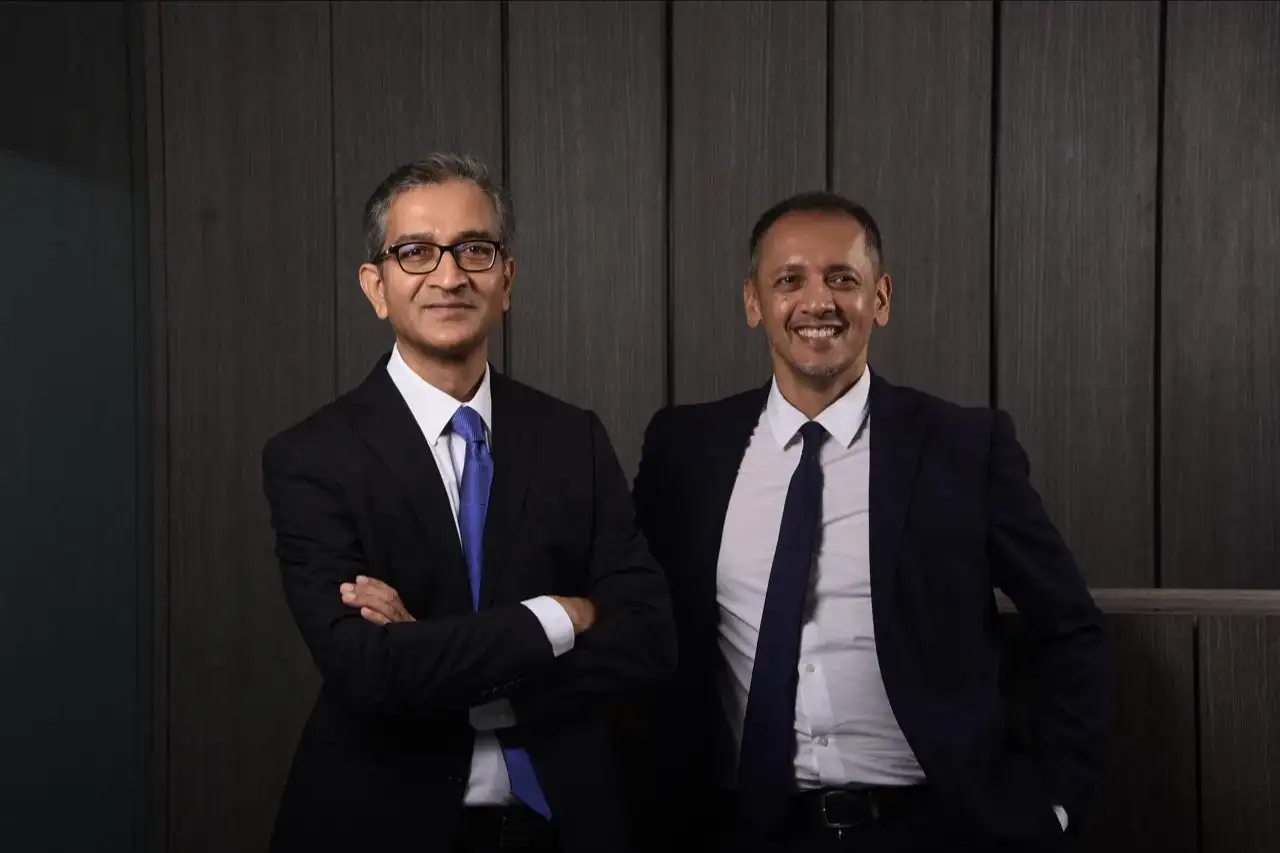
कर्मा कैपिटल एडवाइजर्स प्राइवेट लिमिटेड के सह-संस्थापक रुषभ शेठ और निखिल देसाई के अनुसार, दिसंबर 2006 में लॉन्च के समय कर्मा वेल्थ बिल्डर में ₹50 लाख का निवेश सितंबर 2026 तक बढ़कर ₹5.4 करोड़ हो गया, जबकि बीएसई 500 टीआरआई में उतनी ही राशि का निवेश ₹4.2 करोड़ था।
ETMarkets PMS टॉक के इस संस्करण में, सह-संस्थापक अपनी 20-वर्षीय निवेश यात्रा के सबक पर चर्चा करते हैं, कि वे अपनी विकास कहानियों को बाज़ार की पसंदीदा बनने से पहले कंपनियों की पहचान कैसे करते हैं, और मूल्यांकन अनुशासन, प्रबंधन गुणवत्ता और पूंजी संरक्षण रिटर्न के समान ही क्यों मायने रखते हैं।
वे भारत के स्वास्थ्य सेवा और ऑटो घटक क्षेत्रों पर अपना दृष्टिकोण भी साझा करते हैं, और बताते हैं कि पीएमएस चुनते समय निवेशकों को सीएजीआर से परे क्या मूल्यांकन करना चाहिए। संपादित अंश -
Q) कर्मा वेल्थ बिल्डर दिसंबर 2006 का है। यदि किसी निवेशक ने लॉन्च के समय न्यूनतम ₹50 लाख का निवेश किया था और निवेशित रहा, तो फीस और खर्चों के बाद सितंबर 2026 तक उस निवेश ने कितनी संपत्ति बनाई होगी?
ए) दिसंबर 2006 में कर्मा वेल्थ बिल्डर में निवेश किए गए ₹50 लाख सितंबर 2026 के अंत तक बढ़कर ₹5.4 करोड़ हो गए होंगे, जो लगभग 10 गुना है। इसी अवधि के दौरान बीएसई 500 टीआरआई में समान राशि लगभग 7 गुना बढ़कर ₹4.2 करोड़ हो गई होगी।
प्र) लगभग 20 साल का ट्रैक रिकॉर्ड आपको अल्पकालिक रिटर्न उत्पन्न करने और पूरे बाजार चक्र में धन बनाने के बीच अंतर के बारे में क्या सिखाता है?
ए) सबसे बड़ा सबक यह है कि अल्पकालिक रिटर्न ज्यादातर इस बारे में होता है कि बाजार किसी व्यवसाय के लिए कितना भुगतान करने को तैयार है, जबकि दीर्घकालिक संपत्ति इस बारे में है कि उस व्यवसाय की कमाई कितनी है और आपने उनके लिए कितनी कीमत चुकाई है। दोनों वर्षों तक तेजी से भिन्न हो सकते हैं, और हमारा अपना इतिहास इसे दिखाता है। गिरावट का प्रबंधन करते समय कई बाज़ार चक्रों को सही करना एक चक्र को सही करने की तुलना में कहीं अधिक कठिन है।
उससे तीन बातें निकलती हैं। सबसे पहले, आपके द्वारा भुगतान की जाने वाली कीमत एकमात्र ऐसा चर है जिसे निवेशक वास्तव में नियंत्रित करता है, यही कारण है कि हम उचित मूल्य पर विकास (जीएआरपी) निवेशक हैं और सुरक्षा के मार्जिन पर जोर देते हैं। दूसरा, हम जोखिम को पूंजी की स्थायी हानि या तीन साल की होल्डिंग अवधि में हानि की संभावना के रूप में परिभाषित करते हैं, न कि निकट अवधि की अस्थिरता के रूप में।
तीसरा, निवेशक का व्यवहार और असुविधाजनक दौर में भी निवेश बनाए रखना उतना ही मायने रखता है जितना स्टॉक का चयन। एक कर्मचारी-स्वामित्व वाला बुटीक होने के नाते, दोनों संस्थापकों ने 20 वर्षों तक हमारे साथ धन का प्रबंधन किया है, जो हमें तब धैर्यवान और सुसंगत रहने की अनुमति देता है जब बाजार मुश्किल में हो।
और पढ़ें: निफ्टी 21,500 पर जोखिम, एचडीएफसी बैंक की नजर ₹640 पर, आईटी रैली थकान दिखाती है: आनंद जेम्स
Q) कर्मा कैपिटल विभिन्न लाइसेंसों में ₹7,100 करोड़ से अधिक का प्रबंधन करता है। पिछले पांच वर्षों में कंपनी का एयूएम कैसे विकसित हुआ है और विकास के सबसे बड़े चालक क्या रहे हैं?
ए) पिछले पांच कैलेंडर वर्षों में, हमारे पीएमएस, एआईएफ और ऑफशोर अधिदेशों में फर्म-व्यापी संपत्ति लगभग यूएस$400 मिलियन से दोगुनी होकर लगभग यूएस$830 मिलियन हो गई है।
रास्ता सीधी रेखा नहीं था, और हमें लगता है कि यह स्वीकार करने लायक है क्योंकि घरेलू व्यवसाय अभी भी शुरुआती दौर में है, वहां विकास बहुत तेज और अधिक विस्तृत होने की उम्मीद है।
दो ड्राइवर विशिष्ट हैं।
सबसे पहले, सभी चक्रों में प्रदर्शन: 2021 और 2023 जैसे मजबूत वर्ष, और बेंचमार्क से आगे का दीर्घकालिक रिकॉर्ड, फर्म की सबसे अच्छी मार्केटिंग रही है।
दूसरा, प्रमुख ऑलकैप कर्मा वेल्थ बिल्डर के साथ एक दर्शन पर निर्मित एक व्यापक उत्पाद शेल्फ, फर्म अब लोटस (मिड और स्मॉल कैप), मैगनोलिया (लार्ज-कैप पूर्वाग्रह के साथ मल्टीकैप), जैस्मीन एआईएफ और एक गिफ्ट सिटी फंड प्रदान करती है।
प्र) आपका निवेश दर्शन किसी व्यवसाय की पूर्ण वृद्धि के बजाय उसमें परिवर्तन की दर पर ध्यान केंद्रित करता है। क्या आप बता सकते हैं कि बाज़ार में लोकप्रिय होने से पहले यह आपको किसी अवसर की पहचान करने में कैसे मदद करता है?
ए) बाजार कहानी की कीमत तय करते हैं, और कहानी आमतौर पर व्यवसाय से पीछे रहती है। हम इसे तीन वक्रों के रूप में सोचते हैं: अंतर्निहित व्यवसाय पहले बदलता है, स्टॉक की कीमत उसके बाद आती है, और कथा सबसे अंत में पकड़ में आती है।
हमारा उद्देश्य तब निवेश करना है जब व्यवसाय में सुधार होना शुरू हो गया हो, लेकिन कथा अभी भी कमजोर या नकारात्मक हो, और यह पहचानना है कि जब कथा अपने चरम पर है जबकि व्यवसाय पहले से ही धीमा हो रहा है।
यही कारण है कि हम पूर्ण संख्या की तुलना में परिवर्तन की दिशा और गति की अधिक परवाह करते हैं। एक कंपनी जिसका इक्विटी पर रिटर्न बेहतर पूंजी आवंटन, एक नई उत्पाद लाइन या पुनर्गठित बैलेंस शीट के माध्यम से 10% से 16% तक बढ़ रहा है, अक्सर स्थिर 25% आरओई वाली कंपनी की तुलना में बेहतर अवसर होता है जो पहले से ही पूर्णता के लिए कीमत पर है।
जब व्यवसाय अच्छा प्रदर्शन करते हैं और उनके रिटर्न अनुपात में सुधार होता है, तो बाजार आमतौर पर समय के साथ उन्हें फिर से रेट करता है। जल्दी होने से हमें आय वृद्धि और पुनः रेटिंग दोनों से लाभ मिलता है।
व्यावहारिक बढ़त काम खुद करने से आती है। हमारा 80% से अधिक शोध इन-हाउस है, जो प्रबंधन बैठकों, साइट विज़िट और प्रतिस्पर्धियों, आपूर्तिकर्ताओं और ग्राहकों के साथ बातचीत पर आधारित है।
निवेश प्रक्रिया की मजबूती सबसे ज्यादा मायने रखती है। हम कम मंथन के साथ उचित रूप से केंद्रित पोर्टफोलियो चलाते हैं, बाजार के अग्रणी लोगों पर ध्यान केंद्रित करते हैं, जहां विकास और लाभप्रदता में तेजी आएगी।
जैसा कि निवेश के बारे में कहा जाता है, "भले ही आपने एक बेहतरीन कंपनी खरीदी हो, अगर आपने इसके लिए अधिक भुगतान किया है, तो यह एक खराब निवेश साबित हो सकता है।"
और पढ़ें: कच्चा तेल एफआईआई के पैसे को दलाल स्ट्रीट में वापस लाने की कुंजी है: इक्विरस एएमसी के आशुतोष तिवारी
प्रश्न) आपने लगभग पांच साल की औसत होल्डिंग अवधि का संकेत दिया है। क्या चीज़ आपको अस्थिरता के बावजूद स्टॉक बनाए रखने के लिए प्रेरित करती है, और क्या चीज़ आपको पहले बाहर निकलने के लिए प्रेरित करेगी?
ए) हम थीसिस के कारण रुकते हैं, शेयर की कीमत के कारण नहीं। प्रत्येक निवेश एक स्पष्ट दृष्टिकोण के साथ शुरू होता है कि क्या सही होना है: आय प्रक्षेपवक्र, रिटर्न अनुपात में सुधार, प्रबंधन निष्पादन, पूंजी आवंटन और हमारे द्वारा ट्रैक किए जाने वाले मील के पत्थर।
जब तक व्यवसाय इन विशेषताओं को प्रतिबिंबित करता रहता है, तब तक मूल्य अस्थिरता से हमें कोई चिंता नहीं होती। कम शोध वाली कंपनियों में, यह अक्सर जोड़ने का अवसर होता है। हम आम तौर पर 1-2% की स्थिति से शुरुआत करते हैं और जैसे-जैसे व्यवसाय खुद को साबित करता है, हम आगे बढ़ते हैं।
समय के साथ, व्यवसाय और उसके स्टॉक की कीमत दोनों अस्थिरता से गुजरती हैं, जो अक्सर अधिक बढ़ जाती है। व्यवसाय को लाभप्रद रूप से बढ़ना जारी रखना चाहिए, बाजार हिस्सेदारी हासिल करनी चाहिए और, सबसे महत्वपूर्ण बात, मुक्त नकदी प्रवाह उत्पन्न करना चाहिए। विकास में तेजी लाने के लिए; हालाँकि, समय के साथ, एफसीएफ दीर्घकालिक मूल्य निर्माण का प्रमुख चालक बना हुआ है।
व्यवसाय में संरचनात्मक नकारात्मक बदलाव, चाहे बाहरी हो या आंतरिक, हमें पुनर्विचार करने के लिए प्रेरित करता है। फिर भी, हम आम तौर पर धीरे-धीरे बाहर निकलते हैं जब तक कि जोखिम नियंत्रण की अन्यथा मांग न हो।
प्र) प्रेजेंटेशन में कहा गया है कि कंपनी ने पिछले दस वर्षों में 90% शेयरों में पैसा कमाया है। आप एक सफल निवेश को कैसे परिभाषित करते हैं, और उन निवेशों से आपने क्या सबक लिया है जो काम नहीं आए?
ए) निवेश 101 हमें सिखाता है कि आपको पैसा नहीं खोना चाहिए। जब आप सुरक्षा के मार्जिन के साथ जल्दी खरीदारी करते हैं, तो आपका नुकसान कम और छोटा होता है। वह विषमता दीर्घकालिक संयोजन को प्रेरित करती है।
हमारा प्रदर्शन कुछ शेयरों से नहीं बल्कि समय के साथ होल्डिंग्स की व्यापक रेंज से आया है। एक सफल निवेश वह है जहां थीसिस उन कारणों के लिए काम करती है जिनकी हमें उम्मीद थी, रिटर्न जोखिम और होल्डिंग अवधि के लिए पर्याप्त था, और इसने सूचकांक के मालिक होने की अवसर लागत को हरा दिया। 90% सफलता दर हमारे लिए घमंड के रूप में कम और इस बात के प्रमाण के रूप में अधिक मायने रखती है कि प्रक्रिया अनुशासन काम करता है।
कर्मा में बीस वर्षों ने हमें सबक सिखाया है जो अब हमारे शोध को आकार देता है। कोने के चारों ओर देखने से दुर्घटनाएँ कम हो जाती हैं और अंधे धब्बे कम हो जाते हैं। मुख्य बातें:
प्रबंधन और शासन स्प्रेडशीट से अधिक महत्वपूर्ण हैं। जहां हम गलत हैं, वह अक्सर उद्योग के अवसर की तुलना में प्रबंधन निष्पादन या प्रशासन पर होता है।
जल्दी होना गलत होने के समान नहीं है, लेकिन आपको पता होना चाहिए कि आप कौन हैं। हम विलंबित थीसिस को टूटी हुई थीसिस से अलग करते हैं।
चक्रीय और कमोडिटी-लिंक्ड व्यवसायों को टॉप-डाउन ओवरले की आवश्यकता होती है। ऑपरेटिंग लीवरेज दोनों तरह से कटौती करता है।
पोर्टफोलियो स्तर पर तरलता मायने रखती है।
प्र) लगभग दो दशक के ट्रैक रिकॉर्ड वाले पीएमएस का मूल्यांकन करते समय निवेशकों को सीएजीआर से परे क्या देखना चाहिए - गिरावट, अस्थिरता, स्थिरता या घाटे से उबरने की क्षमता?
ए) वे सभी, और कुछ और। सीएजीआर आपको बताता है कि एक प्रबंधक कहां पहुंचा; यह नहीं कि यात्रा कैसी लगी या इसे दोहराया जा सकता है या नहीं। रिटर्न प्रक्रिया की कठोरता और दर्शन की निरंतरता का एक कार्य है।
दो दशकों की अस्थिरता से निपटने के लिए एक ऐसी प्रक्रिया की आवश्यकता होती है जो समय की कसौटी पर खरी उतर सके और एक ऐसी टीम की आवश्यकता होती है जो जोखिम का प्रबंधन करते हुए विचार उत्पन्न कर सके। हमारा मानना है कि निवेशकों को पांच बातों पर ध्यान देना चाहिए:
• सभी अवधियों में निरंतरता। रोलिंग और मल्टी-पीरियड रिटर्न देखें, न कि एक हेडलाइन नंबर।
• कमियां और पुनर्प्राप्ति। प्रत्येक संकेंद्रित प्रबंधक के कठिन चरण होते हैं। मायने यह रखता है कि प्रक्रिया पूरी हुई या नहीं और पोर्टफोलियो कैसे ठीक हुआ।
• सक्रिय हिस्सेदारी और एकाग्रता। यदि आप सक्रिय शुल्क का भुगतान कर रहे हैं, तो सुनिश्चित करें कि आपको सूचकांक से कुछ अलग मिले।
• आपके पास क्या है, सिर्फ वही नहीं जो आपने कमाया। अंतर्निहित पोर्टफोलियो की गुणवत्ता की जांच करें।
• लोगों और प्रक्रिया की स्थिरता. 20 साल का ट्रैक रिकॉर्ड तभी सार्थक है जब इसके पीछे के लोग और दर्शन अभी भी कायम हैं। हमारे संस्थापकों ने यहां पूरे समय धन का प्रबंधन किया है, और हमारी शोध टीम ने एक दशक से अधिक समय तक एक साथ काम किया है।
अंत में, निवेशकों को रणनीति को अपने क्षितिज के अनुरूप बनाना चाहिए। हम तीन से पांच साल के दृष्टिकोण के साथ निवेश करते हैं, और यही वह क्षितिज है जिसके आधार पर हमारे दृष्टिकोण का मूल्यांकन किया जाना चाहिए।
Q) पोर्टफोलियो में हेल्थकेयर का हिस्सा 26.9% है, जबकि ऑटोमोबाइल और कंपोनेंट्स का हिस्सा 19.6% है। इन आवंटनों को संचालित करने वाले अंतर्निहित निवेश विषय क्या हैं?
ए) भारत में स्वास्थ्य सेवा कई अवसर प्रदान करती है। घरेलू बाजार दोहरे अंक में बढ़ रहा है। भारत दुनिया के सबसे कम लागत वाले फार्मास्युटिकल निर्माताओं में से एक है, जो अधिकांश बड़े वैश्विक बाजारों को आपूर्ति करता है और जेनेरिक और अनुबंध विनिर्माण दोनों में अवसर खोलता है। ये व्यवसाय अत्यधिक लाभदायक हैं, और हम स्वास्थ्य सेवा मूल्य श्रृंखला में निवेश रखते हैं।
इसी तरह, ऑटो में, और विशेष रूप से ऑटो घटकों में, एक बड़ा घरेलू बाजार भारत की लागत प्रतिस्पर्धात्मकता के बल पर वैश्विक वाहन निर्माताओं को आपूर्ति करने के अवसर से मेल खाता है।
दोनों उद्योगों में एक समान टेलविंड है। बड़ी बहुराष्ट्रीय कंपनियाँ अपनी आपूर्ति शृंखलाओं को जोखिम से मुक्त करने पर विचार कर रही हैं, जिससे भारतीय कंपनियों को एक महत्वपूर्ण अवसर मिल सके।
प्र) आप भारत के विनिर्माण और औद्योगिक पारिस्थितिकी तंत्र में अवसरों का मूल्यांकन कैसे कर रहे हैं क्योंकि कंपनियां मूल्य श्रृंखला में आगे बढ़ रही हैं?
ए) जैसा कि ऊपर बताया गया है, स्वास्थ्य सेवा और ऑटो दोनों में, भारतीय कंपनियां लागत-प्रतिस्पर्धी निर्माता हैं और वैश्विक आपूर्ति श्रृंखलाओं का हिस्सा बन रही हैं।
हमारा मानना है कि जैसे-जैसे भारत दुनिया को आपूर्ति करने के लिए आगे बढ़ेगा, अन्य विनिर्माण क्षेत्रों में भी इसी तरह के अवसर खुलेंगे। तथ्य यह है कि बड़ा घरेलू बाजार ही इसकी नींव है। यह कई खंडों को न केवल घरेलू बाजार बल्कि वैश्विक ग्राहकों को भी सेवा देने का पैमाना बनाने की सुविधा देता है।
(अस्वीकरण: विशेषज्ञों द्वारा दी गई सिफारिशें, सुझाव, विचार और राय उनके अपने हैं। ये इकोनॉमिक टाइम्स के विचारों का प्रतिनिधित्व नहीं करते हैं)