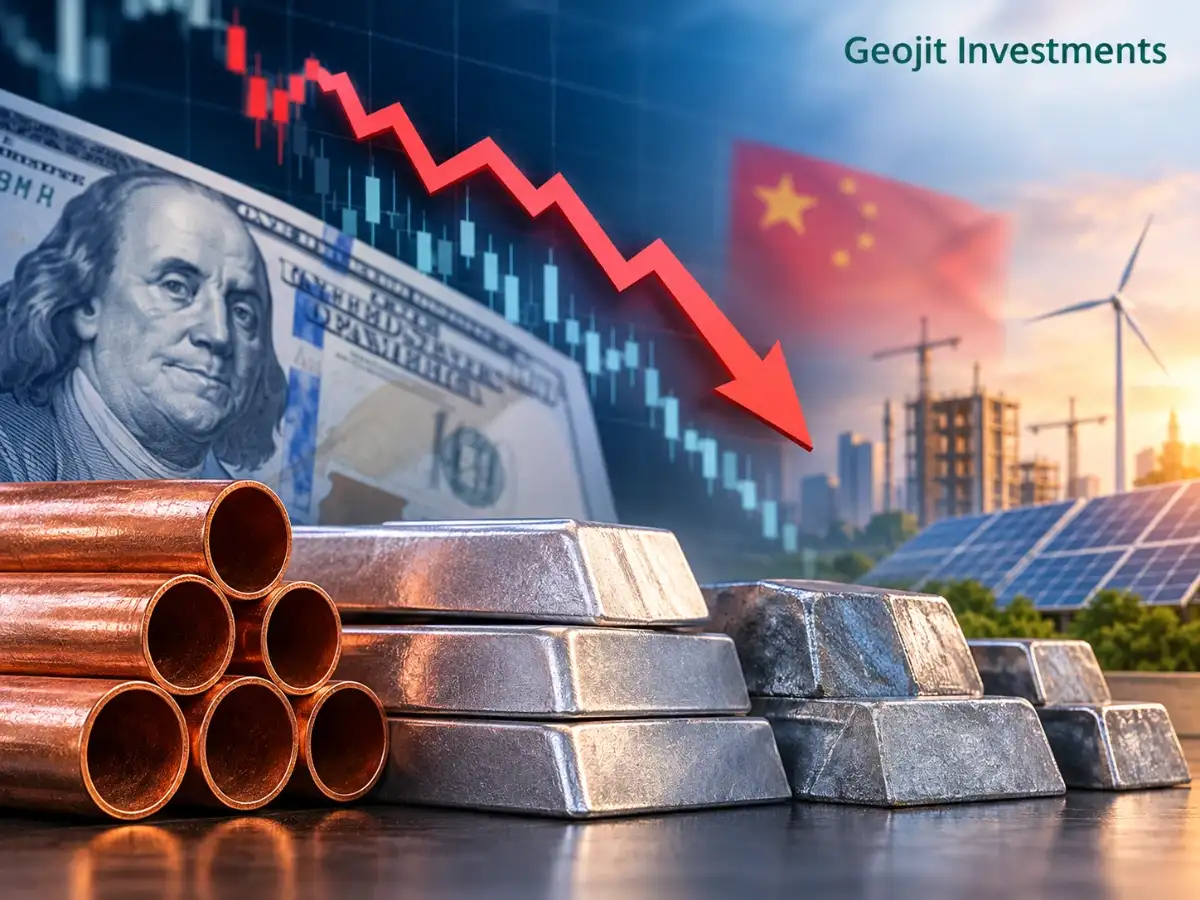
साल की पहली छमाही के दौरान जोरदार तेजी के बाद हाल के महीनों में बेस मेटल की कीमतों में तेजी से गिरावट आई है। एमसीएक्स पर तांबा लगभग ₹1,432 प्रति किलोग्राम से गिरकर ₹1,315 से नीचे आ गया है, जबकि एल्युमीनियम ₹397 से गिरकर ₹326 हो गया है। जिंक भी अपने अगस्त के उच्चतम स्तर ₹452 से घटकर ₹403 के आसपास आ गया है। यह गिरावट कई कारकों के संयोजन से प्रेरित है, जिसमें मजबूत अमेरिकी डॉलर, चीन में असमान मांग में सुधार, कच्चे तेल की बढ़ती कीमतें और वैश्विक आर्थिक विकास पर चिंताएं शामिल हैं। जबकि दीर्घकालिक दृष्टिकोण विद्युतीकरण, नवीकरणीय ऊर्जा निवेश और बुनियादी ढांचे के खर्च से समर्थित है, निवेशक वर्तमान में अल्पकालिक आर्थिक बाधाओं और बढ़ती धातु आपूर्ति को अवशोषित करने के लिए मांग वृद्धि की क्षमता पर ध्यान केंद्रित कर रहे हैं।
मजबूत अमेरिकी डॉलर ने धातु की कीमतों पर दबाव डाला
बेस मेटल में कमजोरी के पीछे प्रमुख कारणों में से एक अमेरिकी डॉलर की मजबूती है। डॉलर इंडेक्स (DXY) 103-104 रेंज पर चढ़ गया है, जो लचीले अमेरिकी आर्थिक आंकड़ों, बढ़ी हुई ट्रेजरी पैदावार और फेडरल रिजर्व द्वारा ब्याज दरों को लंबे समय तक अपेक्षाकृत प्रतिबंधात्मक बनाए रखने की उम्मीद से समर्थित है।
चूंकि अधिकांश वस्तुओं की कीमत अमेरिकी डॉलर में होती है, मजबूत ग्रीनबैक अन्य मुद्राओं का उपयोग करने वाले खरीदारों के लिए धातुओं को अधिक महंगा बना देता है, जिससे वैश्विक खपत और निवेश मांग कम हो जाती है। यह सट्टा निधियों को वस्तुओं से दूर जाने के लिए भी प्रोत्साहित करता है। ऐतिहासिक रूप से, तांबा, एल्यूमीनियम, जस्ता और सीसा जैसी धातुओं ने डॉलर के साथ विपरीत संबंध बनाए रखा है। परिणामस्वरूप, अमेरिकी मुद्रा की हालिया सराहना धातु बाजारों में सुधार में एक प्रमुख योगदानकर्ता रही है। जब तक डॉलर सार्थक रूप से कमजोर नहीं होता, धातुएं निकट अवधि में मजबूत तेजी हासिल करने के लिए संघर्ष कर सकती हैं।
चीन में रिकवरी असमान बनी हुई है
चीन प्रमुख औद्योगिक धातुओं की वैश्विक खपत का लगभग आधा हिस्सा लेता है, जिससे उसका आर्थिक प्रदर्शन मूल्य रुझानों के लिए महत्वपूर्ण हो जाता है। हालाँकि बीजिंग ने बुनियादी ढाँचे पर खर्च, विनिर्माण प्रोत्साहन और मौद्रिक सहजता के माध्यम से सहायक उपाय पेश किए हैं, लेकिन सुधार असमान बना हुआ है।
संपत्ति क्षेत्र, परंपरागत रूप से धातुओं का एक प्रमुख उपभोक्ता, कमजोर आवास गतिविधि और कमजोर रियल एस्टेट निवेश के बीच चुनौतियों का सामना करना जारी रखता है। इससे तांबे की वायरिंग, एल्यूमीनियम घटकों और गैल्वनाइज्ड स्टील जैसे उत्पादों की मांग में कमी आई है।
साथ ही, बुनियादी ढांचा परियोजनाएं, नवीकरणीय ऊर्जा प्रतिष्ठान, पावर-ग्रिड विस्तार और इलेक्ट्रिक वाहन विनिर्माण धातु की खपत का समर्थन करना जारी रखते हैं। विद्युतीकरण और स्वच्छ-ऊर्जा परियोजनाओं के कारण तांबे की मांग मजबूत बनी हुई है, जबकि जस्ता की मांग गैल्वेनाइज्ड स्टील में इसके व्यापक उपयोग से लाभान्वित होती है। हालाँकि, बाजार सहभागियों को चिंता बनी हुई है कि इन क्षेत्रों में वृद्धि आवास और निर्यात-उन्मुख उद्योगों में कमजोरी की पूरी तरह से भरपाई नहीं कर सकती है। इसलिए निवेशक तेजी की स्थिति फिर से बनाने से पहले निरंतर औद्योगिक विकास के मजबूत सबूत तलाश रहे हैं।
बढ़ते कच्चे तेल और विकास संबंधी चिंताएं
कच्चे तेल की ऊंची कीमतों ने औद्योगिक धातुओं के परिदृश्य को भी प्रभावित किया है। बढ़ती ऊर्जा लागत से खनन, गलाने, शोधन और परिवहन श्रृंखला में खर्च बढ़ जाता है। एल्युमीनियम और जस्ता, विशेष रूप से, बिजली की लागत के प्रति अत्यधिक संवेदनशील हैं।
जबकि उच्च लागत कभी-कभी उत्पादन को सीमित करके कमोडिटी की कीमतों का समर्थन कर सकती है, बाजार वर्तमान में आर्थिक विकास पर प्रभाव के बारे में अधिक चिंतित हैं। महंगी ऊर्जा व्यावसायिक गतिविधि, औद्योगिक उत्पादन और उपभोक्ता खर्च को कम कर सकती है, जिससे अंततः निर्माण, मशीनरी, बुनियादी ढांचे और ऑटोमोबाइल में उपयोग की जाने वाली धातुओं की मांग कमजोर हो सकती है।
नतीजतन, निवेशकों को डर है कि अगर ऊर्जा की कीमतें लंबे समय तक ऊंची बनी रहीं तो धीमी वैश्विक वृद्धि उच्च उत्पादन लागत से संभावित समर्थन पर भारी पड़ सकती है।
आपूर्ति-मांग संतुलन अधिक आरामदायक
मौलिक रूप से, हाल के वर्षों में अनुभव की गई कठिन परिस्थितियों की तुलना में आपूर्ति-मांग की तस्वीर अधिक संतुलित हो गई है। विद्युतीकरण से जुड़ी दीर्घकालिक मांग से तांबे को लाभ हो रहा है, हालांकि नई खनन परियोजनाओं और उत्पादन में सुधार ने तत्काल कमी को कम कर दिया है। एल्युमीनियम की आपूर्ति अच्छी बनी हुई है, खासकर चीन से, जबकि बेहतर कंसन्ट्रेट आपूर्ति और स्मेल्टर आउटपुट में वृद्धि के कारण जिंक की उपलब्धता में सुधार हुआ है।
स्थिर बैटरी मांग द्वारा समर्थित लीड फंडामेंटल भी मोटे तौर पर संतुलित बने हुए हैं। एक्सचेंज इन्वेंट्री बेहद निम्न स्तर से मामूली रूप से बढ़ी है, जिससे तीव्र कमी पर चिंताएं कम हो गई हैं।
हालाँकि, आपूर्ति वृद्धि अत्यधिक नहीं है। पर्यावरणीय नियम, अयस्क ग्रेड में गिरावट और बढ़ती पूंजी लागत कई धातुओं में संरचनात्मक बाधाएं पैदा कर रही हैं। परिणामस्वरूप, बाज़ारों को न तो गंभीर घाटे का सामना करना पड़ रहा है और न ही पर्याप्त अधिशेष का, जिससे कीमतें काफी हद तक व्यापक आर्थिक विकास से प्रेरित हो रही हैं।
आउटलुक: सकारात्मक दीर्घकालिक, अस्थिर अल्पकालिक
हालिया सुधार के बावजूद, बेस मेटल्स के लिए मध्यम अवधि का दृष्टिकोण रचनात्मक बना हुआ है। नवीकरणीय ऊर्जा, इलेक्ट्रिक वाहन, बैटरी भंडारण, बिजली पारेषण नेटवर्क और शहरीकरण की मांग मजबूत संरचनात्मक समर्थन प्रदान करना जारी रखती है।
हालांकि, आने वाले महीनों में कीमतें अस्थिर रह सकती हैं क्योंकि बाजार फेडरल रिजर्व नीति, अमेरिकी डॉलर में उतार-चढ़ाव, चीन की आर्थिक सुधार और ऊर्जा की कीमतों पर नजर रखते हैं। विद्युतीकरण और वैश्विक ऊर्जा परिवर्तन में अपनी महत्वपूर्ण भूमिका के कारण कॉपर के सबसे मजबूत प्रदर्शनकर्ता बने रहने की उम्मीद है। एल्युमीनियम और जिंक को भी बुनियादी ढांचे और विनिर्माण विकास से लाभ होना चाहिए, हालांकि लाभ अधिक क्रमिक हो सकता है।
कुल मिलाकर, बेस मेटल्स एक मजबूत रैली के बाद एक समेकन चरण में प्रवेश करते दिख रहे हैं। हालाँकि निकट अवधि की चुनौतियाँ बनी हुई हैं, व्यापक दीर्घकालिक कहानी सहायक बनी हुई है, यह सुझाव देते हुए कि हालिया सुधार संरचनात्मक अपट्रेंड के अंत के बजाय एक ठहराव का प्रतिनिधित्व कर सकता है।
(लेखक जियोजित इन्वेस्टमेंट्स के कमोडिटी रिसर्च के प्रमुख हैं)
(अस्वीकरण: इस कॉलम में व्यक्त की गई राय लेखक की हैं। यहां व्यक्त किए गए तथ्य और राय www.इकोनॉमिकटाइम्स.कॉम के विचारों को प्रतिबिंबित नहीं करते हैं।)